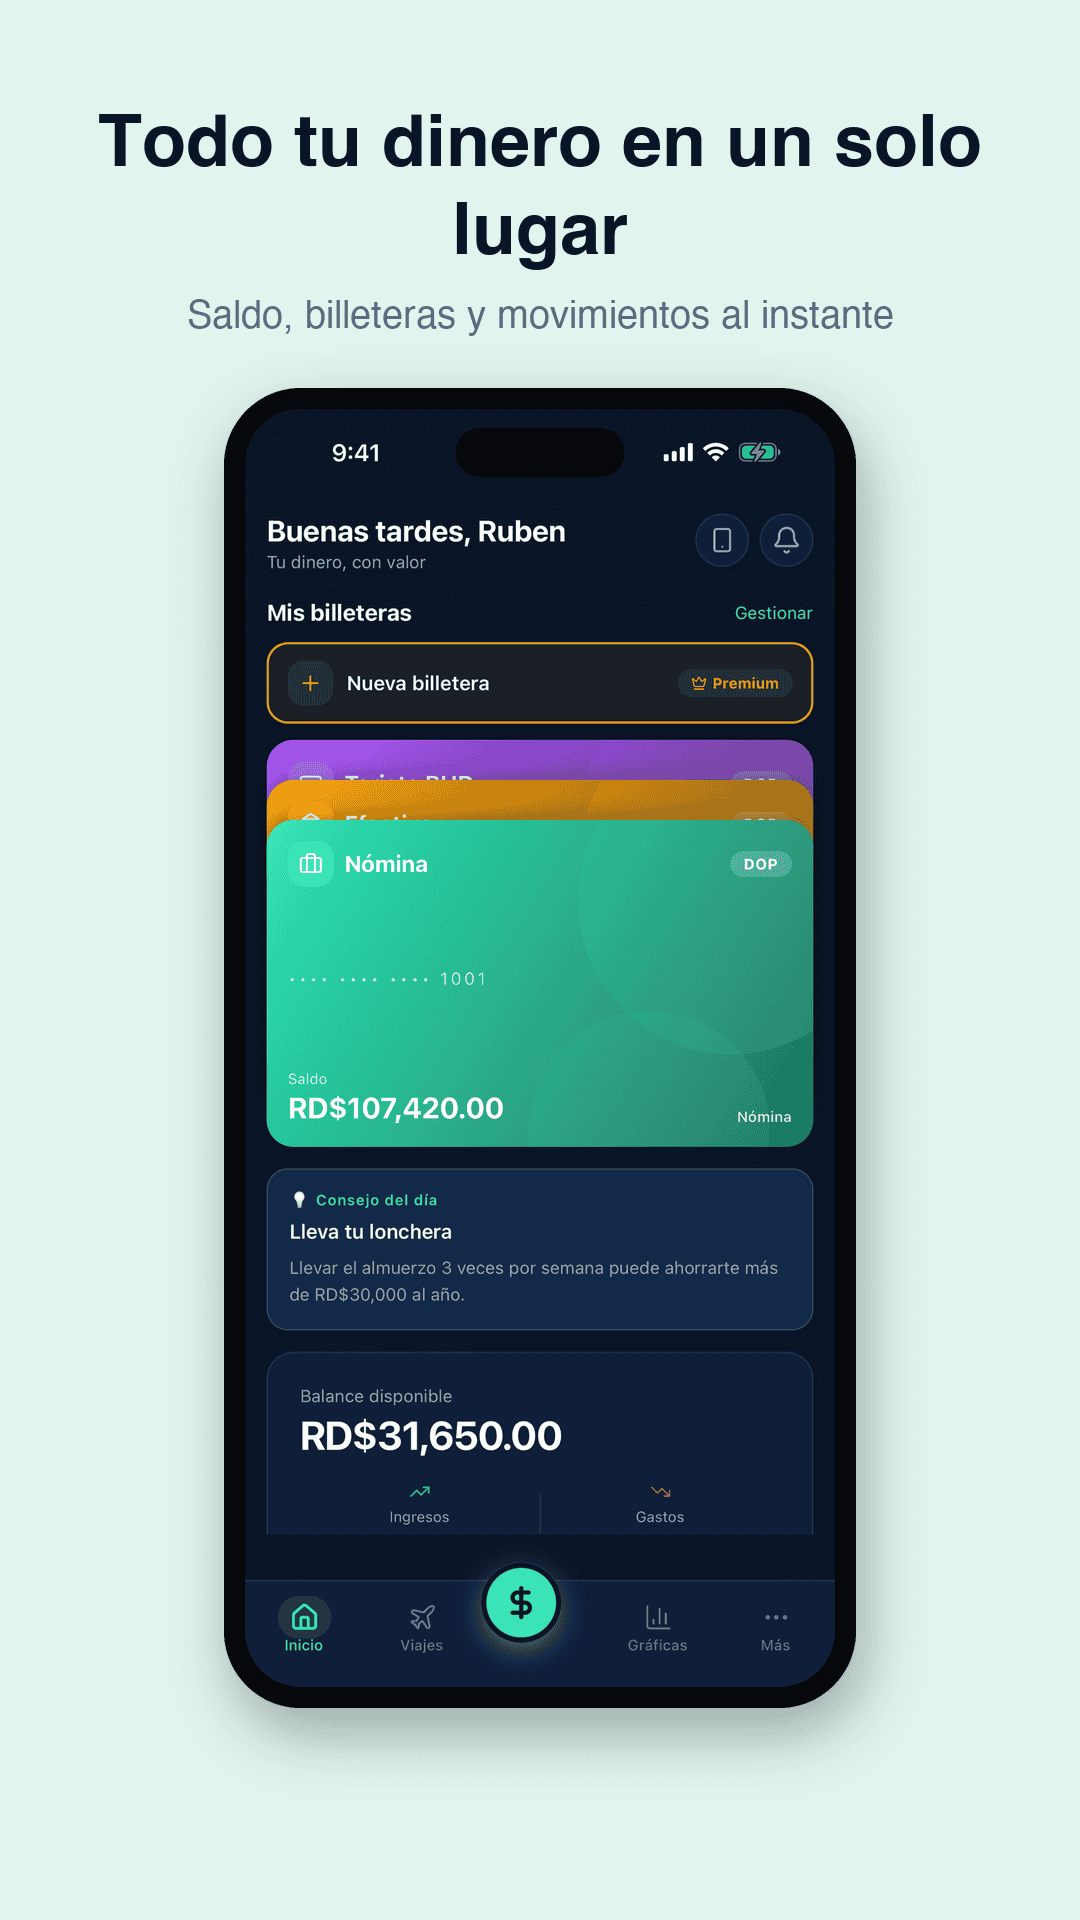

Abrir una cuenta desde el celular en minutos ya no impresiona a nadie. Lo que sí cambia la conversación es otra cosa: cuándo esa velocidad realmente mejora la vida financiera del usuario y cuándo sigue pesando más la solidez de un banco de siempre. Esa es la pregunta de fondo en el debate fintech vs banca tradicional, especialmente en mercados como República Dominicana y América Latina, donde conviven una rápida digitalización, brechas de acceso y marcos regulatorios en evolución.

Fintech vs banca tradicional: la diferencia real
La comparación suele plantearse como un choque entre innovación y estabilidad, pero el contraste es más técnico. Las fintech son empresas que usan tecnología para ofrecer servicios financieros con procesos más ágiles, especializados y, en muchos casos, más baratos. La banca tradicional, por su parte, opera con licencia bancaria, una estructura regulatoria más exigente y una oferta amplia que incluye depósitos, créditos, tarjetas, pagos e inversión.
En la práctica, la diferencia no es solo de interfaz. También cambia la forma de evaluar riesgo, captar clientes, procesar pagos y monetizar servicios. Una fintech puede enfocarse en un problema puntual, como remesas, cobros, préstamos de corto plazo o gestión de gastos. Un banco tradicional normalmente integra todo en una misma relación financiera, con más capas de control y más obligaciones prudenciales.
Para el usuario, eso se traduce en una tensión clara: rapidez y simplicidad frente a cobertura, respaldo institucional y trayectoria. No siempre gana el mismo modelo.
Dónde las fintech llevan ventaja
La mayor fortaleza de las fintech está en la experiencia de uso. El onboarding digital, la aprobación más rápida y la atención desde una app responden mejor a un consumidor que ya no quiere visitar una sucursal para trámites simples. En segmentos subatendidos por la banca, esa agilidad puede marcar una diferencia real.
También suelen destacar en estructura de costos. Al operar con menos infraestructura física y con procesos más automatizados, muchas fintech reducen comisiones o eliminan cargos que el usuario todavía encuentra en productos bancarios tradicionales. Esto ha sido particularmente relevante en pagos, transferencias internacionales, cuentas digitales y soluciones para pequeños comercios.
Otro punto a favor es la especialización. Una fintech puede construir un producto muy eficiente para freelancers, microempresas, vendedores en línea o personas sin historial crediticio tradicional. Ese foco le permite usar datos alternativos, interfaces más claras y propuestas de valor más concretas.
En América Latina, además, han funcionado como puerta de entrada al sistema financiero para miles de usuarios. No siempre reemplazan a un banco, pero sí reducen fricciones en el acceso inicial a pagos, ahorro básico o crédito.
Por qué la banca tradicional sigue pesando
La banca tradicional conserva ventajas estructurales difíciles de replicar. La principal es la confianza institucional. Cuando una persona deposita sus ahorros, recibe una nómina o financia una vivienda, no solo busca comodidad. Busca certidumbre operativa, protección regulatoria y capacidad de respuesta ante un problema serio.
Los bancos también tienen una ventaja de escala. Pueden ofrecer una cartera más completa de productos y acompañar al cliente en distintas etapas: cuenta corriente, tarjeta, préstamo personal, crédito comercial, hipoteca, inversiones y banca corporativa. Esa relación integral sigue siendo relevante para familias, empresas y patrimonios más complejos.
Además, la regulación bancaria, aunque encarece la operación, funciona como un elemento de estabilidad. Requerimientos de capital, supervisión prudencial, gestión de liquidez y normas de cumplimiento no son detalles administrativos. Son parte del sistema de confianza que sostiene al sector financiero.
En momentos de estrés económico o volatilidad, esa diferencia pesa más. La promesa de una app rápida pierde valor si el usuario teme por la continuidad del servicio o por la capacidad de respuesta ante fraudes, disputas o interrupciones operativas.
Costos, tasas y letra pequeña
Uno de los errores más comunes en el debate fintech vs banca tradicional es asumir que lo digital siempre es más barato. Muchas veces sí, pero no de forma automática.
Hay fintech con tarifas muy competitivas en pagos o transferencias, pero también existen modelos de crédito digital con tasas elevadas, cargos por mora agresivos o condiciones poco transparentes para usuarios con menor educación financiera. Del lado bancario, algunos productos siguen teniendo comisiones altas o procesos más pesados, aunque también ofrecen mejores condiciones en montos mayores, plazos largos o perfiles con buen historial.
Por eso, la comparación útil no debe quedarse en la publicidad del producto. Conviene revisar costo total, tasa efectiva, comisiones recurrentes, penalidades, límites operativos, cobertura geográfica y calidad de atención. Para una pyme, por ejemplo, una cuenta digital puede ser suficiente para cobrar y pagar. Pero si esa empresa luego necesita línea de crédito, financiamiento estructurado o servicios de tesorería, el banco puede terminar siendo más competitivo en el paquete completo.
Regulación: el punto que define el partido
La regulación es el factor menos visible para el usuario y, al mismo tiempo, uno de los más decisivos. No todas las fintech operan bajo las mismas reglas, y no todas asumen el mismo nivel de riesgo. Algunas actúan como intermediarios tecnológicos; otras gestionan pagos, originan créditos o distribuyen productos financieros con distintos grados de supervisión.
En República Dominicana y en varios mercados de América Latina, el regulador ha venido ajustando su enfoque para no frenar la innovación, pero tampoco dejar vacíos que comprometan al consumidor o a la estabilidad del sistema. Ese equilibrio es delicado. Si la exigencia regulatoria es muy baja, crece el riesgo de malas prácticas. Si es demasiado rígida, se limita la competencia y se protege de más al incumbente.
Para el usuario informado, esta pregunta es clave: quién custodia los fondos, bajo qué licencia opera la entidad, qué mecanismos de reclamación existen y qué protección aplica en caso de fraude o quiebra. No es una pregunta secundaria. Es parte de la decisión financiera.
El verdadero escenario: competencia y alianza al mismo tiempo
Presentar el mercado como una guerra total entre fintech y banca tradicional ya no refleja bien la realidad. En muchos casos, compiten en la interfaz y colaboran en la infraestructura. Hay bancos que integran tecnología de terceros, crean sus propias plataformas digitales o invierten en startups. Y hay fintech que dependen de licencias, rieles de pago o acuerdos con bancos para escalar.
Este modelo híbrido se está imponiendo porque responde mejor a las necesidades del mercado. La banca aporta balance, fondeo y marco de control. La fintech aporta velocidad, diseño centrado en el usuario y capacidad de iterar productos con menos fricción.
Para el consumidor y para la empresa, esa convergencia puede ser positiva. Empuja a los bancos a mejorar experiencia y precios, mientras obliga a las fintech a fortalecer cumplimiento, seguridad y sostenibilidad del negocio.
Qué conviene según el perfil del usuario
Para un usuario que prioriza pagos rápidos, manejo diario del dinero y herramientas simples desde el móvil, una fintech puede ofrecer una solución más eficiente. Esto aplica sobre todo a perfiles jóvenes, trabajadores independientes, pequeños comercios y personas que valoran apertura rápida y menor costo operativo.
Para quienes manejan montos más altos, necesitan productos complejos o prefieren mayor respaldo institucional, la banca tradicional sigue siendo una base más sólida. Esto incluye financiamiento de largo plazo, cuentas empresariales más sofisticadas, gestión patrimonial y operaciones sujetas a mayor control.
En muchos casos, la mejor decisión no es elegir uno u otro, sino combinar ambos. Usar una fintech para pagos, transferencias o control de gastos, y mantener la relación bancaria para ahorro principal, crédito estructurado o servicios de mayor sensibilidad. Esa lógica ya forma parte de la rutina financiera de muchos usuarios en la región, aunque a veces no se nombre así.
Lo que viene en República Dominicana y América Latina
La próxima etapa del sector no dependerá solo de quién tenga la mejor app. Va a depender de quién logre combinar confianza, eficiencia y escala. En mercados latinoamericanos, todavía hay espacio para crecer en inclusión financiera, digitalización de pymes, pagos instantáneos y crédito con mejor uso de datos. Pero también habrá más escrutinio sobre ciberseguridad, protección al consumidor y sostenibilidad de modelos de negocio que crecieron rápido en años de capital abundante.
En ese entorno, los actores que sobrevivan no serán necesariamente los más disruptivos en discurso, sino los que resuelvan problemas concretos con estructura financiera sana y cumplimiento suficiente. Ese criterio importa tanto para inversionistas como para usuarios finales.
Desde una perspectiva editorial como la de Diario Financiero, la pregunta correcta no es quién ganará esta disputa, sino qué combinación ofrece más valor real para cada necesidad. El mercado ya dio una pista: la tecnología cambia la forma de acceder a las finanzas, pero la confianza sigue siendo el activo que más cuesta construir.
Al final, la mejor elección no se define por moda ni por marca. Se define por el uso que usted le dará a su dinero, el nivel de riesgo que está dispuesto a asumir y la claridad con la que entiende las reglas del juego antes de dar clic.