La guerra que diversos analistas pensaban que duraría semanas continúa consumiendo algo más que tiempo. Consume inventarios de crudo. También de derivados. Son la arena de un reloj que ha permitido amortiguar lo que la Agencia Internacional de Energía (AIE) calificó como la mayor interrupción del suministro petrolero de la historia.
En RD, sus consecuencias se sienten en los precios de combustibles, el poder adquisitivo de los hogares, los márgenes empresariales y las cuentas públicas. Desde aquí, vivimos nuestro propio duelo energético.
“Duelo” significa dos cosas a la vez: el luto y el combate. Hoy, en Ormuz, conviven ambos. En Sobre la muerte y los moribundos, la psiquiatra Elisabeth Kübler-Ross describió cinco etapas para atravesarlo: negación, ira, negociación, depresión y aceptación.
¿Estamos preparados para llegar a la última?
La negación
«Un conflicto breve sigue siendo nuestro escenario base», sostenía el Wells Fargo Investment Institute a mediados de marzo. UBS, J.P. Morgan y BNP Paribas también contemplaban disrupciones de semanas, no de meses.
Los mercados de futuro también reflejaban esa expectativa. A mediados de abril, los contratos de WTI con entrega en diciembre rondaban US$60 por barril, muy por debajo de los de entrega inmediata. El mercado estaba pagando caro el presente y barato el futuro. Anticipaba una disrupción transitoria.
La lógica lucía intuitiva. La mayor potencia militar del mundo, junto a una de las mayores de Oriente Medio, enfrentaba a un adversario debilitado por sanciones y ataques previos. Parecía cuestión de tiempo. Pero ¿quién realmente controlaba ese tiempo?
Quizás una anécdota resulte ilustrativa. Durante la guerra de Afganistán, un comandante talibán que veía a sus fuerzas perder una batalla tras otra ante la superioridad militar occidental le habría dicho al general canadiense Rick Hillier: “Ustedes poseen todos los relojes, pero nosotros tenemos todo el tiempo”.
Occidente podía destruir más. No necesariamente terminar el conflicto antes. En 2021, tras veinte años de conflicto, EE.UU. se retiró y desde entonces, desafortunadamente, los talibanes gobiernan Kabul.
El consenso de una guerra corta convivía con advertencias de especialistas que anticipaban un conflicto persistente.
Vali Nasr, una de las voces más autorizadas sobre Irán y Oriente Medio, al igual que Robert Pape, referente global en ciencias políticas de la Universidad de Chicago, alertaban sobre el riesgo de un conflicto prolongado.
Destruir capacidades militares, insistían, no bastaba para doblegar la voluntad política de resistir.
Para Irán, sobrevivir y conservar medios para interrumpir el suministro energético, como el bloqueo del estrecho de Ormuz, podía prolongar el enfrentamiento y elevar el costo político para Washington y sus aliados.
Para los países que importamos hidrocarburos, esa duración plantea otro dilema: ¿cuánto del aumento internacional de precios trasladar a la población? Trasladar menos alivia a hogares y empresas, pero exige nuevos ingresos, recortes de gastos o mayor endeudamiento.
Y el horizonte sigue extendiéndose. Fatih Birol, director ejecutivo de la AIE, advirtió recientemente que no veía una vía creíble para que los mercados energéticos regresaran en 2027 a las condiciones previas al conflicto.
Las advertencias estaban ahí. Esperar una resolución rápida no eximía a las autoridades de prepararse para una guerra larga.
Para quienes llenan el tanque cada semana, desde los motoconchistas hasta los camioneros, el malestar nace del aumento que pagan, no del que el Estado les evitó.
Ahí empieza la ira.
La ira
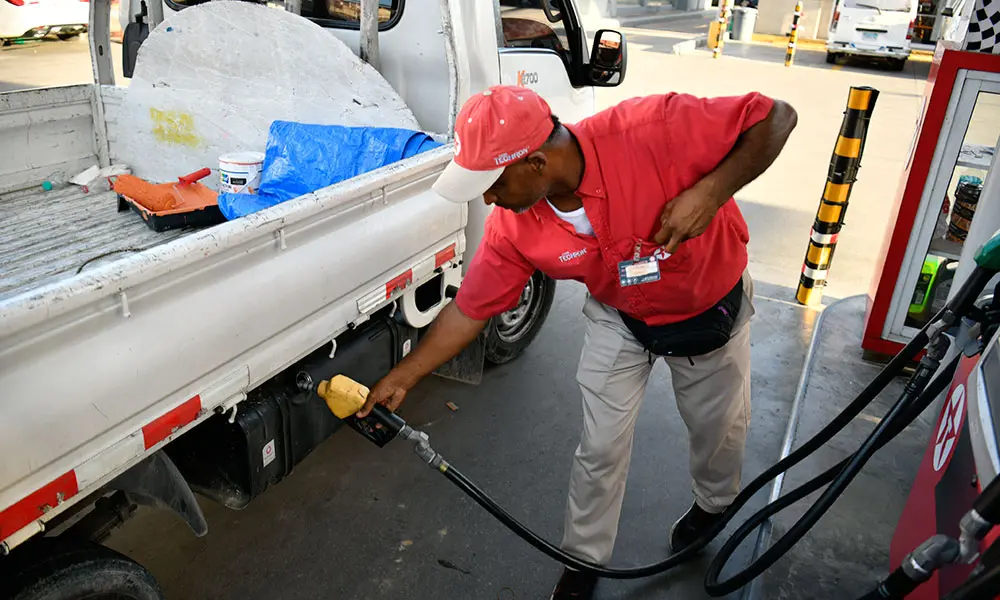
Doce veces. Ese es el número de aumentos de la gasolina regular desde marzo. Pasó de RD$272.50 a RD$317.50 por galón. El gasoil regular, de RD$224.80 a RD$270.80.
En los tres años anteriores esos precios no habían subido. Llenar un tanque de doce galones de gasolina cuesta hoy RD$540 más que antes de la guerra. Para quien lo llena cada semana, unos RD$2,300 adicionales al mes.
El malestar también crece cuando las noticias muestran caídas en los precios internacionales que no se reflejan en la estación de combustibles.
Entre finales de mayo y julio, el WTI cayó cerca de un 20%. Aquí, de nueve anuncios del Ministerio de Industria, Comercio y Mipymes (MICM), solo dos bajaron la gasolina regular. La pregunta es inevitable: ¿por qué, cuando los precios bajan afuera, aquí no bajan también?
Para responder, hay que distinguir el petróleo crudo del combustible que consumimos. También considerar cuánto del precio local ya subsidia el Estado.
Pensemos en una panadería. El crudo es el trigo; las refinerías, los hornos; la gasolina y el gasoil, el pan. Si escasea el trigo, el pan se encarece. Pero si se dañan los hornos, conseguir trigo más barato puede no bastar para que el pan se abarate.
Esta guerra ha golpeado los hornos. Los ataques a refinerías en el Golfo y en Rusia han reducido la oferta de refinados. En septiembre, Oriente Medio exportaba alrededor de un 60% menos de estos combustibles que antes del conflicto.
Los precios lo reflejan. Respecto de febrero, el WTI ha subido cerca de un 50%; el de la gasolina y el diésel que importamos, en 89% y 113%. Localmente, la gasolina y el gasoil regular apenas acumulan alzas de alrededor de un 17% y un 20%.
El alivio ha sido importante. Lo sostienen subsidios que en los últimos 90 días promedian unos RD$1,400 millones semanales, cerca de once veces los RD$130 millones de la semana anterior a la guerra.
Pero el consumidor hace otra comparación. Como mostró el Nobel de Economía Daniel Kahneman, evaluamos pérdidas y ganancias frente a un punto de referencia, y las pérdidas suelen pesarnos más. Tras más de tres años sin alzas, cada aumento se mide contra lo que se pagaba antes, no contra el precio que el subsidio evitó.
También importa qué costo estamos mirando. Kahneman encontró que los aumentos se aceptan mejor cuando se reconoce que responden a mayores costos. Nuestro país importa, sobre todo, pan: de cada cinco dólares de combustibles importados, cuatro corresponden a derivados. Pero la noticia que muchos siguen es cuánto cuesta el trigo.
El Gobierno explica cuánto aumento evitó, pero el consumidor reclama por el que terminó pagando.
Cuanto más dura el subsidio, más se afianza el precio anterior como referencia. A esto se suma la incertidumbre. Sin una regla que explique cuánto puede sostenerse el precio subsidiado y cuándo debe ajustarse, se dificulta la planificación de hogares y empresas, que esperan cada viernes para reorganizar sus cuentas. Todo esto alimenta la ira.
Para el Gobierno, el riesgo es llegar a un punto en que mantenerlo resulte insostenible y retirarlo, políticamente prohibitivo. Por eso requiere de espacio fiscal. En junio presentó su propuesta. Ahí empezó la negociación.
La negociación
Bastaron seis días. El plan anticrisis ingresó al Congreso el 12 de junio. El 18 ya era ley. Fue el primer aumento de impuestos desde la reforma de 2012.
Fue rápido. Y fue único. Entre 46 economías importadoras netas de combustibles, RD fue la única sin programa con el FMI que aprobó por ley un aumento amplio de impuestos para afrontar el shock.
Contener el shock tuvo un costo presupuestario. Financiar parte de ese alivio con nuevos impuestos tuvo, además, un costo político. El Gobierno asumió ambos.
Pero el presupuesto no ha sido la única herramienta.
El mercado doméstico de combustibles funciona como una olla de presión. El shock energético aumenta el calor. Dos manos sostienen la tapa para contener su traslado a los precios que pagamos. Una es fiscal. La otra, cambiaria.
La mano fiscal es el subsidio. El presupuesto de 2026 preveía unos RD$12,000 millones, con un petróleo a US$65 por barril, para mantener una política de congelamiento de precios de combustibles. La guerra lo impidió.
El subsidio acumulado a octubre ya supera los RD$43,000 millones. Más de tres veces lo previsto para todo el año.
El Estado sigue cobrando impuestos sobre esos combustibles, pero destina cada vez más recursos para evitar que todo el aumento internacional llegue al consumidor. Entre marzo y septiembre de 2025, el subsidio equivalía a unos RD$11 por cada RD$100 de impuestos recaudados. En los mismos meses de 2026, pasó a RD$60 por cada RD$100.
La mano cambiaria es el fortalecimiento del peso. Al cierre de octubre se había apreciado más de un 5% frente al dólar. Un peso fortalecido reduce el costo en moneda local de los combustibles que importamos, conteniendo la inflación y aliviando el impacto en el poder de compra.
Pero también impone costos.
Para un hotel que cobra en dólares y paga la nómina en pesos, cada dólar rinde menos. Esa presión se extiende a zonas francas, minería, agroexportación y el ecosistema inmobiliario. También al valor en pesos de los portafolios en moneda extranjera del sistema financiero y a los hogares que reciben remesas. En conjunto, más de un tercio del PIB está expuesto a estos impactos.
Hasta ahora, ambas manos han ayudado a sostener la tapa.
Entre enero y septiembre, la economía creció 4.6%, más del doble que el mismo período de 2025. En septiembre, el crecimiento alcanzó 5.6%. Nos aceleramos en pleno shock. La inflación se moderó de 5.7% en junio a 5.1%, apenas por encima del rango meta del BCRD.
Además, Hacienda colocó US$1,600 millones en bonos y recompró buena parte de los que vencían en enero de 2027, aliviando las necesidades de refinanciamiento de inicios de año. Son señales de resiliencia económica y de una gestión profesional de la deuda. Y merecen reconocimiento.
Pero ¿cuánto tiempo más aguantarán ambas manos antes de quemarse?
Si la presión persiste, proteger a la ciudadanía exigirá nuevos recursos presupuestarios. Si aumenta, las empresas cuyos márgenes se han estrechado tendrán menos capacidad para absorber nuevos costos. El déficit fiscal, la inversión, el empleo y el consumo serían los daños colaterales.
Es ahí donde hoy nos encontramos. En la negociación. Y, si el conflicto se prolonga, podría ser la antesala de la depresión.
La depresión
Si las hostilidades vuelven a intensificarse, no solo podrían dañarse más hornos. También podría encarecerse el trigo. Nuevas interrupciones al tránsito por Ormuz añadirían presión sobre el crudo y los combustibles que importamos.
Los inventarios globales, especialmente los de China, han ayudado a contener ese aumento. Pero no son ilimitados. La reserva estratégica estadounidense está en su nivel más bajo desde 1982. Y China, que redujo sus compras de crudo y recurrió a sus reservas, comienza a recuperar sus importaciones. Otra escalada encontraría un mercado con menos colchones que cuando esta guerra inició.
Ni siquiera hace falta que ocurra. El plan anticrisis se anunció con una meta de ingresos adicionales de entre RD$40,000 y RD$50,000 millones. Pero si el subsidio mantiene el ritmo de octubre, en su primer año consumiría cerca de RD$72,000 millones —más de lo que el plan aspira a recaudar, y casi seis veces el subsidio de 2025.
La reforma consiguió recursos, pero no corrigió la política vigente. Sin una transición gradual, el ajuste podría ser abrupto. Y no es el único riesgo.
Por Ormuz transitaba cerca de un tercio del comercio marítimo de fertilizantes. Su encarecimiento, combinado con posibles sequías asociadas a El Niño, podría elevar el costo de producir alimentos. Si el Estado decide amortiguarlo, llegará otra factura presupuestaria.
Al bloqueo de Ormuz se añade el del estrecho de Bab el-Mandeb. Al cierre de octubre, transportar un contenedor de 40 pies desde Asia hasta la costa este de EE.UU. costaba cerca de US$11,000. Más del triple que antes de la guerra. Esto presiona a sectores que dependen de insumos asiáticos como construcción, salud, telecomunicaciones y comercio.
Estos costos, junto a tasas de interés globales más altas, podrían frenar el crecimiento.
Hemos avanzado. Sobre un río de piedras resbalosas. Ya es tiempo de adaptar la política económica para reducir el riesgo de ajustes más bruscos mañana. Debemos aceptar que los precios globales podrían tardar en normalizarse más de lo que podemos sostener los subsidios actuales.
La aceptación
Aceptar comienza por poner a prueba nuestras propias certezas. Durante la pandemia, el Gobierno recurrió a epidemiólogos. Frente a este shock, ha sido igualmente necesario consultar sistemáticamente a referentes mundiales en geopolítica, como Vali Nasr y Robert Pape. También en mercados de materias primas y energía, como Jeff Currie y Amrita Sen.
Un consejo consultivo podría organizar sesiones semanales, alternar ambas especialidades y contrastar sus perspectivas con las de nuestros equipos económicos. Ayudaría a anticipar cambios en el entorno —la temperatura de la olla—, aportaría realismo a los supuestos de nuestras políticas y contribuiría a ajustarlas antes de que el costo de mantenerlas nos obligue a hacerlo.
Quizás más importante, ayudaría a salir antes de la negación y reconocer cuándo la realidad exige revisar aquello que dábamos por cierto.
Pero informarnos mejor no basta. Hay que pasar de la discrecionalidad de cada viernes a la previsibilidad de una regla. La olla de presión necesita una válvula.
La literatura técnica del FMI lleva más de una década estudiando mecanismos automáticos que suavizan el traslado de los precios internacionales al consumidor. Las experiencias de Perú, Colombia y Chile ofrecen referencias para organizar ajustes graduales y previsibles, hacia el alza o a la baja, con límites fiscales explícitos.
En RD se puede partir de una regla sencilla: el precio en la estación subirá (o se reducirá) cada semana hasta alinearse con el precio sin subsidio. Digamos, hasta un 1% semanal. Así, antes de que llegue el viernes, hogares y empresas sabrían qué determina el ajuste y cuánto podría cambiar el precio. Podrían planificar.
Pensemos en un galón de gasolina regular que se vende a RD$300 y cuyo precio sin subsidio sube a RD$400. Hay RD$100 de diferencia. ¿Quién la cubre? Si se congela el precio, la cubre el Estado. Con un consumo de referencia cercano a cuatro millones de galones semanales, implicaría RD$400 millones. Cada semana.
Con la regla, el primer aumento sería de RD$3 por galón. El consumidor pagaría RD$303 en la primera semana y el Estado cubriría los RD$97 restantes. La semana siguiente, el precio subiría a unos RD$306 y el subsidio bajaría a RD$94. Así, semana tras semana, habría un subsidio, pero requeriría menos recursos.
Si el precio sin subsidio permanece en RD$400, la brecha se cerraría en la semana 29. El Estado habría aportado unos RD$5,900 millones durante ese período, frente a RD$11,600 millones si hubiese congelado el precio. Prácticamente la mitad. La regla distribuye parte del costo fiscal del subsidio hacia el consumidor, a cambio de mayor previsibilidad y transparencia sobre los traspasos.
¿Y si después de esas 29 semanas el precio sin subsidio baja de RD$400 a RD$350? La regla cambia de dirección. La primera rebaja sería de RD$4; el consumidor pagaría RD$396. Si la referencia permanece en RD$350, las rebajas semanales continuarían hasta alcanzarla. En la transición, la regla destinaría esa diferencia a recuperar parte de los recursos públicos utilizados durante las alzas.
La regla debería diferenciarse por tipo de combustible. La gasolina premium, consumida sobre todo por los hogares de mayor ingreso, debería ajustarse más rápidamente que la regular. Parte del ahorro generado en ambas permitiría focalizar más recursos hacia los hogares de menor ingreso, los que más necesitan del apoyo del Gobierno ante el shock.
La válvula también necesita responsabilidades claras. Hacienda es la mano fiscal que sostiene la tapa y responde por el costo de contener la presión. Debería tener la última palabra sobre el diseño, la aplicación y las excepciones de la regla. Su credibilidad dependerá de cumplir lo anunciado. Una válvula que se cierra cada vez que incomoda vuelve a acumular presión.
¿Estamos preparados para esta aceptación? Reducir el gasto ineficiente debería ser parte de la respuesta. Pero, ante la magnitud vigente de los subsidios, ese ahorro podría no bastar si los precios internacionales siguen elevados. La diferencia exigiría mayores impuestos, menos recursos para servicios e inversión pública o más deuda.
Si optamos por más deuda sin un plan creíble para garantizar su sostenibilidad, los inversionistas globales podrían castigar nuestra indisciplina fiscal. A la factura del subsidio se sumaría un financiamiento más caro.
Un shock breve se subsidia; uno persistente se gobierna. Este hace meses dejó de ser breve. Es hora de aceptarlo.