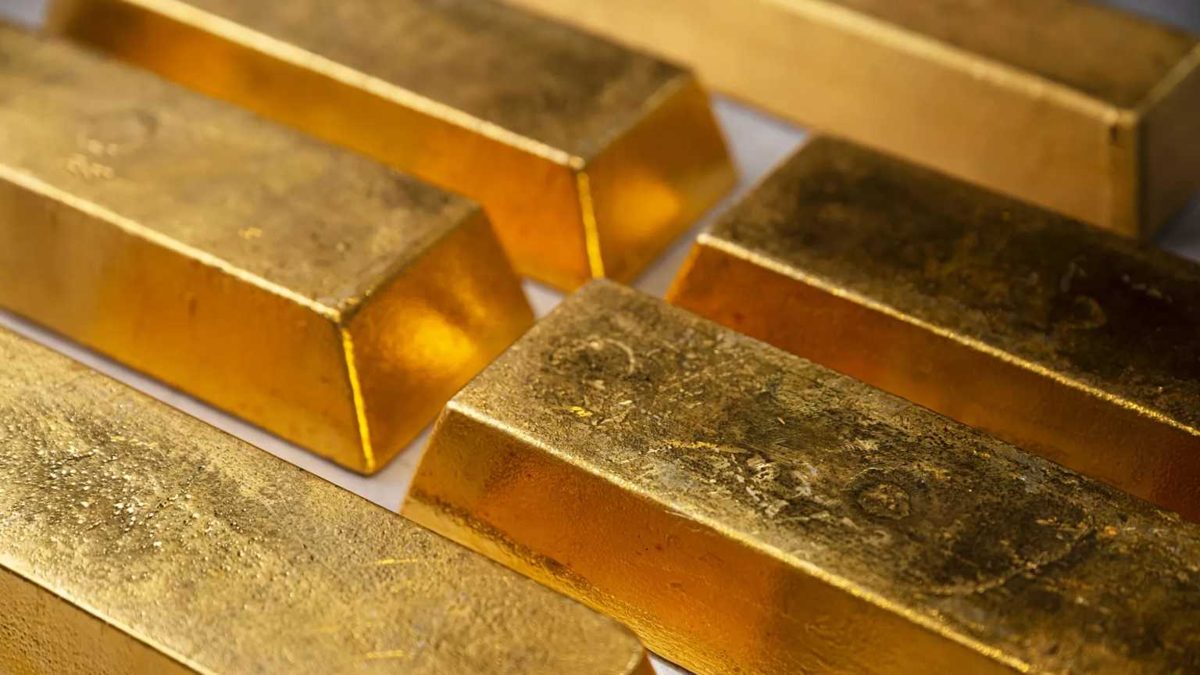
El oro se hunde más del 8% en lo que va de 2026, con su cotización por debajo de US$4,000 la onza, en lo que podría ser su peor desempeño anual en más de una década. El metal viene de marcar un récord histórico por encima de US$5,500 la onza a principios del año y enfrenta ahora su prueba más inmediata: los resultados de las elecciones legislativas de mitad de mandato en EE. UU., que se celebran este martes 3 de noviembre.
El golpe a las carteras con exposición al oro es directo. Un activo que no paga intereses pierde atractivo cuando los rendimientos de la deuda pública suben, y ese ha sido precisamente el escenario dominante en 2026. Para los inversores en República Dominicana y América Latina con posiciones en dólares o en fondos ligados a materias primas, el rumbo del metal dependerá de dos variables que convergen esta semana: quién controla el Congreso estadounidense y si la Reserva Federal (Fed) endurece su política monetaria en diciembre.
El octubre más duro desde 2008
La presión se concentró al cierre del mes pasado. El viernes 31 de octubre, el metal retrocedió 3.7% en una sola jornada, tocando su nivel más bajo en doce meses y cerrando así el peor octubre para el oro desde la crisis financiera de 2008, según datos de Bloomberg. De acuerdo con Reuters, el detonante fue una liquidación generalizada de acciones tecnológicas y del sector de inteligencia artificial (IA), que obligó a muchos fondos a vender posiciones en materias primas para cubrir pérdidas en renta variable.
El lunes 2 de noviembre, el metal recuperó algo de terreno. La moderación en los precios del petróleo, impulsada por señales de que negociaciones diplomáticas entre Irán y Catar podrían reducir la tensión regional, contribuyó a aliviar la aversión al riesgo en los mercados. Bloomberg identifica tres fuerzas estructurales que explican la tendencia bajista de fondo durante 2026: el flujo masivo de capital hacia proyectos de IA, la escalada sostenida de los rendimientos de los bonos del Tesoro y las expectativas de que la Fed siga subiendo los tipos de interés.
Lo que está en juego el martes
Las encuestas dan a los demócratas como favoritos en la disputa por la Cámara de Representantes, mientras la carrera por el control del Senado se mantiene más abierta, según Bloomberg. Dado que el presidente Donald Trump conserva la capacidad de vetar cualquier legislación, un Congreso dividido frenaría la aprobación de nuevo gasto y, con ello, atenuaría las presiones que empujan los rendimientos del Tesoro al alza.
Matt Miskin, codirector de estrategia de inversión en Manulife John Hancock Investments, ve ese escenario con optimismo para el metal. En declaraciones a Bloomberg, Miskin afirmó que la parálisis legislativa «probablemente reduciría el riesgo de que una nueva política fiscal provoque un mayor repunte de los rendimientos reales» y calificó un resultado dividido de «una muy buena noticia para el oro». Como referencia histórica, apuntó al comportamiento del metal en 2019, cuando el Congreso también estaba dividido durante la primera administración de Trump. «Si 2027 se parece en algo a 2019, esta debilidad del oro podría revertirse», dijo.
No todos los analistas comparten esa lectura. Carsten Menke, analista de Julius Baer, señaló a CNBC que «los déficits deberían persistir sin importar el resultado de las elecciones de mitad de mandato» y argumentó que el volumen de deuda acumulada por EE. UU. y su carga de intereses deberían sostener al metal a largo plazo, con independencia de la composición del Congreso.
La Fed y la IA, sin ceder
La política monetaria sigue siendo el obstáculo más inmediato. Los operadores asignan una probabilidad del 76.6% a que la Fed eleve los tipos de interés en su reunión de diciembre, según la herramienta FedWatch citada por CNBC. Ole Hansen, estratega de materias primas en Saxo Bank, advirtió en declaraciones recogidas por Reuters que las salidas de capital por razones técnicas y los problemas de liquidez en el mercado están «eclipsando su atractivo como inversión a más largo plazo».
Roger Aliaga-Díaz, de Vanguard, matizó que los desequilibrios fiscales no se traducen automáticamente en un impulso para el oro mientras la Fed conserve credibilidad frente a la inflación. Kristina Hooper, de Man Group, puso el foco en un riesgo diferente: la estanflación, definida como la combinación de inflación persistente y crecimiento debilitado. «La cuestión más importante será si realmente entramos o no en ese entorno de estanflación», declaró a Bloomberg. El veredicto de las urnas del martes y la decisión de la Fed en diciembre determinarán si el rebote de esta semana tiene sustancia o es apenas una pausa en la caída.