
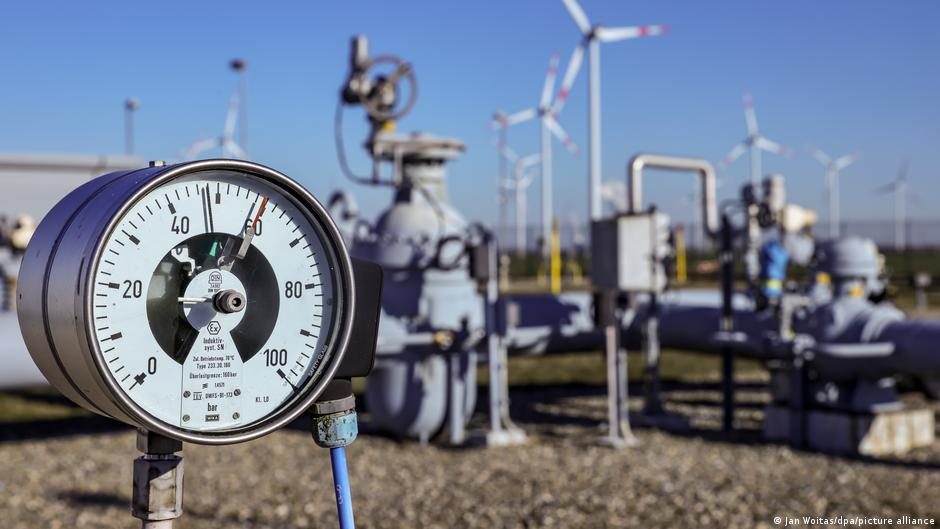
Las reservas de gas en Alemania llegaron al 57% de su capacidad al 20 de septiembre de 2026, con apenas 141 teravatios-hora almacenados antes del inicio de la temporada de calefacción, según datos de la Agencia Federal de Redes (Bundesnetzagentur). El nivel supera las 134 teravatios-hora consumidas durante todo el invierno pasado, que fue bastante frío, pero se sitúa por debajo del registro histórico habitual para esta época del año.

La brecha respecto a años anteriores abre interrogantes sobre la capacidad del país de sostener el suministro sin presiones de precio durante los meses de mayor consumo. Un encarecimiento del gas en Alemania impacta directamente en los costos industriales europeos y, por extensión, en los precios de los productos que la región exporta al mundo, incluyendo maquinaria y químicos que abastecen cadenas de valor globales.
Voces divididas entre la calma oficial y la alerta técnica
Las autoridades alemanas no ven una emergencia inmediata. «El suministro de gas en Alemania es estable. Actualmente, la seguridad del suministro está garantizada», declaró a DW Nadia Affani, portavoz de la Bundesnetzagentur, quien calificó de bajo el riesgo de tensión en el abastecimiento. En la misma línea, Susanne Ungrad, portavoz del Ministerio Federal de Economía y Energía (BMWE), afirmó que «por el momento, no hay indicios de problemas de abastecimiento».
Sin embargo, los expertos del sector ofrecen una lectura más cautelosa. Sebastian Heinermann, director de la iniciativa energien-speichern.de, de la Asociación Alemana de Almacenamiento de Gas e Hidrógeno, advirtió que técnicamente sería posible elevar las reservas hasta cerca del 77%, pero para lograrlo se requeriría un ritmo de inyección que «no se ha observado ni una sola vez en las últimas tres semanas». De mantenerse la tendencia, estimó, los depósitos alcanzarían apenas un 65% para el 1 de noviembre.
Por su parte, Charlie Grüneberg, portavoz de la Asociación de la Industria del Gas y del Hidrógeno (AIGH), subrayó que las reservas son solo una parte de la ecuación: «Lo decisivo es si se ha conseguido suficiente gas y si este puede transportarse hacia Alemania y a través del país: los contratos de suministro, el almacenamiento, las importaciones por gasoducto y el GNL se complementan entre sí». Grüneberg destacó que desde 2022 el país ha invertido en terminales de gas natural licuado (GNL) y nuevas rutas de importación, lo que hace la infraestructura «considerablemente más robusta que en 2022».
La alarma política también escaló. El jefe de Gobierno de Baviera, Markus Söder, exigió la intervención del Gobierno federal, mientras que la diputada Britta Hasselmann, colíder del grupo parlamentario de Los Verdes, advirtió sin rodeos: «Los depósitos de gas no están llenos. Existe riesgo de desabastecimiento».
El precio, el riesgo más tangible
Más allá del debate sobre el volumen, el mercado ya refleja tensión en los precios. Heinermann señaló que en el segundo trimestre de 2026 el precio en el mercado de futuros rondaba los 46 euros por megavatio-hora, pero recientemente superó los 80 euros, un incremento de más del 73% en pocos meses.
El BMWE explicó que los precios de los contratos de futuros para el invierno apenas superan los del mercado al contado, lo que eliminó el diferencial estacional que normalmente incentiva a comprar gas barato en verano para almacenarlo y venderlo más caro en invierno. El mecanismo no funcionó esta vez: el bloqueo del estrecho de Ormuz encareció el gas durante los meses de verano, reduciendo el incentivo para llenar los depósitos.
Olaf Geyer, de la consultora Arthur D. Little, descarta un grave problema de abastecimiento, pero advierte: «Si el invierno es muy frío, o falla algo en el suministro de importación, la situación puede encarecerse rápidamente». Grüneberg, en tanto, consideró difícil formular «previsiones de precios fiables» y no descartó alzas «si fuera necesario adquirir volúmenes adicionales en el mercado».
Incentivos para corregir el modelo de almacenamiento
La situación ha reabierto el debate sobre la arquitectura de incentivos del mercado energético alemán. Geyer reclamó «mejores incentivos para el almacenamiento» y una gestión de riesgos empresarial que no se limite al precio de compra, sino que contemple posibles desviaciones del consumo real respecto a las previsiones. Heinermann fue más preciso: «A mediano plazo, Alemania necesita un marco de mercado fiable que, mediante incentivos, obligaciones o una combinación de ambos instrumentos, garantice de forma duradera un nivel de almacenamiento suficiente y, al mismo tiempo, preserve el mayor margen posible para el funcionamiento del mercado».
El BMWE indicó que sigue «muy de cerca todos los acontecimientos» y que está «preparado para futuros acontecimientos», dependiendo de las importaciones por gasoducto y terminales de GNL, la demanda y la situación en los mercados energéticos europeos e internacionales. Lo que ocurra en las próximas semanas con el ritmo de inyección en los depósitos y con la temperatura en Europa central determinará si el debate actual se queda en precaución técnica o se convierte en emergencia real.