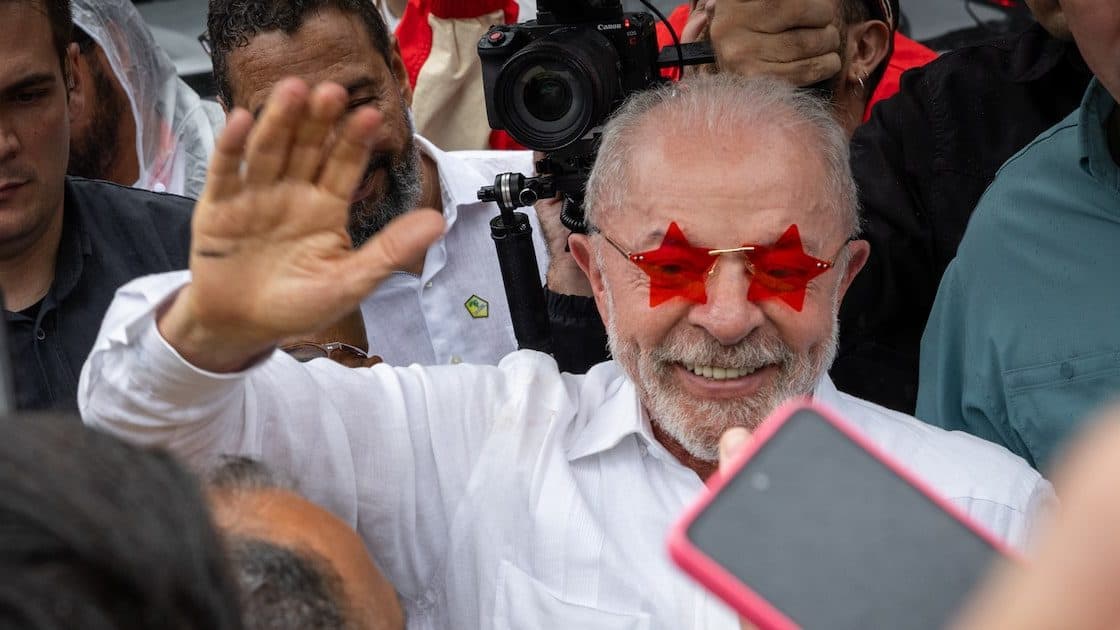
La reelección de Lula da Silva como presidente de Brasil desencadenó una corrección inmediata en los mercados: el real brasileño se depreció 8.99% frente al dólar y el Ibovespa, el principal índice bursátil del país, perdió 15%, en lo que los analistas describen como el ajuste de posiciones que el mercado había demorado antes del cierre de las urnas.

La magnitud del movimiento refleja la brecha entre las apuestas previas y el resultado final. Lula obtuvo 51.8% de los votos válidos frente al 48.2% de Jair Bolsonaro, pero los operadores habían calculado una probabilidad de aproximadamente 75% de que ganara el candidato opositor, según estimaciones de JPMorgan. Cuando se confirmó la victoria del candidato del PT, quienes habían construido posiciones sobre un escenario de cambio de política económica tuvieron que deshacerlas de forma abrupta, amplificando la caída de los activos.
JPMorgan y Citi reducen exposición a Brasil
JPMorgan fue uno de los primeros grandes bancos en revisar su postura. Apenas el 5 de octubre había elevado su recomendación sobre Brasil a sobreponderar, apoyándose en la posibilidad de un giro en la política económica. Con Lula en la presidencia, esa tesis pierde sustento. El banco ahora proyecta que el múltiplo de valoración del Ibovespa podría caer desde 9.7 veces las ganancias proyectadas a 12 meses hasta 8.3 veces, con un piso posible de 7 veces si la incertidumbre sobre las cuentas públicas se prolonga. Las compañías más expuestas al ciclo interno, las de menor capitalización y las más apalancadas son las que concentran ese riesgo a la baja; los exportadores, beneficiados por la depreciación del real, tienen mayor capacidad de resistencia.
En deuda soberana, JPMorgan rebajó a infraponderar su recomendación sobre Brasil, argumentando que los diferenciales crediticios aún tienen espacio para ampliarse en comparación con otros países con calificación BB. Para divisas y tasas locales, el banco pasó de sobreponderar a neutral y contempla un escenario adverso con una corrección de 15.5% en los rendimientos de la deuda doméstica. En crédito corporativo, mantiene el sesgo positivo sobre los bonos brasileños con grado de inversión, pero rebajó a infraponderar los de alto rendimiento. El equipo del banco advirtió que «el punto de partida fiscal se ha deteriorado marcadamente durante la campaña», tanto por las medidas ejecutadas como por los compromisos que quedaron pendientes.
André Mazini, analista de Citi, sostuvo que «la victoria de Lula en la segunda vuelta debería ser recibida negativamente por el mercado, ya que el resultado fue contrario a las expectativas de los inversores». La lectura de Citi es que la estructura de riesgo era asimétrica: el daño potencial para los activos ante una victoria de Lula superaba con creces la ganancia que habría generado un triunfo de Bolsonaro.
La carga fiscal que enfrentará el nuevo gobierno
UBS sitúa el problema en la ausencia de medidas concretas que justifiquen los niveles de valoración que los activos alcanzaron tras la primera vuelta. El banco estima que el Ibovespa, que cotizaba entonces a 9.6 veces las ganancias esperadas sin incorporar del todo los riesgos presupuestarios, debería retroceder hacia esos niveles. En renta fija, proyecta que el rendimiento real del bono indexado a la inflación con vencimiento en 2050 suba desde 6.74% hasta al menos 7.10%, y anticipa que la tasa Selic (el equivalente a la tasa de política monetaria en Brasil) bajará más lentamente si el ajuste fiscal se retrasa.
Los números que respaldan esa cautela son contundentes. Según UBS, la deuda pública de Brasil ya supera el 80% del PIB y el déficit fiscal se ubica alrededor del 10%, en parte por el alto costo de los intereses. Los compromisos de gasto acumulados durante la campaña ascienden a unos 300,000 millones de reales (US$56,600 millones). Para recobrar credibilidad presupuestaria, el banco exige «un paquete concreto con medidas cuantificadas, no solo declaraciones de intenciones».
Morgan Stanley añade sus propias estimaciones al cuadro fiscal. Su escenario base contempla un déficit primario de 0.7% del PIB en 2027 y una deuda bruta de 86.9%, aunque reconoce que ambos indicadores podrían deteriorarse. El banco calcula que más del 91% del gasto público brasileño es de naturaleza obligatoria, lo que deja poco margen para recortes sin reformas de fondo. Entre los egresos ya identificados para 2027 figuran BRL$22,700 millones (US$4,283 millones) extra para el programa Bolsa Família, BRL$5,260 millones (US$992 millones) por la caída de ingresos asociada a la prohibición de apuestas digitales y BRL$5,000 millones (US$943 millones) destinados al programa Desenrola 3.0. Los economistas de la firma Thiago Machado y Ana Madeira advierten que un ajuste tardío y de bajo impacto llevaría la deuda bruta a 106% del PIB para 2035. Los estrategas bursátiles Nikolaj Lippmann, Julia Nogueira y Marcos Rios fijan el escenario bajista para el Ibovespa en 130,000 puntos hacia mediados de 2027, equivalente a 6.2 veces las ganancias esperadas. En el mercado de tasas, Ioana Zamfir y Sofía Palacios anticipan una corrección de al menos 300 puntos básicos en las tasas DI de forma escalonada.
Voces más moderadas y los próximos catalizadores
No todos los análisis comparten el mismo grado de alarma. Las economistas Adriana Dupita y Jimena Zúñiga, de Bloomberg Economics, sostienen que «hay buenas razones para esperar que la caída de los activos brasileños sea significativa, pero temporal». Su argumento descansa en que Brasil conserva fundamentos que actúan como amortiguadores: la economía crece, la inflación se mantiene dentro del margen tolerable, la balanza de pagos es sólida y las tasas reales son atractivas para el capital externo. Además, señalan que ninguno de los dos candidatos presentó una hoja de ruta clara hacia el superávit, por lo que el resultado electoral no cambia por sí solo la trayectoria fiscal de fondo. Bloomberg Economics prevé una consolidación presupuestaria paulatina sin importar quién hubiera resultado electo.
Benito Berber, de Natixis, encuadra el estado de ánimo del mercado con un dato preciso: en una encuesta entre sus clientes realizada antes de los comicios, 76% indicó que el manejo de las cuentas públicas era su principal preocupación. Berber también señala que la composición del nuevo Congreso (donde los bloques de centroderecha y derecha ampliaron su peso) podría complicar la tramitación de iniciativas del Ejecutivo. Respecto al real, Natixis advierte que su desempeño futuro dependerá de tres variables: las intervenciones del Banco Central de Brasil, el entorno financiero internacional y la señal que emita la nueva administración en materia presupuestaria. Los mercados concentrarán su atención en el perfil del próximo ministro de Hacienda, las primeras decisiones de gasto del gobierno electo y la reunión de política monetaria prevista para el 4 de noviembre.