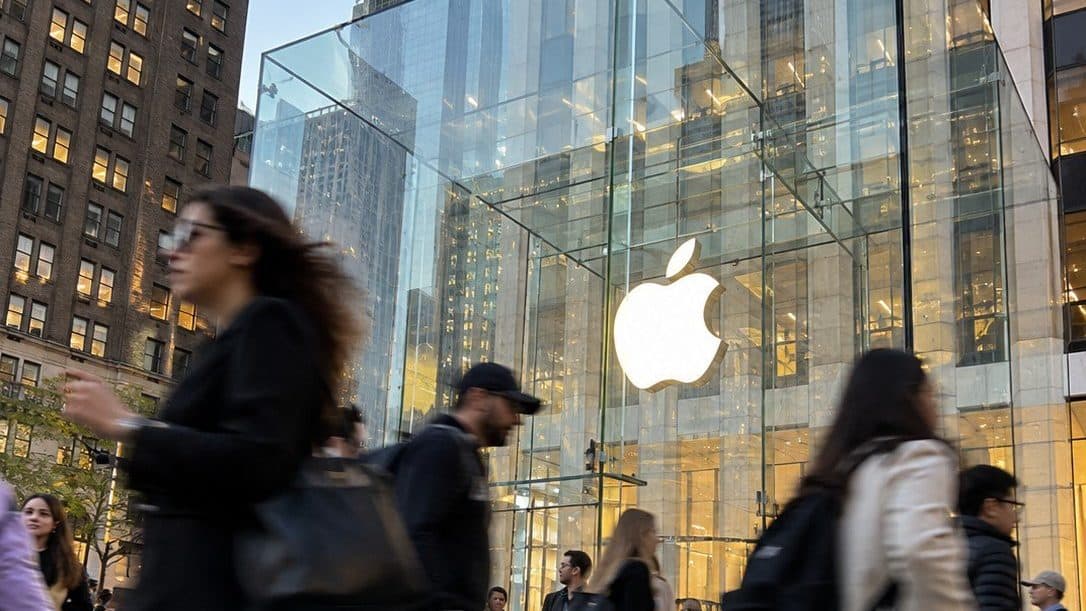
Apple acumula una ganancia de 28% en lo que va de 2026 y cerró el jueves 23 de octubre en un máximo histórico de US$348.22, impulsada precisamente por lo que el mercado criticaba el año pasado: su estrategia de gasto mínimo en IA. Mientras el Nasdaq-100 cedía casi 5% en octubre bajo el peso de los temores al sobreendeudamiento tecnológico, la acción del fabricante del iPhone avanzó 4.4% en el mismo período.
La contradicción tiene una lógica financiera clara. En un entorno donde Alphabet y Meta comprometieron cientos de miles de millones de dólares en centros de datos y agentes de inteligencia artificial, Apple apostó por la contención: apenas US$4,300 millones en gasto de capital (capex) durante el primer semestre del año fiscal 2026, con proyecciones de flujo de caja libre cercanas a US$140,000 millones y una inversión total de capital inferior a US$13,000 millones, equivalente a cerca del 1.8% de sus ingresos. Ese modelo, que en 2025 lucía como retraso estratégico, en 2026 el mercado lo relee como disciplina financiera.
El quiebre estadístico con el sector tecnológico
La revalorización de Apple ha alterado su comportamiento bursátil hasta un punto sin precedente histórico. La correlación entre la acción y el Nasdaq-100, que en 2020 llegó a 0.97 y en 2025 se mantenía en 0.91, pasó a territorio negativo por primera vez, con un coeficiente de aproximadamente -0.1 en los últimos tres meses, de acuerdo con datos identificados por operadores de Goldman Sachs. El número señala que Apple y el índice de referencia tecnológico ahora se mueven, con frecuencia, en direcciones opuestas.
La divergencia es incluso más pronunciada frente al sector de semiconductores. En una ventana móvil de diez días, la correlación de Apple con ese segmento ronda el -90%, según Jonathan Krinsky, estratega técnico jefe de BTIG. Jordan McCall, gestor sénior de portafolio de Russell Investments, lo resume en términos de mercado: «Apple es un hedge muy líquido contra la volatilidad de la IA», y señala el flujo de caja libre y el crecimiento sostenido de utilidades como los fundamentos que respaldan ese papel. Un hedge, o cobertura, es un activo que tiende a conservar o ganar valor cuando otras posiciones pierden terreno.
La disciplina de no invertir en infraestructura propia
La estrategia de gasto mínimo en IA adoptada por Apple tiene una expresión concreta: en lugar de construir infraestructura propia, la compañía negoció acceso a modelos de lenguaje de frontera desarrollados por Google. iOS 27, con un Siri reconstruido, se presentó recién el 14 de septiembre, varios meses después de que sus competidores ya operaban chatbots y agentes de IA en producción.
Alphabet acumula un retorno de 164% en el largo plazo y Meta de 125%, frente al 111% de Apple. Pero en el ciclo de corrección de 2026, Apple es la única de las tres que anota ganancias significativas. La diferencia se explica, en parte, en el capex: lo que Apple no gasta en servidores lo convierte en flujo de caja libre, y ese efectivo es lo que el mercado está premiando ahora.
iPhone Duo y la apuesta del hardware
Al argumento financiero se suma un catalizador de producto. El iPhone Duo, el primer teléfono plegable de Apple, agotó el stock disponible para retiro en tienda el mismo día del lanzamiento, con envíos que podrían extenderse hasta finales de enero. Gene Munster, de Deepwater Asset Management, proyecta ventas de 20 millones de unidades en el año fiscal 2027 y un aporte de US$8,000 millones a los ingresos del segmento, lo que elevaría el crecimiento esperado del iPhone de 10% a 13%.
La capitalización de mercado de Apple se ubica en US$5.08 billones y está a solo US$42,000 millones de superar a Nvidia como la empresa más valiosa del mundo, brecha que se cerraría con un alza de apenas 0.83%. La compañía fue además el mayor contribuyente individual al avance de 12% que acumula el S&P 500 en el año.
Las señales de precaución
El optimismo tiene sus límites. Apple cotiza a 36 veces las ganancias de los últimos doce meses, el múltiplo más elevado desde enero de 2008. Los ingresos crecerían alrededor de 15% en el ejercicio actual, pero la proyección para el año fiscal 2027 se modera a 9.7%. Loop Capital rebajó la recomendación sobre la acción a «mantener», y se han reportado ventas de acciones por parte de directivos de la compañía.
Peter Thiel, en declaraciones públicas, sostuvo que Apple no ha desarrollado «nada nuevo» desde el fallecimiento de Steve Jobs en 2011, aunque en el mismo comentario la definió como una compañía bien administrada con atributos propios de una acción de valor. Un múltiplo de 36 veces con un crecimiento proyectado de un dígito alto para 2027 deja escaso margen para sorpresas negativas.
El 2 de noviembre, Apple publicará los resultados del cuarto trimestre fiscal. Será también el primer reporte bajo la conducción de John Ternus, quien asumió como CEO el 1 de septiembre tras la salida de Tim Cook. El mercado evaluará entonces si los márgenes resisten la desaceleración del crecimiento y si la tesis del refugio financiero que sostiene la acción aguanta un múltiplo que pocas compañías del mundo pueden justificar.