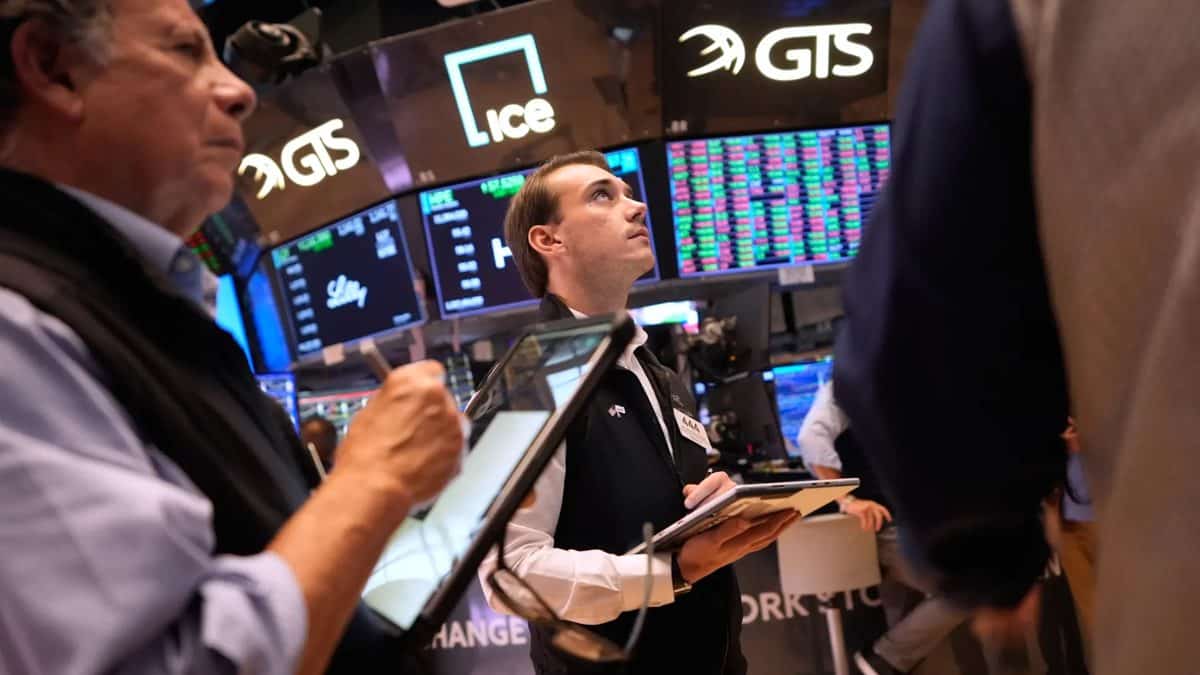
El Nasdaq 100 marcó un nuevo máximo histórico este viernes 2 de octubre al avanzar 1.6%, hasta los 27,304 puntos, impulsado por un informe de empleo de septiembre en EEUU que quedó muy por debajo de lo esperado y redujo drásticamente las probabilidades de que la Reserva Federal (Fed) suba tasas de interés en octubre.
La lectura del mercado fue directa: un mercado laboral débil equivale a menor presión para que la Fed apriete más la política monetaria, lo que abarata el costo del dinero a futuro y favorece a las empresas tecnológicas de alto crecimiento. Para los inversionistas dominicanos y latinoamericanos con exposición a activos en dólares o a fondos indexados, el rally de hoy eleva la valoración de esas posiciones, aunque la volatilidad geopolítica en Medio Oriente y la caída del petróleo añaden incertidumbre al panorama global.
El dato que movió los mercados
La economía de EEUU generó apenas 29,000 empleos no agrícolas en septiembre, tras el ajuste estacional, frente al consenso de analistas que proyectaba 84,000 nuevas plazas. La tasa de desempleo subió a 4.2%, una décima por encima del 4.1% que esperaba el mercado. Las revisiones a meses anteriores agravaron el cuadro: agosto quedó en 133,000 empleos creados y julio pasó de un registro positivo a una contracción de 10,000 nóminas, lo que suma una caída neta de 60,000 empleos en las revisiones.
Analistas de Deutsche Bank subrayaron que «los informes mensuales de empleo siempre son un punto destacado en el panorama macroeconómico, pero este es particularmente importante, ya que la persistente resiliencia de los datos ha sido un factor de apoyo para los activos de riesgo estadounidenses». Desde Jefferies añadieron en una nota publicada tras conocerse el reporte que «para la Reserva Federal, esta cifra debería ser la gota que colme el vaso en cuanto a una subida de tipos en octubre».
La reacción en el mercado de futuros de tasas fue inmediata: la probabilidad implícita de un alza de la Fed en su reunión de octubre se desplomó al 17%, desde el 70% que asignaba el mercado el lunes y el 30% registrado el jueves 1 de octubre, cuando los rendimientos de los bonos ya habían comenzado a ceder. El bono del Tesoro a 10 años terminó la jornada del jueves con una caída de más de cuatro puntos básicos desde sus máximos de 2022, y el bono a 2 años registró su mayor caída diaria desde julio.
Rally en Wall Street y líderes tecnológicos en máximos
El Nasdaq 100 lideró las alzas en Wall Street este viernes, pero los demás índices también avanzaron. El S&P 500 subió 0.9%, hasta los 7,737 puntos, y el Dow Jones ganó 0.5%, situándose en 51,173 puntos. Nvidia encabezó el repunte del sector tecnológico con un alza de 2.7%, superando los $237 dólares por acción y alcanzando también un nuevo récord histórico. Otras empresas del sector como Palo Alto Networks, CrowdStrike y AMD tocaron igualmente máximos históricos, mientras que Intel subió 3%.
En el plano corporativo, el Nasdaq 100 anunció un cambio de composición: Moderna reemplazará a Warner Bros. entre sus componentes a partir del 9 de octubre.
Tesla publicó sus cifras de entregas del tercer trimestre: 486,532 vehículos entregados, una caída de aproximadamente 2% frente a las 497,099 unidades del mismo período del año anterior, aunque superior a las 480,126 del segundo trimestre de este año. Las acciones de la compañía subieron 5% en la sesión. Ford, por su parte, reportó una contracción interanual de 6.6% en sus ventas del tercer trimestre, con 507,395 vehículos ligeros, aunque mantiene la tercera posición en ventas en EEUU por un margen estrecho sobre Hyundai Motor.
Petróleo se desploma y tensión en Medio Oriente
El precio del crudo cayó con fuerza este viernes tras la decisión del G7 de liberar 100,000 barriles de sus reservas estratégicas para contener los precios del diésel. Reuters informó que los estados miembro de la Unión Europea debatían una propuesta liderada por Francia que contempla 50 millones de barriles de diésel por parte de la UE y otros 50 millones de barriles de crudo por parte de los miembros de la Agencia Internacional de Energía. La medida se produce después de que el presidente Donald Trump presionara a los aliados europeos para liberar «inmediatamente» sus reservas de diésel.
El petróleo WTI cayó más de 4%, hasta $89.1 dólares por barril, por debajo del umbral de los $90. El Brent retrocedió 3.5%, a $98.75 dólares, por debajo del nivel psicológico de los $100 dólares. La caída del crudo tensionó brevemente los precios antes de que prevaleciera el sentimiento positivo en los mercados de renta variable. En sentido contrario, el Wall Street Journal reportó que varios buques del Cuerpo de Marines de EEUU y hasta 10,000 soldados adicionales se están desplegando en el entorno de Irán, lo que incrementa la tensión en Oriente Medio y podría revertir parte de la baja en el precio del crudo si el conflicto escala.
En Europa, la inflación de la zona euro se situó en 3.8% en septiembre, su nivel más alto desde septiembre de 2023, por encima del 3.6% esperado por el consenso y muy superior al 3.2% de agosto. La cifra casi duplica el objetivo del 2% del Banco Central Europeo (BCE). La inflación subyacente, que excluye energía y alimentos, sí se ubicó en línea con lo previsto, en 2.5%, lo que sugiere que el alza fue impulsada principalmente por los precios de la energía. Las bolsas europeas cerraron con ganancias superiores al 1% en la mayoría de índices; el Dax alemán avanzó 1.2% y el Ibex 35 español sumó 0.9%, aunque la semana completa apunta a ser la más floja desde abril.
Los próximos catalizadores que definirán la dirección de los mercados serán la reunión de octubre de la Fed, los datos de inflación en EEUU y la evolución del conflicto en Oriente Medio, que podría revertir con rapidez la caída del petróleo y alterar el cálculo de los bancos centrales.