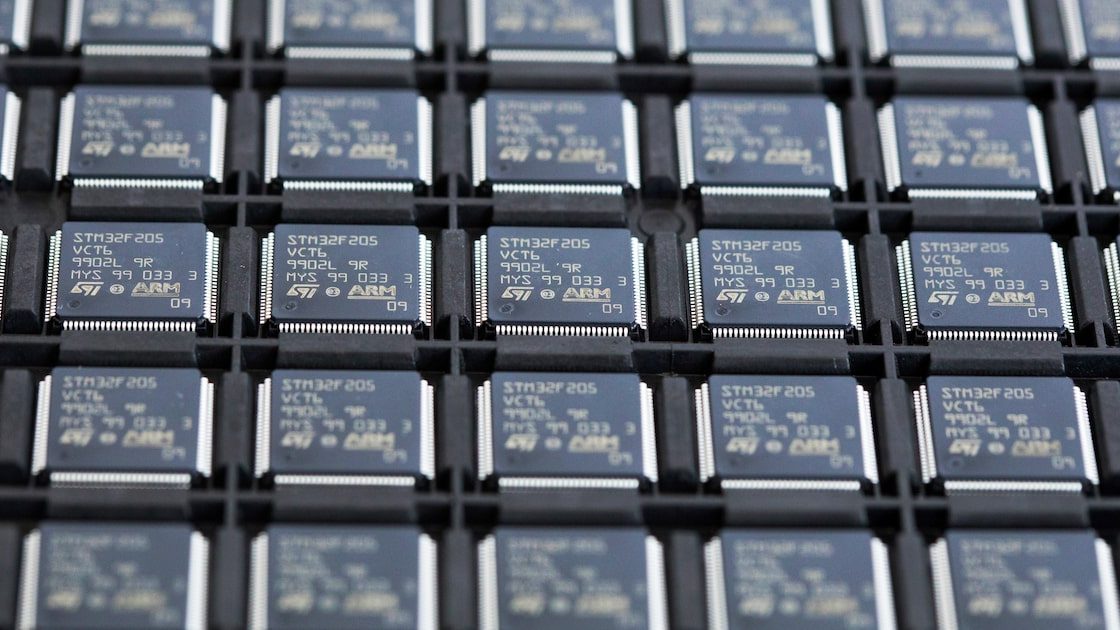
Los chip-dólares, nombre que Deutsche Bank da a los superávits comerciales de la industria asiática de semiconductores que vuelven a Wall Street, alimentan una inversión extranjera en acciones estadounidenses que ya supera los US$1 billón al año y que, según la entidad, podría volver más volátil al dólar.
La advertencia importa para República Dominicana, donde el dólar sirve de referencia en las importaciones, la deuda externa y buena parte de los precios. Una moneda con más oscilaciones puede trasladarse al tipo de cambio, al costo de lo que el país compra afuera y al servicio de los préstamos en divisas de empresas y del Estado. El país, además, entró en la industria de semiconductores con acuerdos en Arizona, como publicó Diario Financiero.
El planteamiento aparece en un informe especial de la analista Mallika Sachdeva, de Deutsche Bank. Según el documento, el capital foráneo que entra a la renta variable (el mercado de acciones) de Estados Unidos se volvió una fuente central para cubrir el déficit externo de ese país. Asia fue la región que más aportó al aumento de esas compras durante el último año.
Acciones en lugar de bonos: el cambio frente a los petrodólares
La comparación que hace el banco es con los petrodólares de los años 70. Los excedentes de los países exportadores de petróleo terminaban entonces en bonos del Tesoro de Estados Unidos, un activo considerado estable. Los superávits de los fabricantes asiáticos de chips, en cambio, se colocan hoy en acciones.
Esa diferencia tiene un costo en estabilidad, de acuerdo con Deutsche Bank. Las acciones estadounidenses fluctúan tres veces más que los bonos del Tesoro, y los títulos del sector tecnológico pueden llegar a oscilar hasta diez veces más. Con ese punto de partida, la entidad advierte que la creciente dependencia del dólar de estos flujos, que pasan por activos de mayor riesgo, podría traducirse con el tiempo en una moneda más volátil.
Un circuito que financia a las empresas de inteligencia artificial
El dinero que entra a las acciones estadounidenses cumple dos tareas a la vez. Ayuda a cubrir el déficit externo del país y, al mismo tiempo, entrega capital a las empresas que impulsan la inteligencia artificial (IA) y el desarrollo de semiconductores.
Para Deutsche Bank, ese vínculo forma un circuito nuevo: los excedentes que genera la industria de chips en Asia terminan financiando a las compañías estadounidenses que encabezan la expansión tecnológica. El banco considera que ese mecanismo podría generar inestabilidad en los desequilibrios globales, es decir, en las diferencias entre los países que ahorran y exportan más y los que gastan e importan más.
La entidad enumera los factores que pueden alterar estos flujos: un giro en las expectativas sobre la IA, el clima político en Estados Unidos, las emisiones y colocaciones de gran tamaño en los mercados de capitales, posibles restricciones a las exportaciones y la rivalidad tecnológica con China.
De la influencia geopolítica a la ventaja tecnológica
Más allá del efecto financiero, Deutsche Bank lee el auge de los chip-dólares como señal de que cambió el origen de la fortaleza estadounidense. En su análisis, la posición dominante del dólar se apoya cada vez más en la ventaja tecnológica del país, mientras que en etapas anteriores dependía en mayor medida de factores geopolíticos.
Esa ventaja, agrega el banco, reside sobre todo en el sector privado, porque los flujos que respaldan a la divisa se canalizan por los balances de empresas y otros agentes privados. Por la rapidez con que evoluciona la IA y se intensifica la competencia tecnológica entre países, Deutsche Bank considera especialmente necesario entender este esquema y sus riesgos.
Los próximos indicadores a seguir son los que el propio banco señala como fuente de riesgo: el ánimo del mercado frente a la IA, cualquier límite a la exportación de chips y el pulso tecnológico con China, ya que un cambio en cualquiera de ellos alteraría la entrada de capital a las acciones de Estados Unidos y, con ella, el comportamiento del dólar.