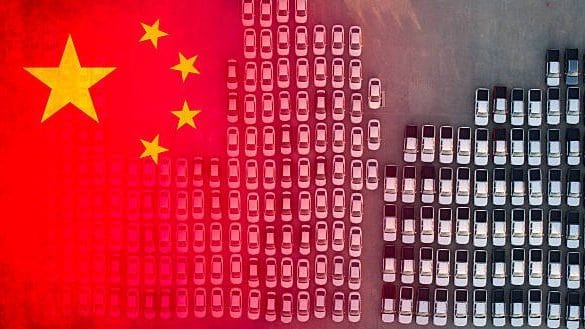

China cerrará 2026 lista para exportar 12 millones de autos, más del doble que en 2023 y más de diez veces el millón anual que despachaba a comienzos de la década. La razón no es una ventaja competitiva elegida, sino una ecuación aritmética sin solución fácil: una capacidad instalada de 55.5 millones de vehículos al año frente a una demanda interna de apenas 23 millones, lo que deja la tasa de utilización promedio de las plantas en torno al 50%.
Esa brecha entre lo que China puede fabricar y lo que sus propios ciudadanos compran llega directamente al bolsillo del consumidor dominicano. Las marcas chinas pasaron de representar el 12.5% de los vehículos importados en República Dominicana entre enero y mayo de 2025 al 15.5% en el mismo período de 2026, según datos de Revista Mercado. El precio más bajo y el mayor equipamiento son la cara visible del fenómeno; la red de repuestos, el valor de reventa y la presión sobre los importadores tradicionales son la otra.
Un ritmo exportador sin precedente en la industria automotriz
Los datos acumulados de enero a septiembre de 2026 no tienen paralelo histórico en el sector. China despachó al exterior 8.205 millones de unidades en ese período, un 65.8% por encima de los primeros nueve meses del año anterior, de acuerdo con estadísticas sectoriales recogidas por news.metal. Solo en septiembre salieron 1.18 millones de vehículos, con un alza de 56.3% en volumen y de 62% en valor respecto al mismo mes de 2025.
El componente eléctrico e híbrido enchufable es el de mayor dinamismo. Las exportaciones de vehículos de nueva energía (NEV, por sus siglas en inglés), categoría que agrupa autos eléctricos de batería e híbridos enchufables, llegaron a 571,000 unidades en septiembre, un 160% más que un año atrás, según cifras de la Asociación China de Fabricantes de Automóviles citadas por CNEVPost.
La guerra interna de precios que alimenta el excedente exterior
La presión exportadora no se explica solo por el tamaño de las plantas: también refleja un mercado doméstico en dificultades. Las ventas internas retrocedieron 3.2% en el primer semestre de 2026 por la debilidad del consumo privado y el deterioro del sector inmobiliario, que arrastra la confianza de los hogares. Al mismo tiempo, los precios de los vehículos en China han caído casi una quinta parte desde inicios de 2023, según estimaciones de AlixPartners citadas por Naked Capitalism.
Pekín bautizó el fenómeno como «neijuan» (involución): una competencia destructiva en la que ningún actor gana. La respuesta gubernamental comenzó en julio de 2025 con una campaña para contener las guerras de precios, mejorar estándares de calidad y eliminar el proteccionismo de los gobiernos provinciales. Los resultados fueron escasos. Desde entonces, según Trivium China, Pekín escaló las herramientas: una reforma a la Ley de Precios que prohíbe vender por debajo del costo de producción, la revocación de licencias a fabricantes considerados «zombi» por el Ministerio de Industria y Tecnología, y en agosto de 2026 una campaña de supervisión de seguridad impulsada por el temor a que la presión de márgenes lleve a recortar estándares técnicos.
La tensión comercial con el resto del mundo tiene raíces en una asimetría estructural, como señala un estudio del Parlamento Europeo sobre el sector: los subsidios estatales y el crédito barato siguen sosteniendo a los fabricantes de gama baja, que arrastran a toda la industria a competir por precio. Mientras esa base productiva no se desmantle, el excedente continuará buscando salida en los mercados externos.
Cómo Europa y Estados Unidos respondieron: aranceles, precios mínimos y cuotas
La Unión Europea aplicó derechos compensatorios definitivos de entre 7.8% y 35.3% a los vehículos eléctricos chinos, que se acumulan al arancel base del 10%. Paralelamente, Bruselas habilitó una vía alternativa: los «compromisos de precios», un mecanismo por el que el exportador acepta vender por encima de un precio mínimo acordado y respetar cuotas de volumen a cambio de quedar eximido del derecho adicional. El primer acuerdo de este tipo se firmó en febrero de 2026 con Volkswagen (Anhui) para el modelo CUPRA Tavascan, con cuota anual, precio mínimo, canales de distribución definidos y compromisos de inversión en territorio europeo, según el Diario Oficial de la Unión Europea.
En octubre de 2026, el alcance de la negociación se amplió. China y la UE alcanzaron un entendimiento para moderar las exportaciones de vehículos híbridos convencionales e híbridos enchufables; el comisario europeo Maros Sefcovic indicó que el acuerdo podría reducir las importaciones en varios millones de unidades en cuatro años. Es la primera vez que Bruselas negocia techos de cantidad y no únicamente niveles de precio.
Estados Unidos y Canadá optaron por barreras más altas: ambos países mantienen aranceles de hasta 100% sobre los autos eléctricos chinos. El resultado, aparentemente paradójico, es que las exportaciones chinas de NEV crecieron de todas formas este año, redirigidas hacia mercados sin restricciones arancelarias, exactamente el segmento donde se ubica la mayor parte de América Latina.
Fabricar dentro del mercado para esquivar el arancel
La respuesta estratégica de los grandes grupos chinos consiste en instalar capacidad productiva en los mismos países donde quieren vender. BYD tiene plantas operativas en Brasil, Tailandia, Indonesia y Uzbekistán. Su primera fábrica en Europa, ubicada en Szeged (Hungría), arrancó producción de prueba en enero de 2026 con una capacidad proyectada de 200,000 vehículos al año, con el ensamblaje a plena escala previsto para el cuarto trimestre. El complejo de Camaçari, en Brasil, apunta a 300,000 unidades anuales; la empresa se comprometió a superar el 50% de contenido local a partir de enero de 2027, según Electrive.
Geely, Chery, Great Wall y SAIC replican la misma lógica en Tailandia, Brasil, Hungría, Indonesia, España y Rusia, frecuentemente en instalaciones que antes ocupaban Ford, GM, Renault o Nissan. Para los gobiernos receptores, el debate ya no gira en torno al precio del vehículo importado, sino al empleo generado localmente y al nivel real de transferencia tecnológica que acompaña esas inversiones, como analiza Transitions Lab.
El riesgo de política comercial que RD debería anticipar
Además de la cuota de mercado, hay un riesgo regulatorio que conviene tener en el radar. Si República Dominicana se consolida como destino de inventario excedente o plataforma de reexportación, la presión para adoptar medidas similares a las europeas aumentará: la experiencia de la UE muestra que el instrumento preferido no son las prohibiciones, sino los precios mínimos de importación combinados con compromisos de volumen. Las marcas chinas ya acumulan el 1.6% del parque vehicular nacional al cierre de 2025 y su participación crece trimestre a trimestre.
La ecuación de fondo que impulsa todo este movimiento es fija: 55.5 millones de unidades de capacidad instalada, 23 millones de demanda doméstica y una corriente exportadora que alcanza ya los 12 millones de vehículos al año. Los aranceles pueden redirigir esa corriente, pero no reducen el volumen total que el sistema chino necesita colocar en algún mercado. La pregunta que los importadores dominicanos y el regulador deben responder es bajo qué condiciones prefieren recibirla.