Starbucks cerró aproximadamente 250 cafeterías en Estados Unidos y Canadá durante septiembre, alrededor del 1% de sus más de 18,000 establecimientos en Norteamérica, incluso mientras sus ventas comparables globales crecían 7.9% en el tercer trimestre fiscal de 2026, terminado el 28 de junio.

La decisión ilustra la lógica central del plan Back to Starbucks, que el CEO Brian Niccol puso en marcha desde que asumió el cargo en septiembre de 2024: no se trata de recuperar clientes a cualquier costo, sino de concentrar capital en ubicaciones capaces de generar rentabilidad suficiente y ofrecer la experiencia que la marca busca proyectar. Los cierres selectivos encarecen menos el negocio que mantener puntos de venta que no alcanzan un desempeño financiero aceptable.
Resultados del trimestre: crecimiento real, con un efecto extraordinario
Los números del tercer trimestre fiscal reflejan una recuperación comercial concreta. Las ventas comparables en Estados Unidos avanzaron 7.9% y en Norteamérica en conjunto 8.1%. El número de transacciones globales creció 4.2% y el ticket promedio 3.5%.
El margen operativo GAAP subió de 9.9% a 10.5%, y el beneficio neto atribuible a Starbucks prácticamente se duplicó: pasó de US$558.3 millones a US$1,045.3 millones, un incremento de 87.2%. Sin embargo, las cuentas del trimestre incluyeron una ganancia extraordinaria neta de US$536.3 millones derivada de la desinversión del negocio minorista en China, a través de la nueva sociedad con Boyu Capital. Es decir, la recuperación operativa avanza, pero parte del salto en el beneficio responde a ese efecto puntual.
Cierres y remodelaciones: dos caras del mismo plan
Los 250 cierres actuales se suman a una reestructuración que arrancó en septiembre de 2025, cuando Starbucks cerró 627 establecimientos durante su cuarto trimestre fiscal, más del 90% de ellos en Norteamérica, y eliminó alrededor de 900 puestos corporativos no vinculados directamente con las cafeterías.
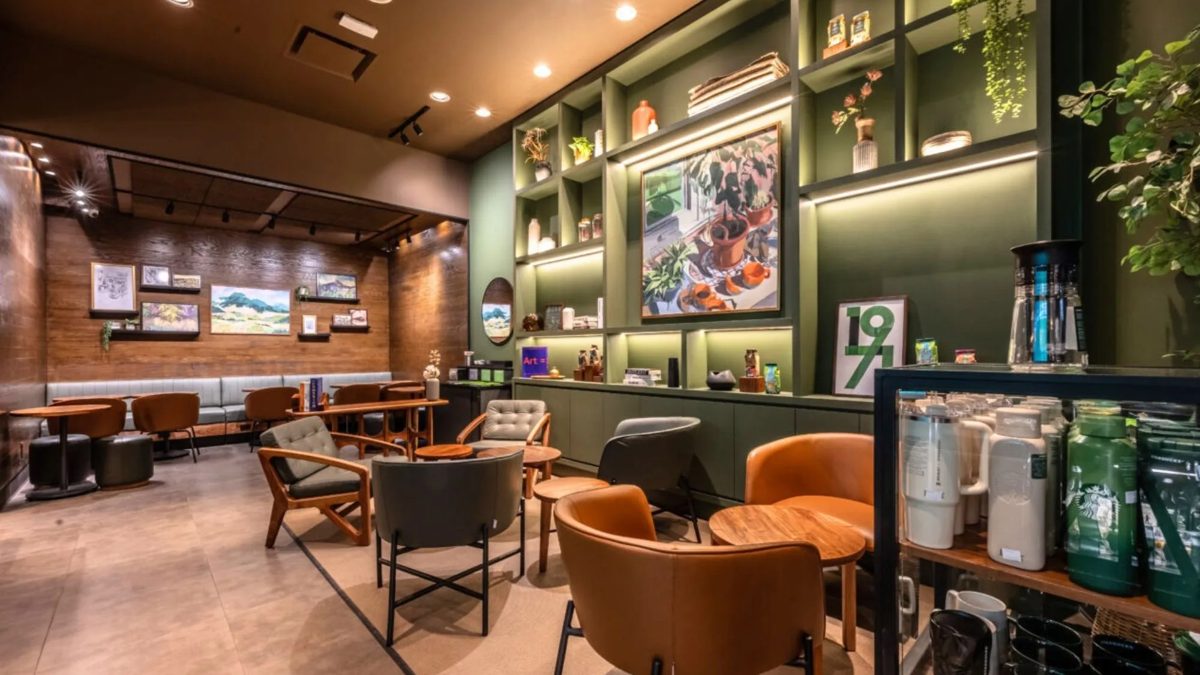
La lógica no es simplemente reducir la red. La empresa ha remodelado más de 1,000 cafeterías en Estados Unidos y Canadá en los últimos meses y tiene como meta alcanzar al menos 1,500 renovaciones al cierre del ejercicio fiscal 2026. El plan retira capital de ubicaciones con perspectivas débiles para reinvertirlo en aquellas que considera más rentables.
El objetivo financiero del plan es claro: US$2,000 millones en ahorros brutos hasta el ejercicio fiscal 2028, distribuidos entre costos de productos y distribución, gastos operativos y gastos generales y administrativos. Al mismo tiempo, la compañía está invirtiendo en más personal durante horas pico, remodelaciones, tiempos de servicio más cortos y mejoras de diseño orientadas a recuperar el concepto de la cafetería como «tercer lugar», el espacio entre la casa y el trabajo que fue durante años uno de los activos diferenciadores de la marca.
En su Investor Day de enero, Starbucks estableció metas para 2028: un margen operativo ajustado de entre 13.5% y 15%, ingresos con crecimiento de al menos 5% anual y más de 2,000 nuevas cafeterías netas en su portafolio mundial.
China: de operación directa a sociedad con Boyu Capital
El segundo frente de transformación es China. Después de más de 26 años de expansión directa, Starbucks anunció en noviembre de 2025 una sociedad conjunta con Boyu Capital. La operación se cerró formalmente en abril de 2026: Boyu controla ahora 60% de la sociedad, mientras Starbucks conserva 40% y mantiene la propiedad y licencia de la marca y su propiedad intelectual.
La sociedad opera alrededor de 8,000 cafeterías con aspiraciones de llegar a 20,000 establecimientos en el largo plazo. El giro responde, en parte, a la presión competitiva de cadenas locales como Luckin Coffee, que transformaron rápidamente las expectativas de precio, digitalización y velocidad de expansión en ese mercado. Los datos ya muestran cierta estabilización: en el segundo trimestre fiscal de 2026, las ventas comparables en China crecieron 0.5%, tras varios periodos de fuertes caídas.
México, mercado piloto para el nuevo modelo
Mientras Starbucks cierra establecimientos poco rentables en Norteamérica, en México la estrategia apunta en sentido contrario. Starbucks México, operado por Alsea, anunció más de 80 remodelaciones de cafeterías durante 2026 en ciudades como Ciudad de México, Monterrey, Acapulco y Ensenada. El país cuenta con más de 950 establecimientos y 13,000 empleados de la marca, y funciona como mercado piloto latinoamericano para el nuevo concepto de diseño de Back to Starbucks. Alsea y Starbucks renovaron en mayo sus acuerdos de licencia hasta 2046 para los mercados donde el operador mexicano maneja la marca.
Al cierre del 6 de octubre, las acciones de Starbucks cotizaban en US$96.11, todavía aproximadamente 13% por debajo de su máximo de 52 semanas. La compañía ya demostró que puede recuperar tráfico tras varios trimestres difíciles; lo que el mercado sigue monitoreando es si esos clientes se traducen consistentemente en márgenes más altos después de absorber las inversiones en personal, remodelaciones y tecnología que el plan exige.