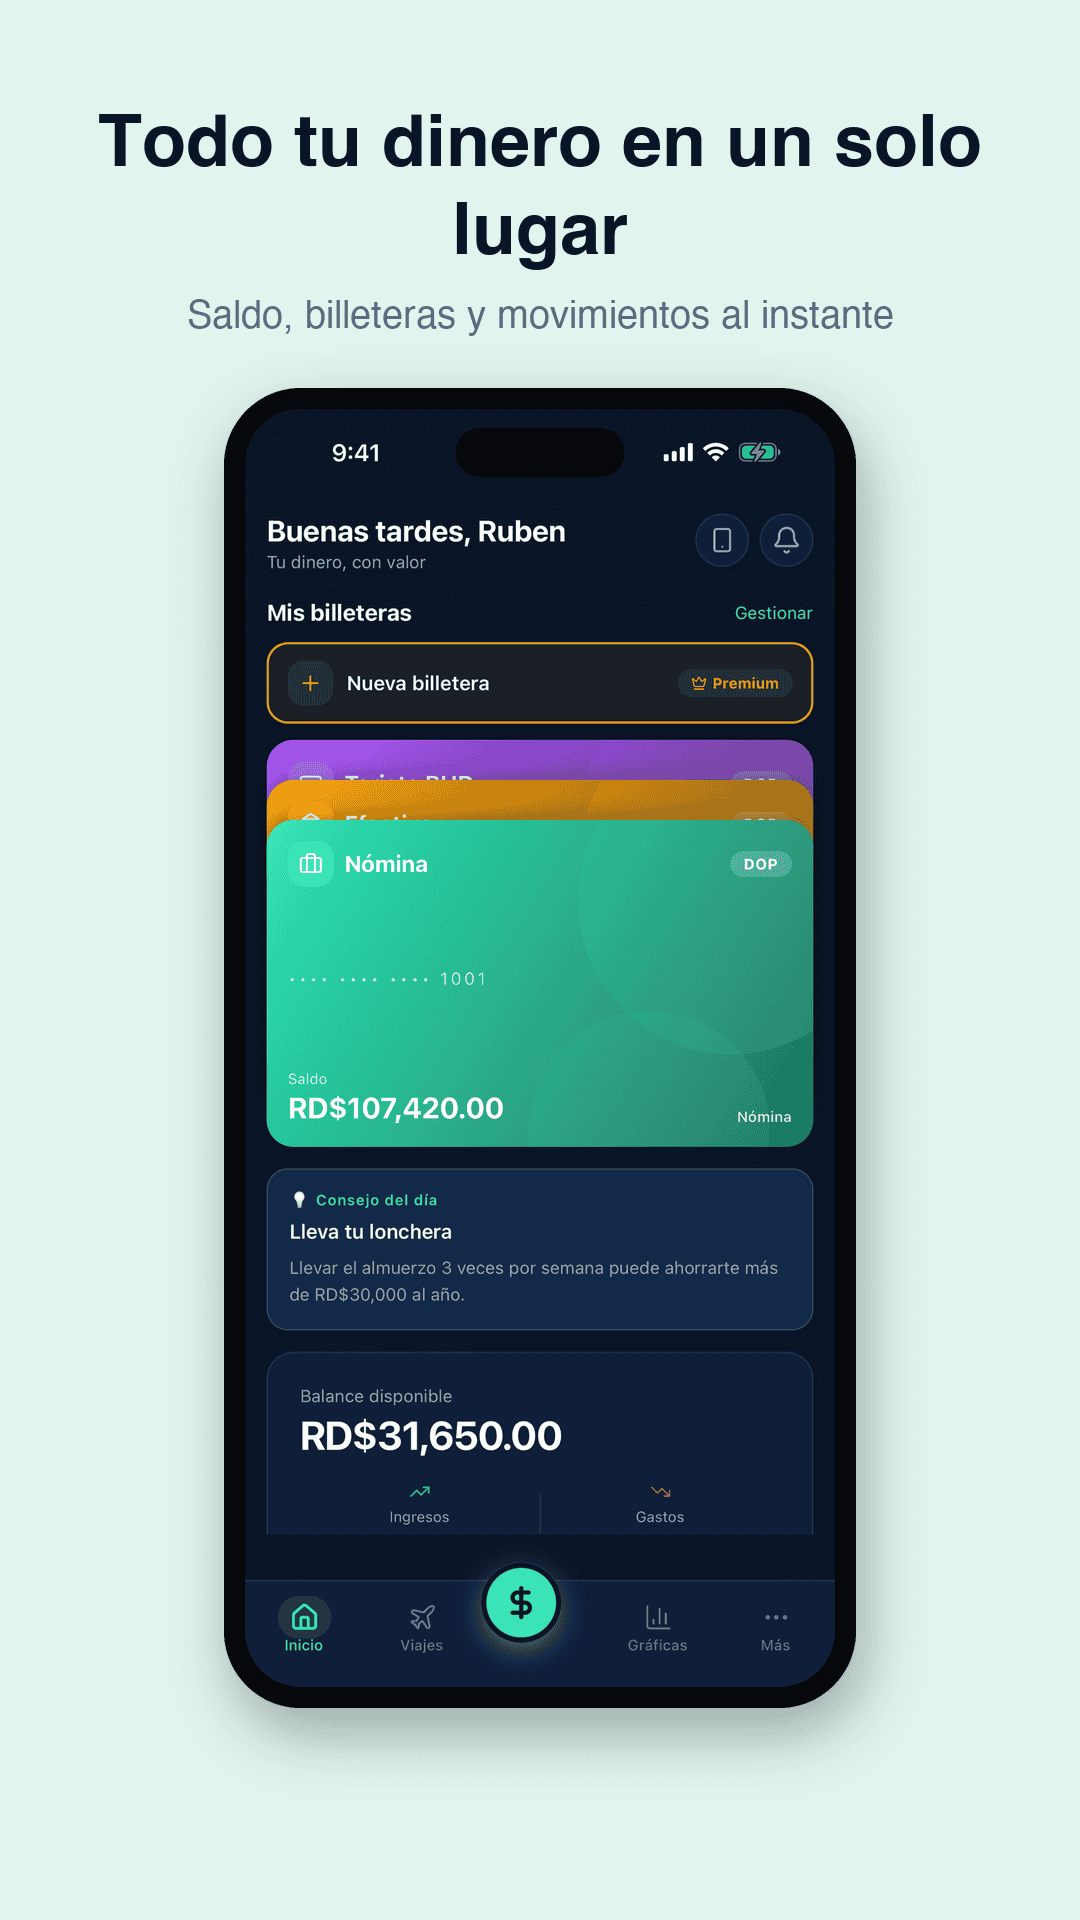
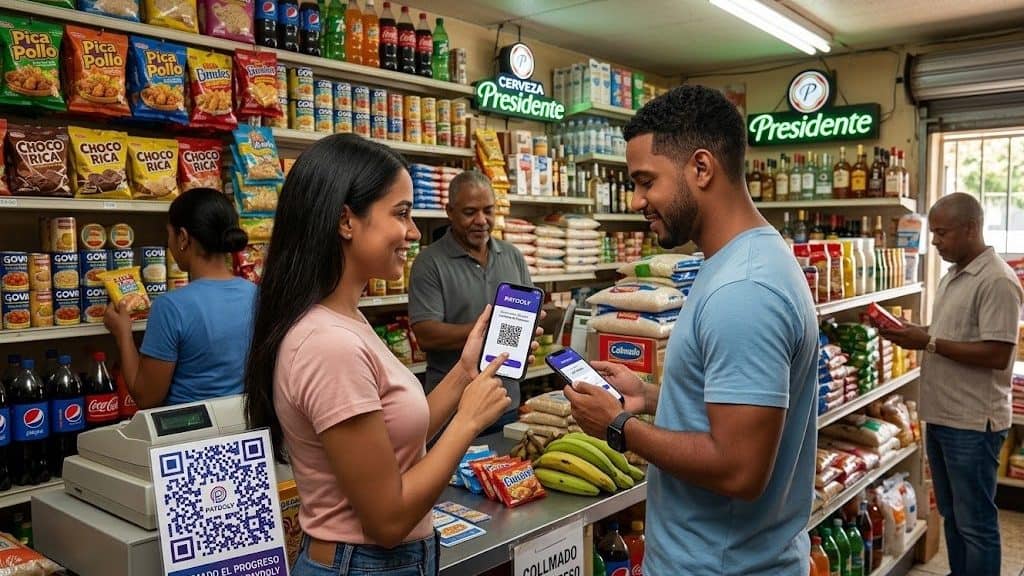
La fintech Paydoly llega a República Dominicana con una plataforma de pagos por QR dirigida a colmados, peluquerías, talleres y otros pequeños negocios que operan fuera de la infraestructura bancaria tradicional. La empresa inició una versión beta que ya alcanza aproximadamente 100 comercios en el país.

La entrada de Paydoly ocurre en un mercado donde coexisten dos realidades opuestas: el 83% de penetración de pagos sin contacto y, al mismo tiempo, solo el 6% de los pequeños comercios con una terminal de punto de venta (POS). Esa brecha encarece la participación de los micronegocios en la economía digital y limita el acceso al crédito formal, dado que sin historial de transacciones digitales es más difícil calificar a financiamiento.
La propuesta y cómo funciona
La plataforma reúne en una sola aplicación códigos QR para cobrar, transferencias entre personas, solicitudes de pago y servicios conectados al efectivo. El modelo no requiere equipos físicos ni contratos bancarios complejos: el comerciante genera un código desde su teléfono y el cliente paga desde el suyo.
«Un negocio de barrio no debería necesitar equipos costosos ni una estructura bancaria complicada para participar en la economía digital», afirmó Edward Nupa, fundador y CEO de Paydoly.
Para el consumidor, la aplicación permite enviar, recibir y usar dinero sin depender de una sucursal o tarjeta física. Para el negocio, el beneficio va más allá de la comodidad: las transacciones quedan registradas, lo que puede facilitar el acceso a financiamiento y acelerar la formalización de microempresas.
El contexto del mercado dominicano
República Dominicana registra una aceleración visible en los pagos digitales. Entre enero y septiembre de 2025, alrededor del 67% de las transacciones con tarjetas en terminales de punto de venta fueron sin contacto. Las billeteras digitales pasaron de 1.3 millones de transacciones en enero de 2025 a 2.5 millones en septiembre del mismo año, un aumento de 1.1 millones de operaciones en nueve meses.
En valor, los pagos con billeteras digitales alcanzaron RD$4,351.6 millones en septiembre de 2025, frente a RD$2,263 millones en enero, es decir, prácticamente el doble en ese período. No obstante, alrededor del 75% de los pagos cotidianos en el país todavía se realizan en efectivo, según datos citados en un análisis de Acento.
Un mercado que ya tiene competencia
Paydoly no entra a un espacio vacío. En marzo de 2026, Banco Popular lanzó Toke, una plataforma que permite enviar y recibir dinero por número telefónico, pagar con QR y facilitar cobros a micro y pequeños negocios. Toke reporta más de un millón de usuarios, más de 30,000 microcomercios incorporados y 5,000 puntos de ingreso y retiro de efectivo.
La diferencia de posicionamiento podría definir la competencia. Paydoly se presenta como una solución diseñada para quienes están fuera o en los márgenes del sistema financiero convencional, mientras que Toke opera con el respaldo de uno de los bancos más grandes del país.
El reto de la interoperabilidad
El principal interrogante para el crecimiento de Paydoly es si su QR será interoperable con otras billeteras y plataformas. Un estudio sobre fintech y desarrollo elaborado para el Consejo Nacional de Competitividad propone un Código QR Único Nacional, bajo el cual cualquier cliente podría pagar en cualquier comercio sin importar qué entidad procese el cobro.
Si Paydoly logra integrarse a ese esquema, su alcance podría multiplicarse significativamente. Si opera como un sistema cerrado, su expansión dependerá de convencer al mismo tiempo al comerciante y al cliente de adoptar la misma aplicación, lo cual frena el crecimiento en mercados donde ya hay varias apps disponibles.
El desempeño de Paydoly en los próximos meses se medirá en tres variables: su capacidad para escalar más allá del piloto de 100 comercios, la competitividad de sus comisiones frente a alternativas como Toke, y su integración o no a la arquitectura de interoperabilidad que el ecosistema local tiene en discusión.