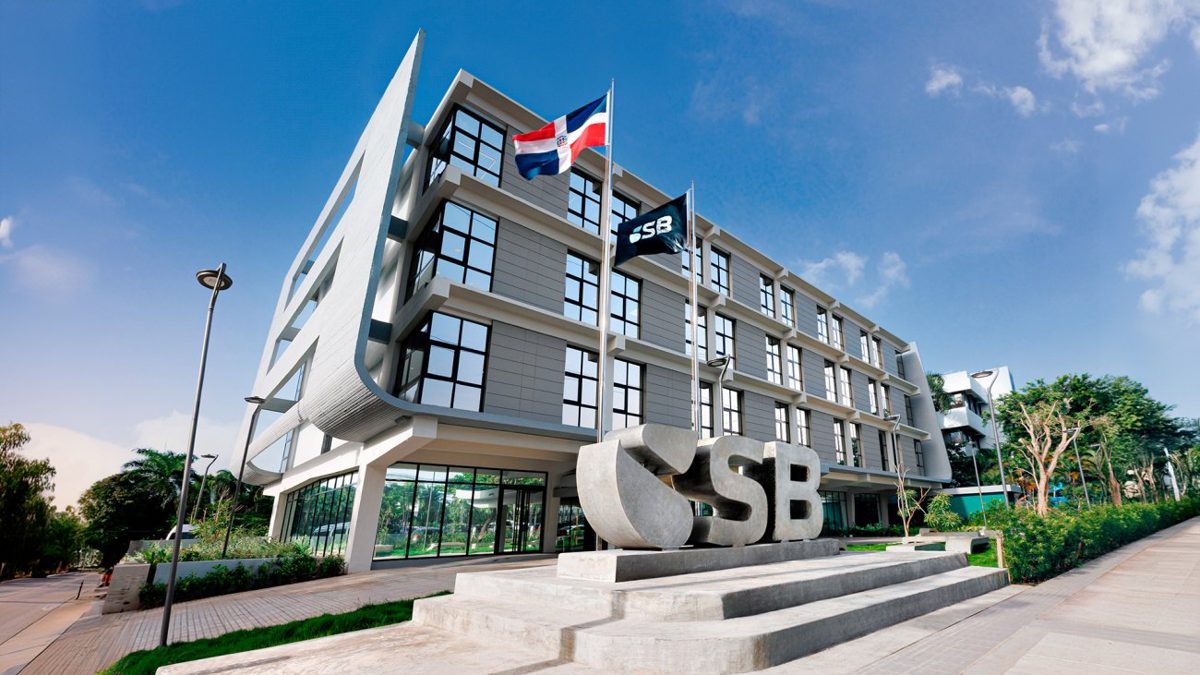

Unas 40,000 empresas dominicanas cuentan con financiamiento bancario, una fracción cercana al 10% de las alrededor de 400,000 personas jurídicas inscritas en las cámaras de comercio, de acuerdo con Stefan Bolta, director de Estudios Económicos de la Superintendencia de Bancos (SB). El dato indica que solo una de cada diez empresas registradas tiene acceso al crédito bancario.
Para las micro, pequeñas y medianas empresas (mipymes), la limitación pesa de forma directa: sin préstamos formales les resulta más difícil comprar inventario, invertir o ampliar su operación. Según Bolta, incluso abrir una cuenta en un banco sigue siendo un obstáculo para muchos negocios pequeños, un paso previo a cualquier solicitud de financiamiento.
Un sistema con más deudores y una brecha empresarial
El funcionario explicó que el sistema financiero suma actualmente unos 2.7 millones de deudores, luego de sumar cerca de 800,000 nuevos usuarios en la etapa de recuperación posterior a la pandemia. Bolta valoró ese crecimiento como un aporte a la inclusión financiera y a la formalización de la economía.
Las proyecciones que manejó indican que el total de deudores podría rondar los 3 millones dentro de dos años.
En el segmento empresarial, el número de deudores aumentó casi 50% frente a los niveles previos a la pandemia. Una parte importante de ese incremento corresponde a microempresas, entre ellas negocios pequeños liderados por mujeres que quieren desarrollar sus emprendimientos y obtener ingresos, precisó Bolta.
Pese a ese avance, el director sostuvo que la proporción de alrededor de 10% muestra cuánto espacio tiene el sistema financiero formal para llegar a más empresas y darles acceso a recursos para sus actividades.
Cuentas básicas y apertura a distancia
Para reducir la brecha, la SB desarrolla una estrategia de inclusión financiera para las mipymes que abarca tanto el ahorro como el financiamiento. Entre las medidas, Bolta citó las cuentas básicas para estas empresas, creadas por una circular que reduce los requisitos de apertura e introduce una debida diligencia simplificada, es decir, controles más ligeros con los que el banco verifica la identidad y el perfil de su cliente.
El funcionario mencionó también una disposición que autoriza abrir cuentas bancarias de manera virtual o remota. Su propósito es acortar los trámites y el tiempo que toma a una empresa ingresar al sistema financiero.
Como la apertura de cuenta todavía genera fricción en muchos negocios pequeños, la SB coordina con las entidades que supervisa y con organismos como las cámaras de comercio para agilizar el proceso, señaló Bolta.
ProUsuario y la orientación hacia el sector productivo
La estrategia prevé además que las empresas usen la información de la plataforma ProUsuario para administrar sus negocios. Según Bolta, la Superintendencia quiere llevar a las mipymes el tipo de iniciativas que hasta ahora se centraban en proteger los derechos y dar más herramientas a los usuarios financieros a título individual.
En su opinión, un sistema financiero exitoso debe, además de conservar su solvencia y seguir creciendo, canalizar recursos a actividades productivas, atraer a nuevos participantes y crear más oportunidades económicas. Bolta afirmó que la meta es que ese crecimiento se refleje en más empresas con opciones de desarrollo y en una distribución más amplia de los recursos, con efectos positivos para el bienestar social del país.
Habrá que seguir si las cuentas básicas y la apertura remota elevan la cantidad de empresas con crédito frente a la base actual de unas 40,000, y si los deudores totales se acercan a los 3 millones que proyecta el organismo en los próximos dos años.