
El viernes que viene es Black Friday y medio país va a pagar con tarjeta «por los puntos». Esta semana revisamos los programas de recompensas de los 5 bancos más grandes del país, con sus tarifarios oficiales reportados a la Superintendencia de Bancos. La cuenta no es la que te vendieron.

Solo dos tipos de recompensa te dicen cuánto valen
De todos los programas que revisamos, apenas dos formas de recompensa tienen valor publicado:
El punto con precio fijo: Puntos Banreservas publica su fórmula completa: 1 punto por cada RD$200 de consumo, y cada punto vale RD$1. Por cada RD$100 que gastas, te devuelven 50 centavos: un 0.5% (1% en restaurantes y viajes con las tarjetas tope de línea). Poco, pero verificable.
El cashback: un porcentaje directo a tu tarjeta. Sin catálogo y sin misterio.
¿Y las millas? Ahí está el truco.
La milla vale lo que el emisor quiera ese día
Las Millas Popular acumulan 1 milla por cada US$1 de consumo, con categorías de 2 a 5 millas en las premium. ¿Cuánto vale una milla? Los términos del programa lo responden con todas sus letras: el canje «dependerá directamente del valor de los premios en el mercado».
Traducción: el valor no está publicado porque no es fijo. Cuántas millas cuesta un boleto lo decide el programa cuando vas a canjear, y lo puede mover cuando quiera. Es una moneda que el emisor devalúa a discreción, y tú la aceptas como pago de tu consumo. Tú no puedes auditar lo que recibes; ellos sí pueden cambiar lo que te dan.
Lo mismo pasa con las LifeMiles de BHD y los puntos Membership Rewards de las American Express de Scotiabank: acumulas algo cuyo precio fija la otra parte. Y las letras pequeñas suman: las millas Popular vencen a los 36 meses, y pagar impuestos a DGII y DGA no acumula.
La regla: si no puedes calcular cuánto vale, no puedes saber si te conviene.
La guerra del cashback es por tu súper, no por tu televisor
Mira dónde devuelven fuerte los 5 grandes: isi del Popular, 5% en supermercados y bombas. Visa Bravo de Santa Cruz, 7% en Grupo Bravo y 5% en Amazon. Carrefour Amex, 5% en Carrefour. Suma CCN Amex, 5% en el grupo CCN. Billet de BHD, 1% en todo.
Nadie te premia la electrónica de Black Friday. Te premian donde compras todas las semanas: el banco quiere tu compra repetida, no tu compra de una noche.
La anualidad: la prueba del algodón
Cruzamos lo que cada tarjeta devuelve contra su cargo de renovación reportado a la SB. El resultado divide el mercado en tres:
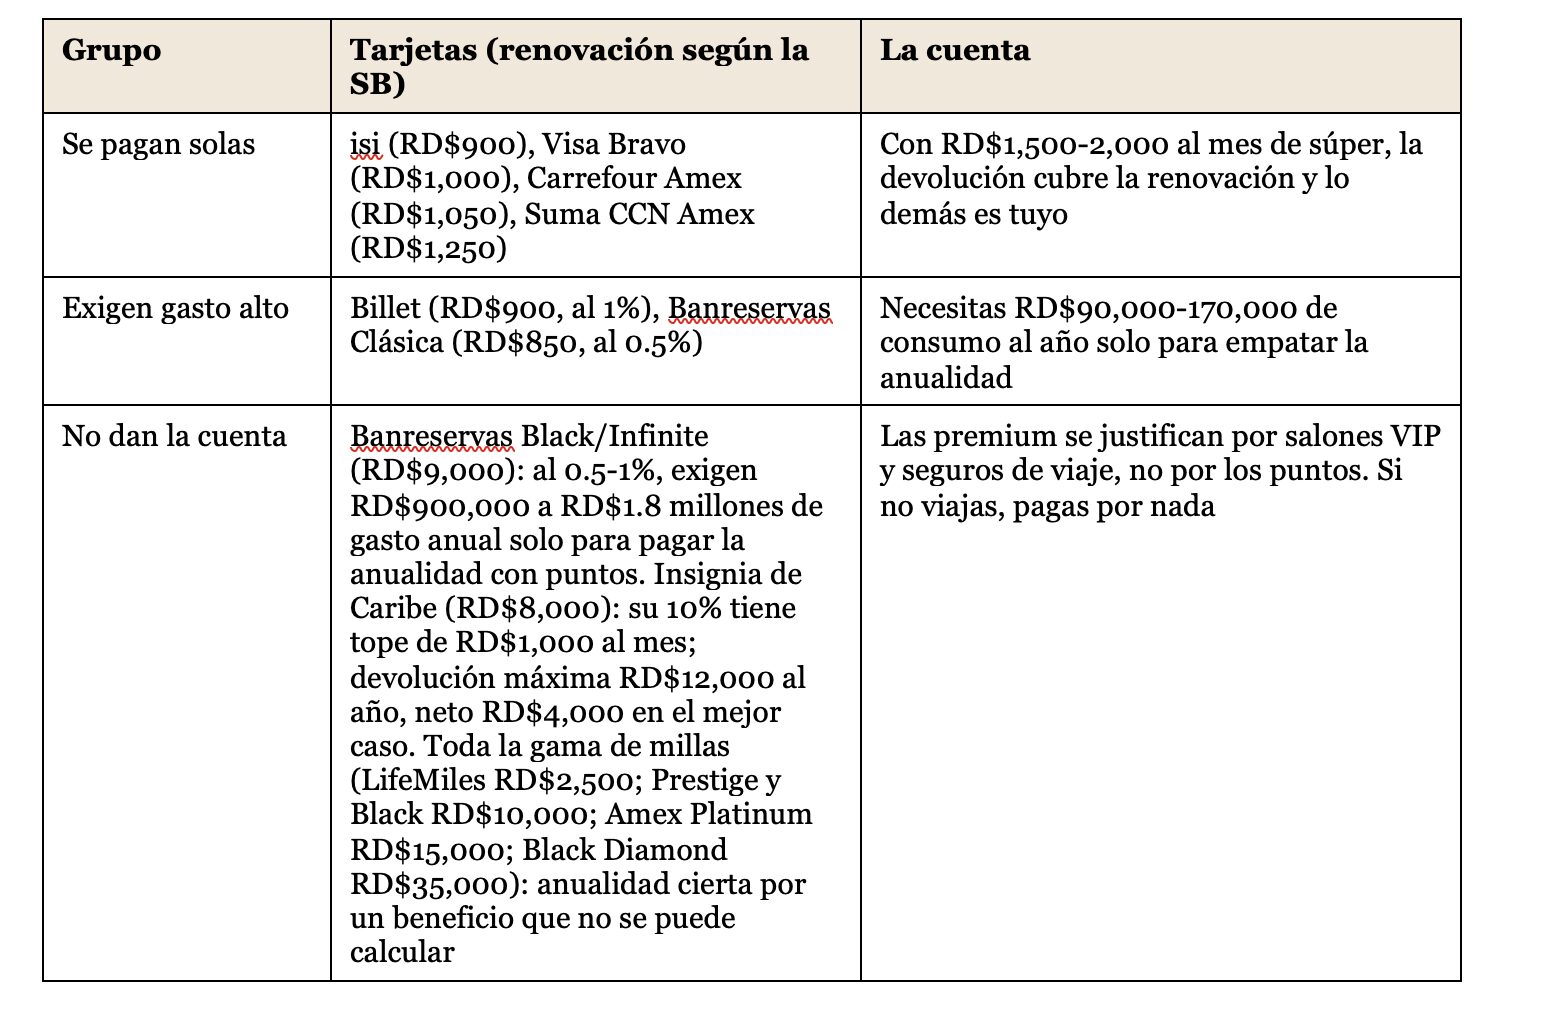
Dos preguntas antes de firmar o renovar cualquiera: ¿me exoneran la renovación y a partir de cuánto consumo? ¿Y cuánto vale exactamente lo que me devuelven?
La cuenta que manda sobre todas
Al 0.5%, ganar RD$500 en puntos exige gastar RD$100,000.
Arrastrar RD$10,000 de balance UN MES, con la tarjeta al 60% anual que reporta casi todo el mercado a la SB, cuesta esos mismos RD$500.
Te puede interesar leer:

Un mes de balance borra cien mil pesos de consumo en puntos. Los programas de lealtad no los paga el banco: los pagan los que financian. Si arrastras balance, tu mejor programa de recompensas es salir de la deuda (ya vimos el orden para salir y cuánto te deja abonar tu banco sin castigarte).
El viernes que viene, paga con la tarjeta que te devuelve algo donde DE VERDAD compras. Y si la oferta es real o inflada, eso te lo muestro el miércoles.
Compara los costos oficiales de tu tarjeta (tasa, renovación y todos los cargos) en el comparador de Diario Financiero, con los datos que cada banco reporta a la Superintendencia de Bancos. El miércoles 25: cuáles ofertas de Black Friday son reales.