martes, 3 de noviembre de 2026
República Dominicana
  • Login
DIARIO FINANCIERO RD
Tasa de cambio
Sports
No Result
View All Result
  • Inicio
  • Actualidad
  • Economía y Finanzas
    • Finanzas Personales
  • Rankings
    • Ranking Tarjetas de Crédito
  • Mis Finanzas
    • Calculadora de Préstamos
    • Comparador de Tarjetas de Crédito RD
    • Calculadora Para Tu Retiro
    • Guía Para Invertir en R.D. Completa 2026
    • Directorio de Instituciones Financieras R.D.
  • Mercados
    • Rendimientos Fondos
  • Global
    • Política Internacional
  • Nacionales
    • Nacionales
    • Gobierno
  • Opinión
    • Columnistas Diario Financiero
  • Política
  • Tech
  • Inicio
  • Actualidad
  • Economía y Finanzas
    • Finanzas Personales
  • Rankings
    • Ranking Tarjetas de Crédito
  • Mis Finanzas
    • Calculadora de Préstamos
    • Comparador de Tarjetas de Crédito RD
    • Calculadora Para Tu Retiro
    • Guía Para Invertir en R.D. Completa 2026
    • Directorio de Instituciones Financieras R.D.
  • Mercados
    • Rendimientos Fondos
  • Global
    • Política Internacional
  • Nacionales
    • Nacionales
    • Gobierno
  • Opinión
    • Columnistas Diario Financiero
  • Política
  • Tech
No Result
View All Result
DIARIO FINANCIERO RD
$
⚽
ADVERTISEMENT
Home Finanzas y Negocios

¿Han Bajado Realmente Las Tasas de Interés en República Dominicana?

Un análisis sector por sector revela que la respuesta es parcial, tardía y desigual

Rubén Martínez Portes por Rubén Martínez Portes
11 de marzo de 2026 5:08 AM
en Finanzas y Negocios, Análisis, Destacada
Reading Time: 7 mins read
0
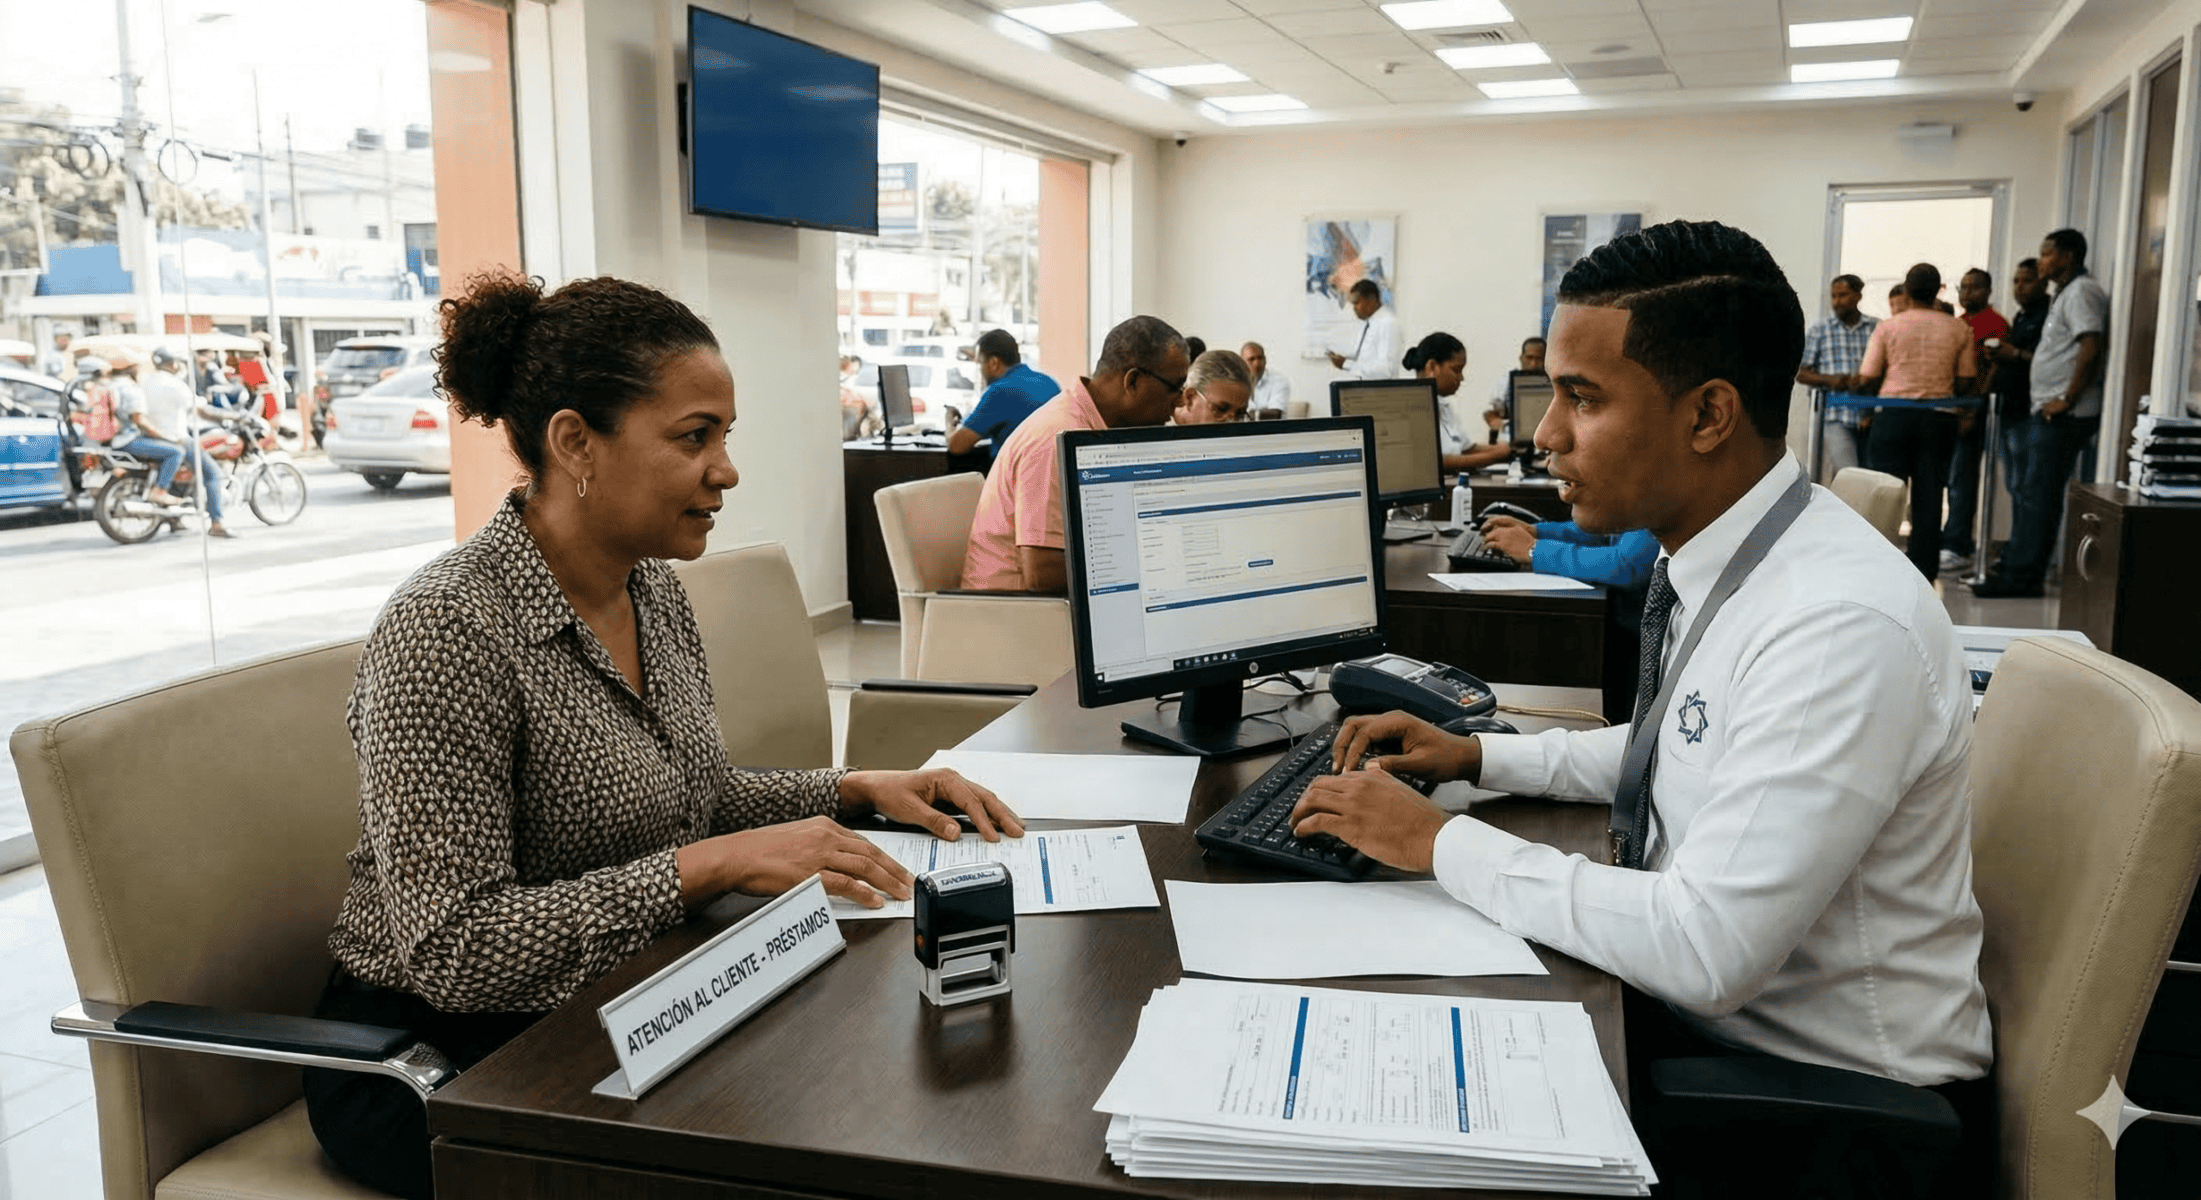
Simulación de una persona solicitando un préstamo bancario / DIARIO FINANCIERO

Simulación de una persona solicitando un préstamo bancario / DIARIO FINANCIERO

Cuando el Banco Central de la República Dominicana comenzó a reducir su tasa de política monetaria, la pregunta era inevitable: ¿cuándo sentirán los dominicanos ese alivio en sus bolsillos? La respuesta, según los datos oficiales del período enero 2024 a febrero 2026, es que el alivio llegó, pero no para todos por igual, no al mismo ritmo, y en al menos un sector —el hipotecario— todavía no ha llegado.

ADVERTISEMENT

El contexto: un ciclo de relajamiento que tardó en transmitirse

La política monetaria funciona como una señal, no como una palanca. Cuando el banco central baja su tasa de referencia, no obliga a los bancos a bajar las suyas; les indica que el costo del dinero interbancario se redujo, esperando que esa señal se propague hacia el crédito minorista. Lo que el análisis de dos años de tasas activas por sector de destino muestra es que esa propagación ocurrió, pero de forma heterogénea y con rezagos significativos.

El período analizado abarca 26 meses y permite observar tres etapas diferenciadas: una fase de presión al alza durante el segundo semestre de 2024, un punto de inflexión hacia finales de ese año, y una tendencia descendente que se consolida en 2025 y se acelera en los primeros meses de 2026.
Banner publicitario Hueyi Group
ADVERTISEMENT

Tres sectores, tres historias

Crédito comercial: la caída más ordenada

El crédito dirigido al sector productivo y empresarial es el que presenta la tendencia más clara y sostenida a la baja. Partiendo de una tasa promedio de 13.52% en enero de 2024, el sector comercial alcanzó su punto máximo en febrero de 2025 con 14.62%, para luego iniciar un descenso que lo llevó a 12.13% en febrero de 2026, un retroceso acumulado de 1.39 puntos porcentuales.

Lo más revelador no es la magnitud del descenso, sino su aceleración. Mientras que entre los promedios de 2024 y 2025 la diferencia era apenas de 0.25 puntos porcentuales, la caída proyectada entre 2025 y lo que va de 2026 supera los 1.36 puntos. Eso sugiere que la transmisión de la política monetaria hacia el crédito empresarial tomó tiempo en activarse, pero una vez iniciada, ganó momentum.

Crédito de consumo: volátil, caro, pero en descenso

El crédito de consumo y personal es el capítulo más dramático del análisis. Es el segmento más caro —con tasas que en noviembre de 2024 tocaron 21.51%— y también el más volátil, con un rango de variación de 5.28 puntos porcentuales a lo largo del período. Para contextualizar: en su punto más alto, el costo del crédito de consumo casi duplicaba al del crédito hipotecario.

A partir de diciembre de 2024, este segmento inició una corrección pronunciada. Para enero de 2026 llegó a un mínimo histórico del período: 16.23%. Sin embargo, febrero 2026 mostró un repunte a 18.49%, recordando que la volatilidad es una característica estructural de este segmento, donde la ausencia de garantías reales y la mayor exposición al riesgo crediticio inciden directamente en el precio.

La caída interanual promedio más pronunciada corresponde justamente a consumo: -0.82 puntos entre 2024 y 2025, y -2.11 puntos adicionales en lo que va de 2026. Eso podría leerse como una buena noticia para millones de hogares dominicanos con deudas de tarjeta o préstamos personales. Pero el problema persiste: incluso en sus mínimos recientes, las tasas de consumo superan el 16%, un nivel que sigue siendo elevado en cualquier comparación regional.

Crédito hipotecario: la excepción que incomoda

Si hay un hallazgo en este análisis que debería generar debate de política pública, es el comportamiento del crédito hipotecario. Es el único de los tres sectores que cierra el período analizado con una tasa más alta que al inicio: pasó de 10.71% en enero de 2024 a 11.77% en febrero de 2026, un incremento neto de 1.06 puntos porcentuales.
Te puede interesar leer:

Consejo Nacional de la Magistratura designa a Justiniano Montero Montero como presidente de la Suprema Corte de Justicia de República Dominicana

El CNM Nombra A Justiniano Montero Presidente De La Suprema Corte De Justicia Y Renueva Seis Sillas

Frank R. Rainieri, fundador y presidente de Grupo Puntacana, durante los actos del 57 aniversario de la empresa en Punta Cana

Grupo Puntacana Celebra 57 Años Con Apuesta A La Expansión Turística

Este comportamiento contraintuitivo —que el crédito de mayor plazo y con garantía real no haya bajado mientras el de corto plazo y sin garantía sí lo hizo— merece una explicación. Parte de la respuesta está en la estructura de los pasivos bancarios: los bancos financian las hipotecas con instrumentos a largo plazo, cuyo costo se ajusta con mayor lentitud. Otra parte puede estar en las decisiones estratégicas de las entidades financieras, que en un contexto de presión sobre sus márgenes pueden priorizar el repricing en los segmentos de mayor rentabilidad.

El crédito hipotecario sigue siendo el más barato y el más estable (rango de apenas 2.15 puntos durante el período), pero su trayectoria al alza, aunque moderada, contradice el mensaje de que el ciclo monetario expansivo ha beneficiado uniformemente a todos los segmentos del mercado crediticio.

Los números que respaldan el análisis

Promedio anual de tasas activas por sector de destino (2024-2026*):

AñoComercioConsumoHipotecarioPromedio
202413.97%20.29%12.14%15.47%
202513.72%19.47%11.71%14.97%
2026*12.31%17.36%11.81%13.83%
Cambio total–1.66 pp-2.93 pp+1.06 pp—

* 2026 corresponde al promedio enero-febrero 2026   |   pp = puntos porcentuales

Tendencia semestral:

SemestreComercioConsumoHipotecario
1S-202413.70%19.69%11.66%
2S-202414.18% ▲20.90% ▲12.38% ▲
1S-202514.18% →19.61% ▼11.69% ▼
2S-202513.33% ▼19.24% ▼11.65% ▼

▲ = incremento respecto semestre anterior   ▼ = descenso   → = sin cambio significativo

¿Qué nos dice la tendencia semestral?

El análisis semestral es quizás la dimensión más reveladora del conjunto de datos. Durante el primer semestre de 2024, las tres categorías mostraban promedios relativamente contenidos. Pero en el segundo semestre del mismo año, los tres sectores subieron simultáneamente: comercio escaló de 13.70% a 14.18%, consumo de 19.69% a 20.90%, e hipotecario de 11.66% a 12.38%. En otras palabras, las tasas activas siguieron subiendo en la segunda mitad de 2024, incluso cuando el discurso de política monetaria ya apuntaba hacia una postura más relajada.

Fue en 2025 cuando la inflexión se hizo evidente. En el primer semestre, consumo e hipotecario comenzaron a ceder, aunque comercio se mantuvo estable. En el segundo semestre, los tres sectores bajaron de forma coordinada por primera vez en el período, con comercio registrando la caída más marcada: de 14.18% a 13.33%.

Esto sugiere que el ciclo de transmisión monetaria en República Dominicana tiene un rezago de aproximadamente tres a cuatro trimestres. Es decir, las decisiones de tasa de política no se reflejan en las tasas activas de manera inmediata, sino que el mercado crediticio tarda en incorporarlas.

¿Entonces sí bajaron las tasas?

La respuesta honesta es: sí, pero con matices que importan.

Para el empresario que solicita un crédito comercial, la señal es positiva: las tasas están en niveles significativamente inferiores a los de hace un año, y la tendencia apunta a continuar bajando. Para el consumidor que paga un préstamo personal o una tarjeta de crédito, el alivio también llegó, aunque el punto de partida era tan elevado que el nivel actual —todavía cerca del 18%— deja poco margen para celebrar. Para quien aspira a comprar una vivienda, los números dicen algo diferente: el crédito hipotecario está hoy más caro que en enero de 2024.

Hay también una pregunta de distribución: ¿quiénes acceden a crédito comercial y quiénes dependen del crédito de consumo? Históricamente, las empresas grandes y medianas acceden al crédito más barato, mientras que los hogares de ingreso medio y bajo dependen en mayor medida del crédito personal, el más costoso. Una reducción de tasas que beneficia principalmente al segmento comercial no es necesariamente una política que vaya a dinamizar la economía de las personas.

Lo que queda pendiente

Los datos sugieren que la transmisión monetaria está funcionando, pero que sus efectos son asimétricos y rezagados. Dos interrogantes quedan abiertas para el resto de 2026: si la tendencia descendente en comercio y consumo se sostendrá a medida que las condiciones internacionales —tasas en Estados Unidos, flujo de remesas, precio del petróleo— continúen evolucionando, y si el sector hipotecario eventualmente se unirá al ciclo bajista o si sus tasas más altas serán una característica duradera de este período.

La aceleración en las caídas observada en enero y febrero de 2026 es alentadora. Pero la historia del ciclo 2024-2025 enseña que en materia de crédito en República Dominicana, la tendencia es real cuando es sostenida —y esa comprobación requiere tiempo.
+Agrega a Diario Financiero a

Morning Brief

Los negocios y la economía en tu correo

De lunes a viernes a las 7:00 a.m. recibe lo que mueve los mercados, el peso y tu bolsillo. Gratis, y te das de baja cuando quieras.

Suscribirme gratis
Tags: BancapréstamosRepública Dominicana
SendShareTweetShareShare
Rubén Martínez Portes

Rubén Martínez Portes

Rubén Martínez Portes es asesor financiero con una trayectoria enfocada en la estructuración de fideicomisos, el mercado de valores y la formulación y evaluación de proyectos de inversión pública. Ha participado en procesos de análisis, modelaje y estructuración financiera orientados a la sostenibilidad y viabilidad de iniciativas tanto públicas como privadas.Es autor del libro infantil El pequeño Salo descubre el valor del dinero, una obra orientada a fomentar la educación financiera desde la niñez, integrando conceptos de ahorro, valor del dinero y responsabilidad económica en un lenguaje accesible.Es licenciado en Administración de Empresas por la Pontificia Universidad Católica Madre y Maestra (Santo Domingo). Posee un MBA por la Universidad Iberoamericana, con Especialidad en Negocios Internacionales cursada en Florida International University.Cuenta además con una especialidad en Asesoría Financiera por la Universidad Autónoma de Barcelona, una especialidad en Modelaje Financiero por la Universidad de los Andes y un Posgrado en Dirección General por BARNA Management School, formación que complementa su perfil estratégico en gestión, estructuración financiera y liderazgo ejecutivo. Sus columnas de opinión están en su perfil de columnista.

Qué más leer

Agentes del CECCOM inspeccionando naves industriales de la operación ilegal de cartón clausurada en San Antonio de Guerra
Finanzas y Negocios

MICM Clausura Complejo Industrial Ilegal Operado Por Asiáticos En San Antonio De Guerra

por Diario Financiero

La clausura en San Antonio de Guerra afecta un complejo de cartón sin permisos operado por asiáticos; el CECCOM retuvo combustibles valorados en RD$2,250,000.

Reloj Patek Philippe Calatrava edición Día de Muertos con calavera de mariachi esmaltada en 37 colores sobre carátula de oro
Finanzas y Negocios

Patek Philippe Lanza Un Calatrava De US$139,800 Inspirado En El Día De Muertos

por Redacción Diario Financiero

El reloj Día de Muertos de Patek Philippe, "The Man with a Rose", tiene solo 10 unidades y una carátula esmaltada a mano con 37 colores.

Canciller Víctor Bisonó y ministro Eduardo Sanz Lovatón en la juramentación de la nueva directiva de ASIEX en Santo Domingo

La Inversión Extranjera Directa En RD Llegó A Una Cifra Récord De US$5,000 Millones En 2025

Load More
Próxima Noticia

Italia Vence a Estados Unidos y Forza a México a Ganar en el Clásico Mundial de Béisbol

Petróleo Amanece a La Alza

Please login to join discussion

Lo más leído en 24 horas

  • Columna de humo sobre Greenacres, condado de Palm Beach, Florida, tras el impacto del Learjet 60 el 1 de noviembre

    Un Learjet 60 En Palm Beach Se Desploma Y Mata A Sus Nueve Ocupantes

    0 shares
    Share 0 Tweet 0
  • Lagarde

    0 shares
    Share 0 Tweet 0
  • Grupo Puntacana Celebra 57 Años Con Apuesta A La Expansión Turística

    0 shares
    Share 0 Tweet 0
  • Wall Street Cambia De Horario Y Así Afecta A Las Bolsas De América Latina

    0 shares
    Share 0 Tweet 0
  • La Semana Dominicana En Londres Abre Con Foco En Inversión Y Energía Verde

    0 shares
    Share 0 Tweet 0
P U B L I C I D A D
P U B L I C I D A D
ADVERTISEMENT
  • Acerca de Nosotros
  • Contacto
  • Política de privacidad
  • Términos y Condiciones
  • Morning Brief
Todos los derechos reservados

Av. Gustavo Mejía Ricart No. 70, Santo Domingo, República Dominicana · Tel. 829-893-1704
© 2026 Diario Financiero Media Group, todos los derechos reservados

Welcome Back!

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In
Gestionar consentimiento
Para ofrecer las mejores experiencias, utilizamos tecnologías como las cookies para almacenar y/o acceder a la información del dispositivo. El consentimiento de estas tecnologías nos permitirá procesar datos como el comportamiento de navegación o las identificaciones únicas en este sitio. No consentir o retirar el consentimiento, puede afectar negativamente a ciertas características y funciones.
Funcional Siempre activo
El almacenamiento o acceso técnico es estrictamente necesario para el propósito legítimo de permitir el uso de un servicio específico explícitamente solicitado por el abonado o usuario, o con el único propósito de llevar a cabo la transmisión de una comunicación a través de una red de comunicaciones electrónicas.
Preferencias
El almacenamiento o acceso técnico es necesario para la finalidad legítima de almacenar preferencias no solicitadas por el abonado o usuario.
Estadísticas
El almacenamiento o acceso técnico que es utilizado exclusivamente con fines estadísticos. El almacenamiento o acceso técnico que se utiliza exclusivamente con fines estadísticos anónimos. Sin un requerimiento, el cumplimiento voluntario por parte de tu proveedor de servicios de Internet, o los registros adicionales de un tercero, la información almacenada o recuperada sólo para este propósito no se puede utilizar para identificarte.
Marketing
El almacenamiento o acceso técnico es necesario para crear perfiles de usuario para enviar publicidad, o para rastrear al usuario en una web o en varias web con fines de marketing similares.
  • Administrar opciones
  • Gestionar los servicios
  • Gestionar {vendor_count} proveedores
  • Leer más sobre estos propósitos
Ver preferencias
  • {title}
  • {title}
  • {title}
No Result
View All Result
  • Inicio
  • Actualidad
  • Economía y Finanzas
    • Finanzas Personales
  • Rankings
    • Ranking Tarjetas de Crédito
  • Mis Finanzas
    • Calculadora de Préstamos
    • Comparador de Tarjetas de Crédito RD
    • Calculadora Para Tu Retiro
    • Guía Para Invertir en R.D. Completa 2026
    • Directorio de Instituciones Financieras R.D.
  • Mercados
    • Rendimientos Fondos
  • Global
    • Política Internacional
  • Nacionales
    • Nacionales
    • Gobierno
  • Opinión
    • Columnistas Diario Financiero
  • Política
  • Tech

Av. Gustavo Mejía Ricart No. 70, Santo Domingo, República Dominicana · Tel. 829-893-1704
© 2026 Diario Financiero Media Group, todos los derechos reservados

Descarga la app de Diario Financiero