
Un inversionista puede acertar al elegir una acción, un bono o un inmueble y aun así asumir un riesgo excesivo si concentra gran parte de su patrimonio en esa sola apuesta. Saber cómo diversificar una cartera de inversión no consiste en acumular productos financieros: consiste en combinar activos que respondan de forma distinta ante inflación, tasas de interés, ciclos económicos y eventos inesperados.

Para el público dominicano y latinoamericano, esta decisión tiene una capa adicional. La exposición al peso dominicano, al dólar estadounidense, a las tasas locales y a sectores vinculados al turismo, las remesas o las materias primas puede influir de manera relevante en el resultado final. Una cartera bien estructurada no elimina las pérdidas, pero evita que un solo evento defina el destino de todos los ahorros.
Cómo diversificar una cartera de inversión con criterio
La diversificación debe partir de un objetivo concreto, no de una recomendación genérica. No invierte igual quien necesita el dinero para la inicial de una vivienda en dos años que quien está construyendo capital para su retiro dentro de dos décadas. El plazo determina cuánto riesgo puede asumir; la necesidad de liquidez define qué parte debe estar disponible sin penalidades o ventas apresuradas.
También conviene distinguir entre capacidad y tolerancia al riesgo. Una persona joven con ingresos estables puede tener capacidad para enfrentar volatilidad, pero quizá no tolere ver una caída temporal de 20% en su portafolio. En cambio, un ejecutivo cercano al retiro puede aceptar menos fluctuación, aunque tenga mayor patrimonio. La cartera debe poder mantenerse incluso en períodos incómodos. Vender por pánico suele convertir una baja temporal en una pérdida permanente.
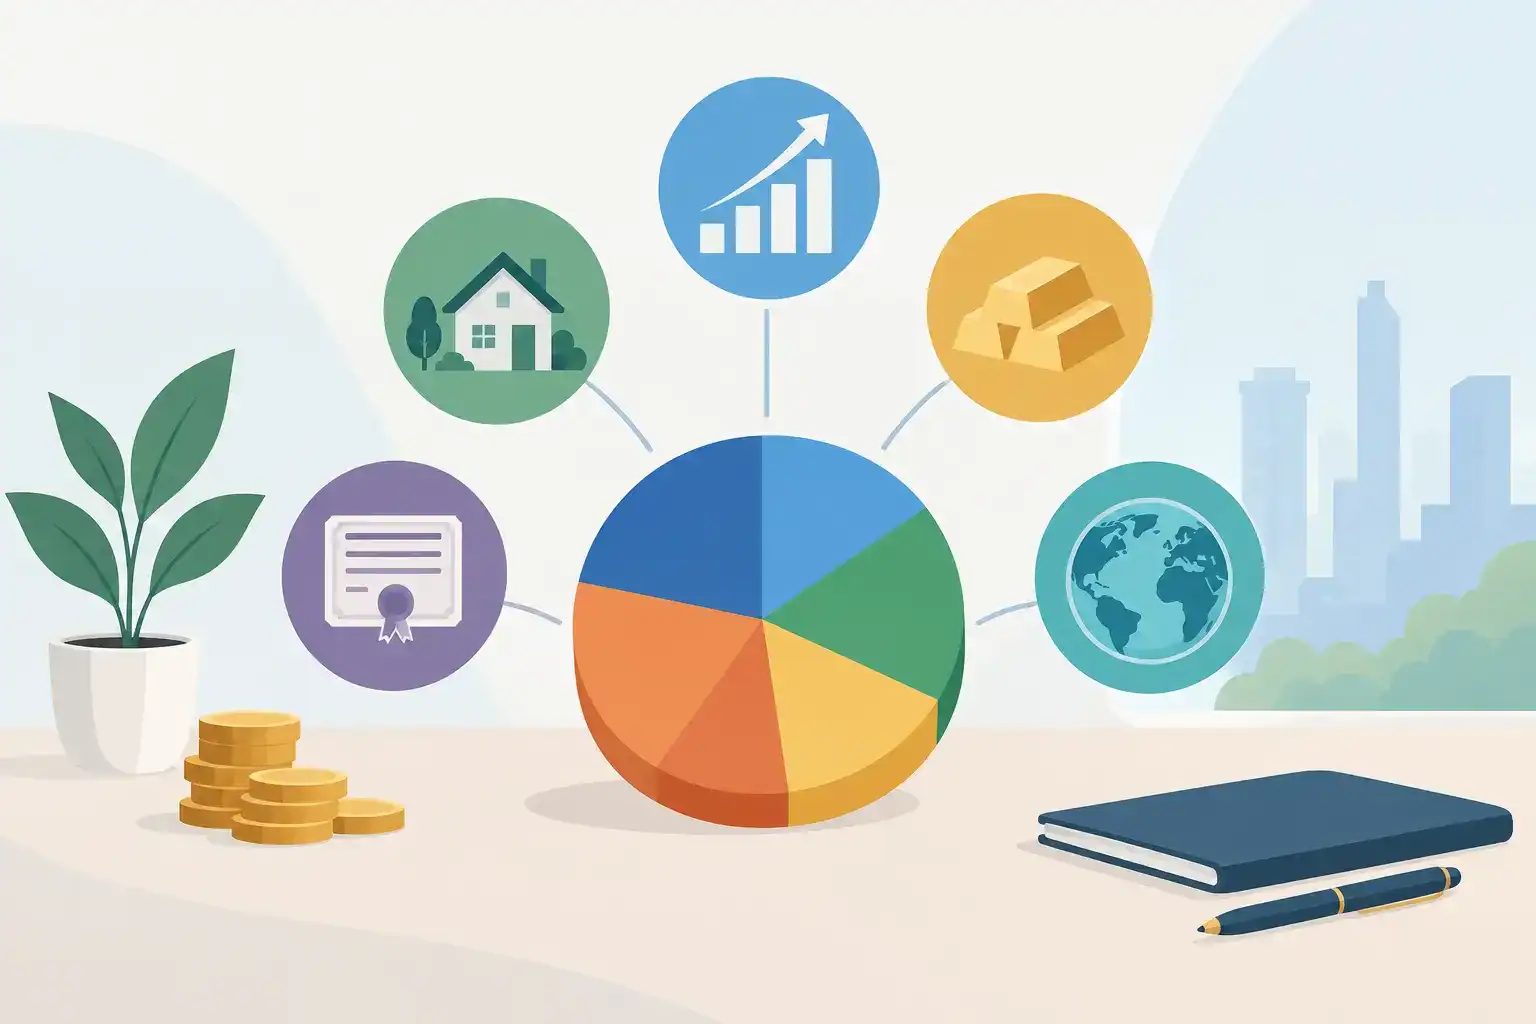
Diversificar no significa repartir el dinero en partes idénticas. Significa asignar capital según la función que cada activo cumple: preservar liquidez, generar ingresos, proteger frente a inflación o buscar crecimiento de largo plazo. Esa mezcla cambia con el ciclo de vida financiero y con las condiciones del mercado.
Primer nivel: distribuir entre clases de activos
El punto de partida habitual es combinar renta fija, renta variable, efectivo o equivalentes de efectivo y, cuando corresponde, activos reales. Cada grupo tiene riesgos, plazos y fuentes de rendimiento distintas.
La renta fija incluye instrumentos como certificados financieros, bonos corporativos y bonos soberanos. Puede aportar previsibilidad de flujos y menor volatilidad relativa, pero no está libre de riesgo. Si las tasas suben, el precio de bonos ya emitidos puede caer. Además, un rendimiento nominal atractivo pierde valor real si la inflación se acelera. En República Dominicana, vale la pena revisar moneda de emisión, plazo, tasa, calificación del emisor y condiciones de negociación antes de comprometer recursos.
La renta variable, mediante acciones individuales, fondos o vehículos diversificados, está orientada al crecimiento. Su principal ventaja es la posibilidad de participar en ganancias empresariales y en la expansión de economías y sectores. Su costo es la volatilidad: una acción puede caer con fuerza por factores propios de la empresa o por un ajuste general de mercado. Por eso, una posición accionaria no debería depender de una sola compañía, por conocida que sea.
El efectivo y los instrumentos de muy corto plazo no suelen maximizar rentabilidad, pero cumplen una función estratégica. Forman el fondo para emergencias y reducen la necesidad de vender inversiones en un mal momento. Para muchos hogares, contar con varios meses de gastos esenciales en activos líquidos es una condición previa antes de aumentar el riesgo de la cartera.
Los activos reales, como inmuebles, infraestructura o instrumentos vinculados a materias primas, pueden ofrecer una fuente adicional de diversificación. Sin embargo, requieren análisis específico. Un apartamento de inversión concentra capital en una zona, tiene costos de mantenimiento, depende de la ocupación y no se vende con la misma rapidez que un bono o una participación en un fondo. Tener un inmueble no equivale, por sí solo, a estar diversificado.
Segundo nivel: no concentrarse en un país ni una moneda
Una cartera concentrada exclusivamente en activos locales puede parecer cómoda porque el inversionista conoce el mercado y consume en la misma moneda. Sin embargo, esa cercanía puede ocultar riesgos. Cambios regulatorios, desaceleración económica, inflación o movimientos cambiarios afectan de forma simultánea a muchas inversiones del mismo país.
La exposición internacional permite incorporar economías, empresas y sectores que no están disponibles en el mercado local. También puede servir como cobertura parcial frente a la depreciación de la moneda local cuando una parte relevante de los gastos futuros, estudios, viajes o compromisos está denominada en dólares. No se trata de apostar contra el peso dominicano, sino de reconocer que los objetivos financieros pueden tener distintas monedas.
La dolarización total tampoco es una respuesta automática. Si los gastos, ingresos y obligaciones de una persona están principalmente en pesos, mantener todo el patrimonio en dólares crea otro descalce. La proporción adecuada depende de las necesidades reales, del horizonte de inversión y de la capacidad para absorber variaciones cambiarias.
Para residentes en Estados Unidos con vínculos patrimoniales en República Dominicana o América Latina, la coordinación es más compleja. Deben considerar impuestos, sucesión, regulación aplicable, custodia y costos de transferencias. La diversificación geográfica puede ser útil, pero no debe hacerse sin entender las obligaciones de cada jurisdicción.
Tercer nivel: diversificar dentro de cada inversión
Comprar varios activos que reaccionan igual no reduce demasiado el riesgo. Por ejemplo, tener acciones de cuatro bancos, o bonos de emisores con una exposición económica muy similar, puede crear una falsa sensación de seguridad. Ante una crisis sectorial, todos pueden caer al mismo tiempo.
En renta variable, una diversificación más efectiva combina sectores como salud, tecnología, consumo básico, energía, industria y servicios financieros, además de empresas de distintos tamaños y regiones. Los fondos amplios pueden facilitar ese acceso para quienes no tienen el tiempo, capital o conocimiento para analizar decenas de compañías individualmente.
En renta fija, la revisión debe centrarse en la calidad crediticia, los vencimientos y el emisor. Concentrar todos los bonos en un plazo largo aumenta la sensibilidad a tasas de interés; concentrarlos en vencimientos muy cortos puede limitar el rendimiento. Una escalera de vencimientos, con instrumentos que maduran en fechas diferentes, ayuda a administrar reinversión y liquidez sin depender de una sola tasa futura.
Los costos importan. Comisiones de administración, intermediación, custodia, conversión de moneda y penalidades por salida pueden erosionar una parte significativa del retorno, especialmente en carteras pequeñas o con operaciones frecuentes. Una inversión aparentemente diversificada pierde eficiencia si se construye con productos caros que duplican exposición.
El error de perseguir rendimiento reciente
Muchos portafolios se concentran después de que un activo ha tenido un año extraordinario. El inversionista compra más tecnología tras una subida fuerte, incrementa posiciones en dólares tras un movimiento cambiario o extiende el plazo de sus bonos cuando las tasas parecen atractivas. Esa conducta persigue el resultado pasado, no necesariamente la oportunidad futura.
Rebalancear es el mecanismo que impone disciplina. Si una cartera fue diseñada con 60% en activos de crecimiento y 40% en instrumentos conservadores, una subida de las acciones puede llevarla a 75%-25%. Rebalancear implica vender una parte de lo que superó su peso objetivo y reforzar lo que quedó rezagado. No busca adivinar el mercado: busca devolver la cartera al riesgo elegido.
La frecuencia depende del tamaño de la cartera, los costos de transacción y los movimientos del mercado. Una revisión semestral o anual suele ser suficiente para muchos inversionistas. También puede activarse cuando una asignación se desvía de forma material del rango definido. Revisar todos los días, en cambio, suele aumentar la ansiedad y la tentación de operar sin una razón estratégica.
Qué revisar antes de hacer cambios
Antes de comprar o vender, conviene responder cuatro preguntas: ¿para qué se destina este dinero?, ¿cuándo se necesitará?, ¿en qué moneda se utilizará? y ¿qué pérdida temporal podría tolerarse sin abandonar el plan? Si las respuestas no son claras, la mejor decisión puede ser mantener liquidez mientras se define la estrategia.
También es prudente separar los recursos de corto plazo de los de largo plazo. El dinero destinado a impuestos, matrícula, cuota inicial o emergencias no debería depender de que la bolsa o los bonos se recuperen en una fecha específica. La diversificación funciona mejor cuando el portafolio no está obligado a financiar urgencias.
En productos menos transparentes o de alta rentabilidad prometida, el análisis debe ser más exigente. Rendimientos por encima del mercado pueden reflejar riesgos de crédito, falta de liquidez o estructuras difíciles de valorar. Entender quién emite, cómo se genera el rendimiento y qué ocurre si se necesita vender antes del vencimiento es parte esencial de proteger el capital.
Una cartera diversificada no es una receta fija ni una garantía contra las caídas. Es una estructura que permite tomar riesgos calculados sin quedar expuesto a una sola empresa, país, moneda o escenario económico. El siguiente paso útil no es buscar el activo de moda, sino revisar si cada inversión que ya posee cumple una función clara dentro de su patrimonio.