Las entidades de intermediación financiera de la República Dominicana acumularon activos totales superiores a RD$4.59 billones a mayo de 2026, un crecimiento interanual de 10.7% que equivale al 53.9% del PIB, según el Informe de Estabilidad Financiera publicado por el Banco Central de la República Dominicana (BCRD) conforme a las disposiciones de la Quinta Resolución de la Junta Monetaria del 30 de septiembre de 2026.

El documento, que examina el estado del sistema financiero y sus perspectivas ante la incertidumbre de la economía global, concluye que no existen evidencias de vulnerabilidades o riesgos significativos que puedan comprometer, en el corto plazo, la provisión de servicios financieros ni conducir a la disolución de entidades de importancia sistémica. Para hogares y empresas dominicanas, ello significa que el canal de crédito (que financiaba consumo, viviendas y capital de trabajo) sigue funcionando con normalidad pese al convulso entorno externo.
Crédito y depósitos en expansión
El crédito registró un crecimiento interanual de 8.3%, impulsado por financiamientos al consumo, el comercio y la adquisición de viviendas. El BCRD señala que esta trayectoria evidencia el papel de la intermediación financiera en la canalización de recursos hacia los sectores productivos del país.
Los depósitos del público, por su parte, alcanzaron más de RD$3.60 billones, equivalentes al 42.3% del PIB, tras crecer 12.6% en términos interanuales. El Banco Central vincula esta expansión con la confianza del público en la gestión de riesgos de las entidades. El patrimonio neto del sistema cerró en RD$567,219 millones (el 6.67% del PIB), con un aumento interanual de 12.5%.
Rentabilidad, solvencia y calidad de cartera
Las entidades registraron una rentabilidad sobre activos (ROA, por sus siglas en inglés, que mide cuánto beneficio genera cada peso de activo) de 3.0% y una rentabilidad sobre patrimonio (ROE) de 23.1%, indicadores que el BCRD describe como reflejo de la capacidad del sistema para generar resultados manteniendo una base patrimonial sólida.
El coeficiente de solvencia, que mide la capacidad de las entidades para absorber pérdidas sin afectar a los depositantes, se situó en 18.9%, según datos de la Superintendencia de Bancos a mayo de 2026. Este nivel supera ampliamente los mínimos regulatorios internacionales recomendados por el Marco de Basilea.
La calidad de la cartera también mejoró: la morosidad retrocedió hasta 1.5% desde un máximo de 1.9% al cierre de 2025, reducción que el informe atribuye a la dinamización de las actividades productivas de hogares y empresas y a la consiguiente mejora en su capacidad de pago.
Nuevas reglas y pruebas de estrés
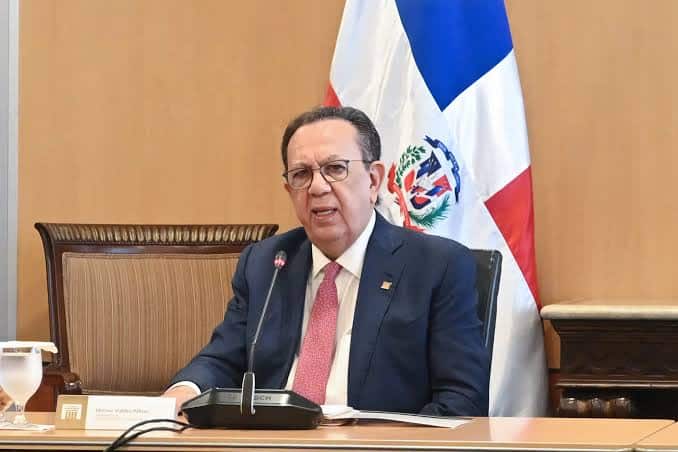
Las pruebas de estrés aplicadas por el BCRD a las entidades de intermediación financiera confirman que estas cuentan con capital suficiente para absorber las pérdidas que pudieran derivarse de distintos escenarios macroeconómicos adversos. La institución presentó estos resultados en una rueda de prensa celebrada en Santo Domingo, donde subrayó que la banca dispone de los colchones necesarios para continuar financiando a hogares y empresas ante posibles turbulencias.
En materia regulatoria, la Administración Monetaria y Financiera continuó adecuando el marco normativo a las mejores prácticas internacionales. Desde enero de 2026 rige la metodología contable del valor razonable (mark-to-market) para el registro y valoración de instrumentos financieros de las entidades. Además, se establecieron nuevos límites al otorgamiento de créditos en moneda extranjera a sectores que no generan divisas y restricciones a la posición neta en moneda extranjera, medidas orientadas a reducir el riesgo cambiario y los posibles descalces entre ingresos y obligaciones en dólares. El capital mínimo exigido a los intermediarios cambiarios fue actualizado por la inflación acumulada entre 2019 y 2024, y la cobertura del Fondo de Contingencia se ajustó hasta RD$2,355,000 por depositante.
El informe también evaluó a las instituciones financieras no depositarias (emisores e intermediarios de valores, administradoras de fondos de inversión y de pensiones, aseguradoras y fiduciarias) sin identificar vulnerabilidades que comprometan su operación. Pese al diagnóstico favorable, el BCRD advierte que el entorno internacional continuará requiriendo atención durante el resto de 2026 y los primeros meses de 2027, por lo que la institución mantendrá la vigilancia sobre la evolución de los riesgos y adoptará las medidas de política necesarias para preservar la estabilidad del sistema financiero.