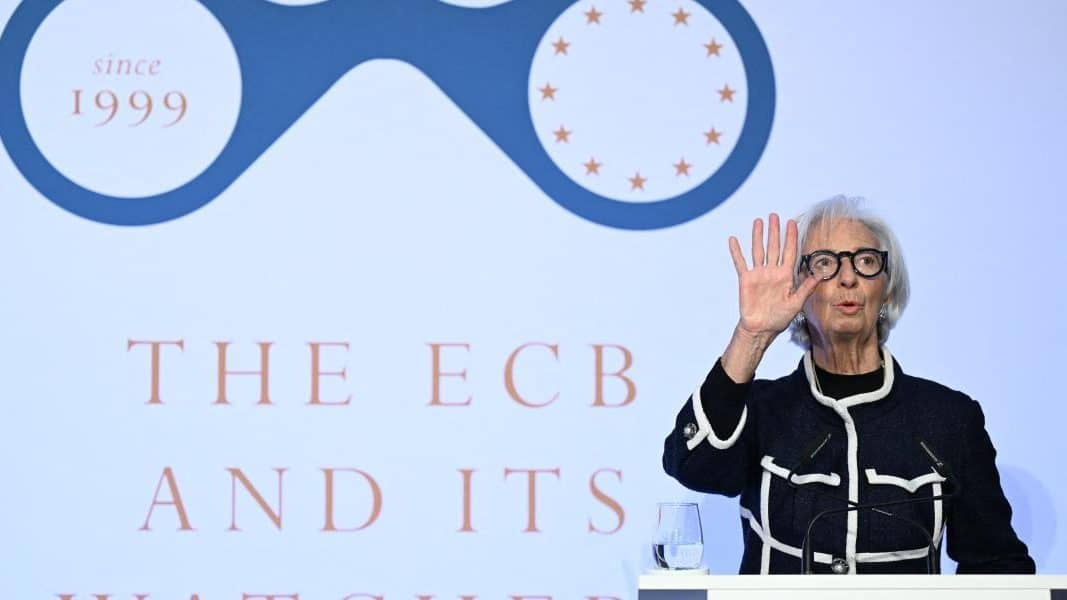
Christine Lagarde anunció este jueves 29 de octubre su dimisión como jefa del Banco Central Europeo (BCE), interrumpiendo un mandato que se extendía hasta finales de octubre de 2027 y que concluirá anticipadamente el 7 de febrero, en uno de los entornos macroeconómicos más complejos que ha atravesado la eurozona en años recientes.
La presidencia del BCE queda vacante en el peor momento posible para una transición tranquila. El bloque europeo afronta a la vez una amenaza inflacionaria por el encarecimiento del petróleo vinculado al conflicto en Irán, el encarecimiento del financiamiento soberano en Francia y una agenda electoral que complica los consensos políticos: los sondeos sitúan a la candidata de extrema derecha Marine Le Pen como favorita en las próximas presidenciales francesas, lo que reduce el margen de tiempo para acordar un relevo sin roces.
El motivo y los candidatos al relevo
Según una persona con conocimiento directo de la decisión, Lagarde optó por dimitir para recuperar la libertad de pronunciarse sobre asuntos políticos de Francia y del escenario internacional, una posibilidad que su rol en el BCE le vedaba por razones de independencia institucional. «Dejo esta institución con la sensación del trabajo bien hecho y un BCE preparado para el futuro», expresó en un video publicado en redes sociales.
El presidente del Consejo Europeo, António Costa, confirmó en un comunicado que la búsqueda de un sucesor arrancará de inmediato. Los nombres con más fuerza en el mercado son los de Klaas Knot, exgobernador del banco central neerlandés, y Pablo Hernández de Cos, quien ocupó el mismo cargo en el Banco de España.
Los mercados financieros recibieron el anuncio con calma. Analistas consultados por El Economista subrayaron que el BCE ha construido una reputación institucional que no depende de una sola figura. «El BCE es ahora una institución bastante consolidada y el mercado conoce su forma de operar», afirmó Simon Dangoor, responsable de inversión macroeconómica en renta fija de Goldman Sachs. «Creemos que el comportamiento institucional probablemente perdurará más allá de Lagarde y será bastante similar, sea quien sea quien tome el relevo.» En la misma línea, Piet Haines Christiansen, economista de Danske Bank, señaló que los dos perfiles mencionados son «banqueros centrales muy competentes y de reconocida trayectoria», por lo que el cambio de mando no debería traducirse en un giro sustancial para los mercados.
Tasas: rumbo al 3.25% y otra posible alza en diciembre
La renuncia llega mientras el BCE navega un ciclo de endurecimiento monetario. Este mismo jueves, a las 13:15 GMT, la institución anunciará su resolución sobre tipos, con una conferencia de prensa programada para las 13:45 GMT. El consenso apunta a que la tasa de depósito se mantendrá en el 2.5%, pero que el comunicado dejará abierta la puerta a un nuevo incremento, probablemente en diciembre, si la energía sigue empujando los precios al alza.
«Probablemente no hará falta mucho para justificar otra subida en diciembre, dada la posibilidad de una nueva revisión al alza de la previsión de inflación del BCE por el aumento de los precios de la energía», advirtió Oliver Rakau, economista de Oxford Economics. Los mercados de futuros monetarios ya descontaban tres subidas adicionales de aquí a fines del año próximo, una trayectoria que elevaría la tasa de depósito hasta el 3.25%, considerado por la mayoría de analistas un nivel que enfría activamente la actividad económica.
La tensión en los bonos franceses, el reto más urgente
El flanco más delicado que hereda el próximo presidente del BCE no son las tasas sino la presión sobre la deuda soberana. Francia afronta costos de financiación que no se veían en un cuarto de siglo: los rendimientos de sus bonos públicos han escalado hasta situar al país en los niveles más caros del mercado europeo, y la diferencia que exigen los inversores para comprar papel galo en lugar de alemán supera a la de cualquier otro integrante de la zona euro.
Esa tensión tiene varias raíces: la incertidumbre sobre la trayectoria fiscal de París tras las elecciones de este año y las propuestas, desde sectores de la izquierda, de que el BCE condone deuda soberana que ya está en su balance, algo que ha inquietado profundamente a los mercados de capitales.
El BCE cuenta con dos líneas de respuesta. La primera, menos disruptiva, consiste en redirigir de forma selectiva las reinversiones de bonos vencidos de sus programas de compra masiva de la década pasada hacia emisores con más presión. Si eso no bastara, podría echar mano del Instrumento para la Protección de la Transmisión, un mecanismo aprobado precisamente para neutralizar movimientos de mercado que los responsables de política monetaria juzguen injustificados y que, hasta ahora, nunca ha sido activado. Dangoor, de Goldman Sachs, recordó que el BCE suele diseñar herramientas a medida de cada situación concreta, lo que sugiere que la caja de respuestas de la institución no está cerrada.
El próximo presidente del BCE llegará al cargo con tres frentes simultáneos: contener la inflación energética sin asfixiar el crecimiento, gestionar la volatilidad en los bonos soberanos franceses y demostrar que la credibilidad de la institución es más sólida que cualquier nombre propio al frente de ella.