Hazte este examen de tres preguntas. Una: ¿en qué AFP está tu dinero? Dos: ¿cuánto tienes acumulado? Tres: ¿cuánto te rindió el último año?

Si no pudiste con la primera, no estás solo. En el sistema hay 4,895,292 afiliados, y te apuesto a que la mayoría tampoco sabe. Pero fíjate en lo que sí sabemos: cada mes, de tu sueldo y del bolsillo de tu empleador, sale casi el 10% hacia una cuenta que tiene tu nombre. Y tú, probablemente, nunca la has mirado.
El ahorro más grande del país (y el menos mirado)
Los fondos de pensiones dominicanos acumulan RD$1.68 billones. Billones con b de barbaridad: millones de millones. Es el ahorro más grande que existe en el país, más grande que cualquier banco. Y una parte de ese dinero es tuya.
Ahora el dato que no cuadra: de los casi 4.9 millones de afiliados, solo 2,437,079 están cotizando. De cada 2 dominicanos afiliados, solo 1 le está echando dinero a su pensión. El otro tiene la cuenta abierta, con su nombre, acumulando lo que aportó alguna vez… y detenida.
Ahora crucemos ese dato con otro. En la encuesta de inclusión financiera del Banco Central (ENIEF), el 37.4% de los dominicanos dijo temer salir del mercado laboral sin un fondo de reserva o pensión propia. Haz la cuenta: si la mitad de los afiliados no está aportando, pero solo 4 de cada 10 tienen miedo de llegar a viejos sin dinero, existe una población completa que no aporta y tampoco lo ha pensado. Ese grupo, el que no tiene ni el miedo, es el que está en más peligro: el susto de la pensión, cuando llega a los 60, ya no tiene arreglo.
Los números son de la SIPEN al 31 de julio de 2026, con la metodología nueva que estrenó en agosto: ya no cuenta fallecidos ni pensionados como afiliados, y mide como cotizante a quien aportó en los últimos 12 meses. O sea: estas cifras son las más honestas que ha publicado el sistema.
No es un impuesto. Es tu cuenta.
Aquí está el malentendido que más caro nos sale: mucha gente ve el descuento de la pensión como un impuesto más que se traga el Estado. No lo es. Va a una Cuenta de Capitalización Individual (CCI) que tiene tu nombre y tu cédula.
¿Cuánto entra? Tú aportas 2.87% de tu salario y tu empleador 7.10%: 9.97% en total. Con el sueldo de RD$40,000 que usamos siempre en esta columna, son RD$3,988 cada mes moviéndose hacia tu retiro. Casi RD$48,000 al año. ¿Tú le perderías la pista a RD$48,000?
Las 7 AFP que manejan ese dinero
En el país operan siete administradoras. Estas son, con sus afiliados y lo que rindieron en los últimos 12 meses:
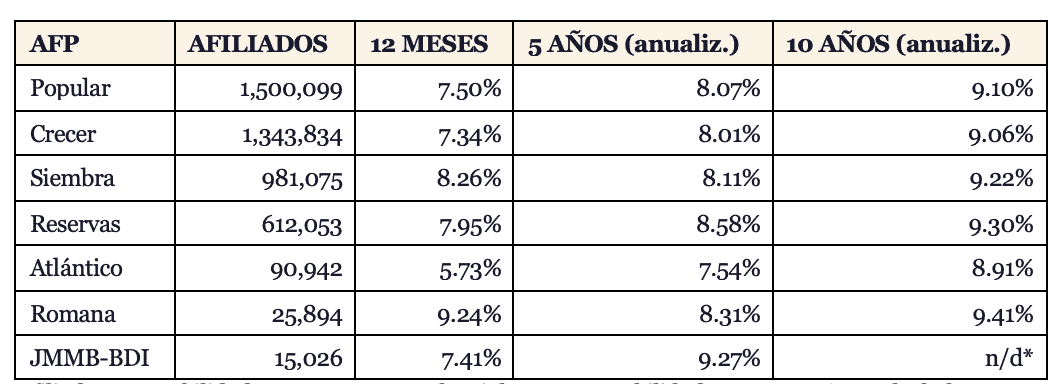
Afiliados y rentabilidad 12 meses: SIPEN al 31-jul-2026. Rentabilidades a 5 y 10 años: calculadas por esta columna desde la serie mensual oficial de rentabilidad nominal de la SIPEN (sep-2003 a ago-2026), componiendo los cortes anuales de julio; nominales, antes de inflación. *JMMB-BDI no tiene 10 años de historia.
Mira lo que pasa cuando alargas el lente: en la foto de 12 meses hay 3.5 puntos entre la mejor y la última; a 10 años, la diferencia se encoge a medio punto (9.41% vs 8.91%). Traducción: las AFP se parecen mucho más de lo que un año bueno o malo te hace creer, y decidir por la foto del último año es la peor forma de elegir. Y por si te lo preguntas: a 10 años, todas rindieron entre 4.11% y 4.58% REAL por año, ya descontada la inflación.
La película completa (porque un año no dice nada)
Una confesión de taller: la tabla de arriba no existe publicada en ningún lado. La SIPEN publica su serie mensual desde 2003, pero nadie la convierte en los horizontes que de verdad importan. La calculamos para esta columna desde esa serie oficial, y validamos cada cifra de 12 meses contra el resumen de la SIPEN antes de publicarla. ¿Y el sistema completo, en todos los lentes?
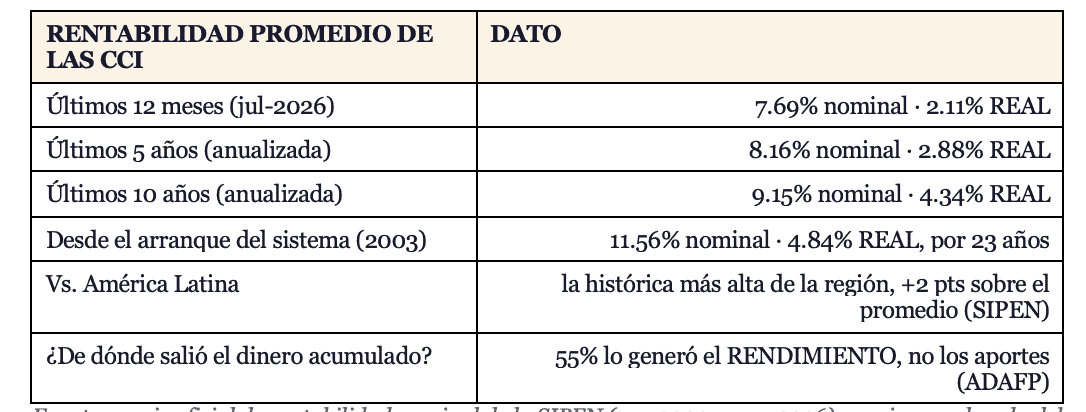
Fuentes: serie oficial de rentabilidad nominal de la SIPEN (sep-2003 a ago-2026) y serie empalmada del IPC del BCRD (base 2019-2020), cálculos de esta columna; comparación regional: SIPEN (22-may-2025); 55%: ADAFP.
Te puede interesar leer:
Fíjate en la palabra REAL: eso es lo que creció tu dinero DESPUÉS de descontar la inflación. En la última década, tu CCI ganó 4.34% de poder de compra cada año. ¿El dinero guardado debajo del colchón en ese mismo período? Perdió el 36% de lo que compraba. Esa es la diferencia entre una cuenta que trabaja y un escondite.
Lee la última fila otra vez: más de la mitad de lo que hay en las cuentas de pensión del país no lo aportó nadie. Lo generó el rendimiento compuesto, trabajando callado durante dos décadas. Por eso la pregunta de esta columna importa: ese interés compuesto solo trabaja para ti si tu cuenta está activa y tú sabes dónde está.
La comisión: el número que sí debes vigilar
Desde la Ley 13-20, las AFP cobran una comisión anual sobre el saldo que te administran, no sobre tu sueldo. La ley la puso a dieta: de un tope de 1.20% en 2020 debe bajar gradualmente hasta 0.75% en 2029. La efectiva del sistema rondó 0.95% en 2025. Parece poquito, pero sobre un fondo que crece por décadas, cada décima se siente en tu pensión final.
Averígualo hoy. Son 2 minutos.
Primero: entra a sipen.gob.do, busca Servicios y usa la Consulta de Afiliación con tu cédula. Ahí sale tu AFP. Si prefieres el teléfono, la DIDA te lo dice gratis marcando *462 desde tu celular.
Segundo: pide tu estado de cuenta. Tu AFP está obligada a enviártelo dos veces al año, y todas tienen app o portal donde ves tu balance con tu cédula. Si nunca te llega, es porque tienen tus datos viejos: actualízalos.
Tercero: si eres independiente o estás en la informalidad, esa cuenta detenida es tu problema número uno de retiro. Eres la mitad de la estadística de arriba. El sistema permite cotizar por tu cuenta, y de eso hablaremos pronto en esta columna.
Cuando sepas tu balance, pásalo por la Calculadora para el Retiro del Diario Financiero: cinco minutos para saber si lo acumulado va al paso de la vejez que quieres.
Tu pensión no es un papel del futuro. Es una cuenta tuya, hoy, con RD$4,000 tuyos entrando cada mes si ganas RD$40,000. Lo único que te pido esta semana: averigua dónde está. Lo que se mira, crece; lo que no se mira, se lo come la inflación y el descuido.
La próxima semana: te compraste un carro de RD$1.2 millones… pero eso no es lo que vas a pagar. El costo real de tu carro: la cuota que el banco no te muestra.
FICHA SEO (para el editor)
Título SEO: ¿En qué AFP está tu dinero? Cómo consultar tu AFP y tu CCI en República Dominicana (2026)
Meta descripción: Casi 5 millones de dominicanos están afiliados a una AFP y solo la mitad cotiza. Aprende a consultar en qué AFP estás, tu balance de CCI y qué mirar: rentabilidad y comisión.
Palabras clave: en qué AFP estoy, consultar AFP República Dominicana, CCI balance, SIPEN consulta de afiliación, AFP Popular Crecer Siembra Reservas, rentabilidad fondos de pensiones RD, comisión AFP Ley 13-20
Slug sugerido: en-que-afp-esta-tu-dinero-consulta-cci
NOTA DE METODOLOGÍA (interna)
Verificado el 7-oct-2026. Afiliados (4,895,292), cotizantes (2,437,079; 49.8%), patrimonio (RD$1,675,026 millones), afiliados por AFP y rentabilidades 12 meses: SIPEN, resumen estadístico al 31-jul-2026. OJO: la SIPEN cambió su metodología el 17-ago-2026 (excluye fallecidos y pensionados del conteo de afiliados; cotizante = aportó en los últimos 12 meses; el registro histórico con el conteo viejo es 5,690,909). Aportes 2.87% + 7.10% = 9.97%: Ley 87-01. Comisión: Ley 13-20 (tope 1.20% en 2020 bajando a 0.75% en 2029); efectiva ~0.95% en 2025 (SIPEN vía elDinero/Diario Libre). Consulta de afiliación: sipen.gob.do y DIDA *462 (verificados vía guía de Acento y portal SIPEN). DATOS CON VENCIMIENTO: rentabilidades 12m cambian cada mes (corte jul-2026); comisión efectiva anual. ENIEF 2023 (BCRD, 5,600 hogares): 37.4% teme salir del mercado laboral sin fondo de reserva o pensión propia; 42.3% teme no tener ahorros para una emergencia (vía Diario Libre, 22-mar-2024). Película completa: CCI 9.4% promedio anual a abr-2025 (en torno a su promedio histórico) y 10.3% a abr-2024 (SIPEN); la histórica más alta de LatAm, +2 pts sobre el promedio regional (SIPEN, nota 22-may-2025); 55% de lo acumulado en las CCI generado por rendimiento (ADAFP vía El Caribe). METODOLOGÍA 5/10 AÑOS: serie mensual oficial de rentabilidad nominal de la SIPEN (hoja por fondo y por sistema, sep-2003 a ago-2026, descargada de sipen.gob.do el 7-oct-2026); cada dato mensual es la rentabilidad de los 12 meses previos, validado contra el resumen de jul-2026 (coincidencia exacta en las 7 AFP). Anualizada n años = producto de (1+r) en los cortes de julio de cada año, elevado a 1/n, menos 1. JMMB-BDI sin historia completa de 10 años (n/d). Histórico del sistema: 23 cortes de julio (2004-2026), 11.56% anualizado. RENTABILIDAD REAL: deflactada con la serie empalmada del IPC del BCRD (base 2019-2020, hasta ago-2026), cortes de julio: inflación anualizada 12m 5.47%, 5 años 5.13%, 10 años 4.61%, 2003-2026 6.41%; real = (1+nominal)/(1+inflación)-1. Pérdida de poder de compra del efectivo a 10 años: 1-1/(1.0461^10) = 36.3%.