Cuando alguien está pensando en comprar un vehículo, hace una sola pregunta: ¿cuánto me sale la cuota? Y el que se lo vende tiene una sola misión: que esa cuota te quepa. Pero la cuota no es lo que cuesta tu vehículo. Es, apenas, la parte que se ve.

Hagamos el ejercicio completo con un vehículo de RD$1,200,000, financiado a 5 años con 20% de inicial. No es un carro de lujo: es el rango donde se mueve buena parte de los 0 km económicos y los usados recientes en el mercado dominicano.
Lo que se ve: la cuota
Con el 20% de inicial (RD$240,000), financias RD$960,000. Y aquí octubre te tiene una noticia buena de verdad: estamos en temporada de ferias de vehículos, y en feria los bancos bajan la tasa a casi la mitad. Banco Popular, por ejemplo, tiene ahora mismo tasas promocionales desde 9.50% fija a 5 años, cuando su tasa regular de vehículo nuevo ronda el 15.50%.
La diferencia no es cosmética: a 9.50%, tu cuota es RD$20,162 y pagas RD$249,707 de intereses en 5 años. A 15.50%, la cuota sube a RD$23,091 y los intereses a RD$425,464. Comprar en feria, con la tasa fija por escrito, te ahorra unos RD$175,757. El mismo vehículo. El mismo banco. Solo cambió la fecha.
Lo que no se ve: todo lo demás
Ahora sumemos lo que el vendedor no te muestra en la mesa:
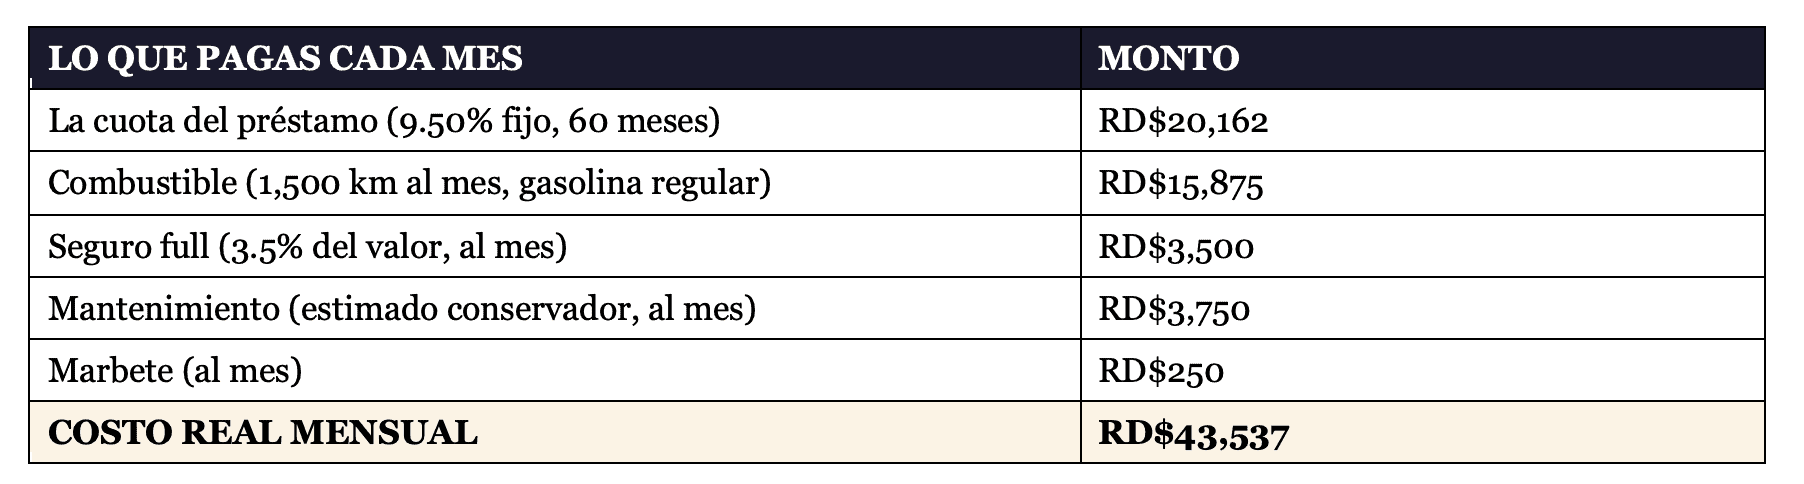
La cuota era RD$20,162. El vehículo te cuesta RD$43,537 al mes. La cuota es menos de la mitad del costo real. Y si tu ingreso es el de nuestro ejemplo de siempre, RD$40,000 al mes, acabas de descubrir algo incómodo: este vehículo cuesta más que ese sueldo completo.
El peaje de entrada
Antes de encenderlo por primera vez, ya pagaste: el inicial (RD$240,000) y, si el precio no la incluye, la primera placa: 17% del valor del vehículo, unos RD$204,000 en nuestro ejemplo. Son RD$444,000 de entrada. Si compras usado, el traspaso en la DGII es 2% del valor.
La película completa: 5 años
Inicial, placa, 60 cuotas, seguro, marbete, combustible y mantenimiento: RD$3,056,207 en 5 años. Un vehículo de RD$1.2 millones te cuesta alrededor de RD$3 millones tenerlo. Y eso sin contar la depreciación: el valor que pierde cada año por el solo hecho de existir, que en un vehículo nuevo es el golpe más duro de todos. De eso no hay factura, pero lo cobran igual el día que lo vendas.
Te puede interesar leer:
La jugada inteligente: el usado de 2-3 años
Aquí va mi recomendación personal, la que yo aplico con mi propio dinero: no compres el vehículo nuevo. Compra ese mismo modelo con 2 o 3 años de uso. ¿Por qué? Porque la depreciación no es pareja: un vehículo pierde alrededor del 20% de su valor en el primer año y cerca del 10% anual en los siguientes. A los 2-3 años, el golpe más duro ya lo absorbió el primer dueño, y tú recibes un vehículo con poco uso que, en muchos casos, todavía tiene garantía de fábrica viva (varias marcas dan de 3 a 5 años; confirma que sea transferible antes de firmar).
Los números del mismo ejercicio, con ese modelo a RD$900,000 en vez de RD$1,200,000: el inicial baja a RD$180,000 y, como ya está registrado, no pagas la placa del 17%: pagas el traspaso del 2% (RD$18,000). Tu entrada total: RD$198,000 contra RD$444,000 del nuevo. Son RD$246,000 que se quedan en tu bolsillo antes de arrancar. La cuota también baja (RD$17,318 contra RD$23,091 a la misma tasa regular; ojo: las tasas de feria suelen ser solo para 0 km) y el seguro full, que se calcula sobre el valor, baja con él.
El nuevo huele a nuevo 6 meses. La depreciación la pagas 5 años.
Las reglas para no ahogarte
Uno: presupuesta el doble de la cuota. Esa es la regla rápida que sale de esta tabla: si la cuota es RD$20,000, tu vehículo te va a costar unos RD$40,000 al mes. Si el doble de la cuota no te cabe en el presupuesto, el vehículo no te cabe, aunque el banco diga que calificas.
Dos: considera primero el usado de 2-3 años con garantía transferible. La mayor depreciación ya la pagó otro, y entras pagando 2% de traspaso en vez de 17% de placa.
Tres: si vas por el 0 km, que sea en temporada de feria y con la tasa fija por escrito. Ya viste lo que vale esa diferencia.
Cuatro: el inicial más grande que puedas. Cada peso de inicial son pesos que no pagan 5 años de intereses.
Hazlo hoy
Toma tu cuota actual (o la que te cotizaron) y multiplícala por dos. Compárala con tu ingreso mensual. Si el resultado pasa del 30% de lo que ganas, estás comprando más vehículo del que tu bolsillo puede cargar. Corre tus propios números en la calculadora de préstamos.
La semana que viene: octubre tiene una cita que llega todos los años, puntual, y que la mitad del país paga tarde. Ya sabes cuál es. El viernes te digo cuánto, cuándo y cómo pagarla sin multa.