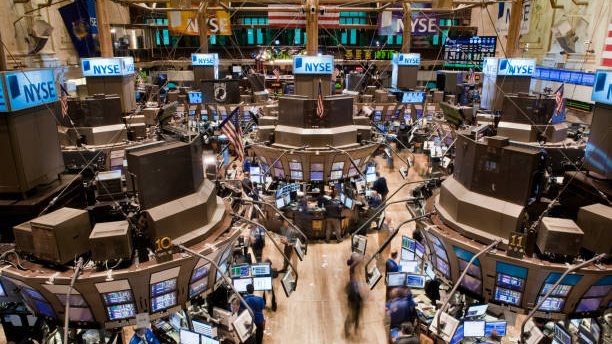
El Nasdaq Composite cedió 1.24% al inicio de la jornada del jueves 15 de octubre, mientras el S&P 500 retrocedía 0.43%, luego de que la pregunta sobre quién asumirá la deuda de la inteligencia artificial se instalara en los mercados y sacudiera especialmente a las compañías tecnológicas con balances más frágiles.

La presión sobre ese segmento encarece el crédito que sostiene la expansión de centros de datos, chips y capacidad de cómputo. Para economías como la dominicana, que compiten por atraer inversión tecnológica y capital externo, una corrección prolongada en Wall Street puede reducir el apetito de riesgo global y encarecer el financiamiento disponible para mercados emergentes.
El detonante: inflación y tasas
La caída no responde a una simple corrección técnica. Un informe de inflación más alto de lo esperado reavivó las expectativas de nuevas alzas de tasas por parte de la Reserva Federal, encareciendo el financiamiento de las empresas del sector. Cuando las tasas suben, el valor presente de las ganancias futuras disminuye, y eso castiga con mayor intensidad a las compañías de crecimiento que se valoran por sus beneficios proyectados.
El caso de CoreWeave, constructor de centros de datos respaldado por Nvidia, concentró la atención del mercado. Sus acciones cayeron más de 15% el miércoles 14 de octubre y continuaron perdiendo terreno el jueves, ante preocupaciones específicas sobre su nivel de endeudamiento. Oracle y otros actores vinculados a infraestructura de datos también acumularon presión, dado que han financiado expansión costosa mediante deuda mientras sus ingresos aún deben demostrar que justifican ese gasto.
El Dow Jones, en cambio, llegó a abrir en positivo con un avance de 0.52%, lo que evidencia una rotación del dinero desde la tecnología hacia sectores más defensivos como energía, salud, finanzas y consumo. El S&P 500 retrocedió con menos intensidad que el Nasdaq precisamente porque agrupa una mayor diversidad de industrias menos dependientes del ciclo de inversión en inteligencia artificial.
La paradoja del financiamiento en IA
La inteligencia artificial se ha convertido en una apuesta financiera de escala masiva. El mercado ha transitado de preguntarse cuán grande será la IA a preguntarse cuándo y cómo las empresas recuperarán su inversión. Ese cambio de enfoque castiga a quienes tienen plazos de retorno largos y alta dependencia del financiamiento externo.
El riesgo inmediato es que una corrección prolongada reduzca la inversión en centros de datos, semiconductores y energía para tecnología, con efectos en cadena sobre mercados emergentes que dependen del flujo de capital global. Al mismo tiempo, analistas del sector señalan que este proceso podría eliminar proyectos débiles y dejar un ecosistema más sólido, compuesto por empresas que logren mostrar flujo de caja real, rentabilidad y capacidad de servir su deuda.
Las empresas tecnológicas ya no podrán sostener valoraciones elevadas solo con narrativas de crecimiento. El mercado exige ahora disciplina financiera: resultados medibles que justifiquen el endeudamiento acumulado durante el ciclo de expansión en inteligencia artificial. La próxima señal clave será la decisión de tasas de la Reserva Federal y los reportes de resultados trimestrales de las grandes compañías del sector, que determinarán si la corrección se profundiza o encuentra un piso.