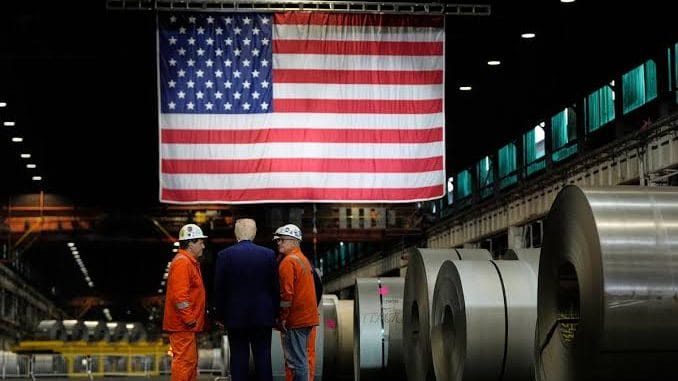
La manufactura de Estados Unidos registró un avance de 0.3% en septiembre, según datos de la Reserva Federal, tras una caída revisada de 0.2% en agosto, en un contexto donde la producción de semiconductores y la construcción de nuevas plantas lideran el repunte, mientras el empleo industrial sigue por debajo del nivel registrado en enero de 2025, cuando el presidente Donald Trump inició su segundo mandato.

El desequilibrio revela la naturaleza de esta recuperación: no es una expansión generalizada de la industria tradicional, sino una reindustrialización selectiva que concentra su vigor en sectores estratégicos como los chips, los equipos aeroespaciales y la defensa, y que todavía no se traduce en el volumen de puestos de trabajo prometido. Para economías latinoamericanas que exportan materias primas, manufacturas intermedias o componentes hacia el mercado estadounidense, el patrón de qué sectores crecen y qué sectores se contraen define los márgenes de negociación y acceso.
Semiconductores lideran; la industria automotriz retrocede
La producción de semiconductores creció 2.1% mensual y 19.9% interanual en septiembre, convirtiéndose en el principal motor del repunte fabril. Sin esos sectores de alta tecnología, la expansión es considerablemente más modesta: la producción manufacturera excluyendo alta tecnología subió apenas 0.2% mensual y 0.7% interanual, una cifra que evidencia la fragilidad del resto del sector.
El contraste más pronunciado se encuentra en la industria automotriz. La producción de vehículos y piezas cayó 3.0% en septiembre, con los ensambles de automóviles reduciéndose a una tasa anual de 10.21 millones de unidades. Los aranceles a importaciones de acero y aluminio, junto con costos más altos de productos derivados del petróleo, han elevado los costos de insumos para fabricantes que dependen de componentes metálicos y piezas importadas, presionando los márgenes de la industria automotriz y de otras manufacturas tradicionales.
El auge de la construcción fabril
El motor más visible del renacer industrial no está en las líneas de producción actuales, sino en las obras que se construyen para el futuro. El gasto en construcción de fábricas casi se triplicó entre 2021 y 2024, pasando de US$81,900 millones a US$235,600 millones, según los datos disponibles. La inversión se concentra en semiconductores, productos farmacéuticos, defensa, aeroespacial y equipos aeronáuticos, es decir, en sectores vinculados a la seguridad nacional y las cadenas de suministro críticas.
La Casa Blanca señala que más de 111,000 trabajadores se han incorporado a la construcción no residencial especializada desde el regreso de Trump al poder, y que la operación de esas plantas debería traducirse en empleos manufactureros adicionales una vez que entren en funcionamiento. El problema de fondo es el tiempo: una planta de semiconductores puede requerir años de construcción antes de generar miles de empleos operativos, lo que pospone el impacto laboral de la inversión actual.
Aranceles: más pedidos, pero insumos más caros
El índice ISM de manufactura (un indicador de actividad del sector basado en encuestas a gerentes de compras; lecturas por encima de 50 indican expansión) registró 54.5% en septiembre, con nuevos pedidos en 55.3% y empleo en 52.7%. Las cifras apuntan a una industria en expansión, respaldada en parte por los aranceles que incentivan producir localmente en vez de importar.
Sin embargo, el mismo índice muestra que el indicador de precios pagados aumentó, impulsado por mayores precios del acero y el aluminio, los aranceles a importaciones y costos más altos de derivados del petróleo. Para empresas intensivas en metales o componentes importados, el arancel puede proteger la producción local y, al mismo tiempo, encarecer su cadena de suministro, reduciendo márgenes o trasladando costos al consumidor final.
El empleo: 72,000 puestos ganados en 2026, pero el saldo histórico es negativo
La administración reporta que la manufactura sumó 72,000 puestos en lo que va de 2026, impulsados por bienes duraderos, producción metálica y equipos de transporte. Pero el balance de más largo plazo es menos favorable: el sector tiene hoy menos trabajadores que en enero de 2025, y entre principios de 2023 y finales de 2025 se perdieron cerca de 300,000 empleos industriales. Adicionalmente, entre enero y junio de 2026 la economía estadounidense perdió unos 75,000 puestos del sector, lo que complica la narrativa de recuperación sostenida.
La reindustrialización también choca contra una escasez estructural de mano de obra calificada. El nuevo modelo fabril exige técnicos especializados en automatización, robótica, mantenimiento avanzado, semiconductores y análisis de datos, perfiles que el sistema educativo y de formación técnica estadounidense todavía no produce en la cantidad que la expansión demanda. Los aranceles pueden atraer inversión, pero no reemplazan la formación técnica, la vivienda asequible cerca de los nuevos polos industriales ni las cadenas de suministro estables que las plantas necesitan para operar a plena capacidad.
El desafío inmediato para Washington será convertir la oleada de construcción fabril en empleo operativo estable, contener el encarecimiento de insumos que imponen los propios aranceles y evitar que el llamado reshoring (retorno de producción a suelo estadounidense) quede concentrado en unos pocos sectores tecnológicos y regiones, sin beneficiar a la manufactura tradicional ni a los trabajadores que la habitaban. Los próximos trimestres, cuando un mayor número de plantas inicien operaciones, serán la prueba de si la promesa de la reindustrialización se traduce en cifras de empleo sostenidas.