La Junta Monetaria publicó la modificación integral del Reglamento de Protección al Usuario Financiero con el objetivo de modernizar las garantías para los clientes del sistema bancario, elevar los estándares de transparencia y adaptar las reglas a la expansión de los servicios digitales. La norma entró en vigor el lunes 12 de octubre.
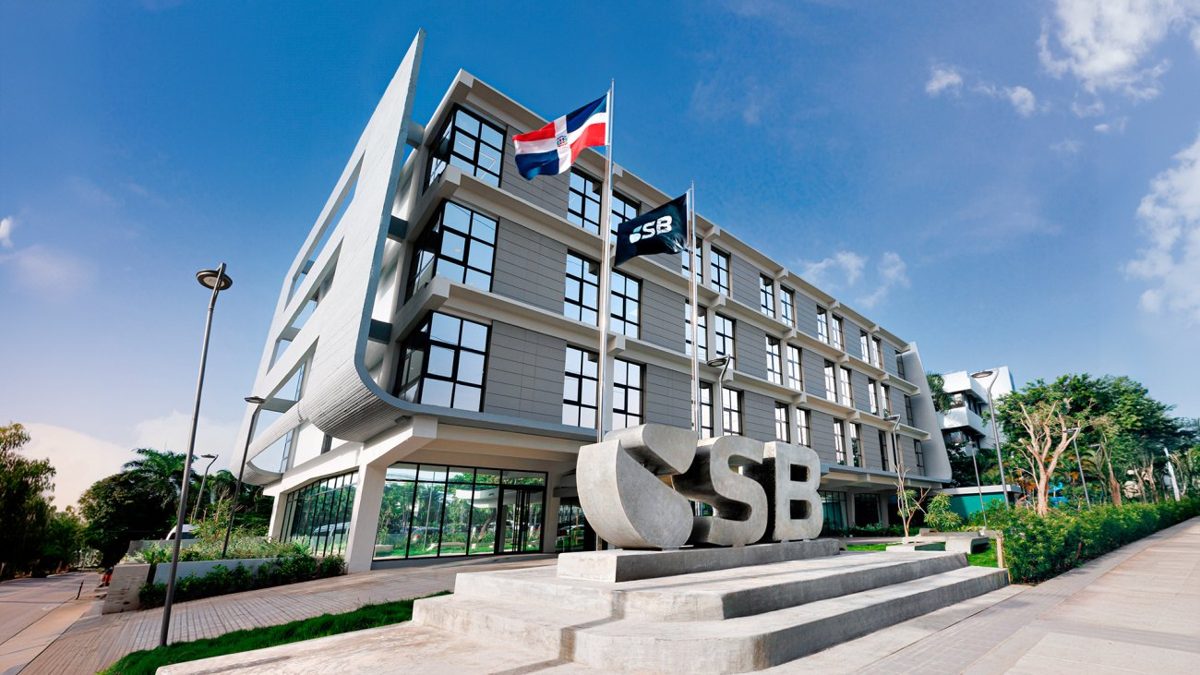
El cambio más inmediato para los dominicanos que usan productos bancarios es la ampliación del plazo para presentar reclamaciones ante la Superintendencia de Bancos (SB): pasa de 60 a 90 días calendario contados desde que la entidad financiera no responde o su respuesta no resulta satisfactoria. Además, las respuestas de las entidades deberán ser fundamentadas y trazables, lo que obliga a los bancos a explicar con claridad el razonamiento detrás de cada decisión.
Un modelo de supervisión preventivo
Uno de los giros centrales del reglamento es el abandono del modelo de supervisión reactivo en favor de un enfoque preventivo basado en riesgo de conducta de mercado. Bajo este esquema, los reguladores vigilarán el comportamiento de las instituciones financieras durante todo el ciclo de vida de los productos, desde su diseño y comercialización hasta su ejecución y cierre, en vez de limitarse a intervenir cuando ya hay una queja o infracción.
La norma refuerza también la protección de personas en condición de vulnerabilidad y exige mayor coordinación entre entidades supervisadas y organismos supervisores para prevenir riesgos de conducta.
Nuevos derechos para los usuarios
El reglamento reconoce expresamente el derecho a recibir productos adecuados a las necesidades del cliente y a un trato justo, responsable y respetuoso. Entre las incorporaciones más concretas figura un período mínimo de reflexión de 24 horas que las entidades deberán conceder antes de formalizar cualquier contrato, para que el usuario evalúe las condiciones sin presión.
Asimismo, se reconoce el derecho a la devolución proporcional de costos, cargos o comisiones pagados por adelantado que no hayan sido utilizados en caso de cancelación anticipada de determinados productos. Los usuarios también podrán solicitar en cualquier momento que sus datos sean excluidos de bases empleadas con fines promocionales o publicitarios.
En materia de contratación, la normativa obliga a las entidades a entregar una hoja resumen con las condiciones esenciales de cada producto y exige contratos de adhesión más claros y estandarizados. También prohíbe mensajes publicitarios engañosos, ambiguos o incompletos, y refuerza la prohibición de prácticas abusivas como los débitos a cuentas sin autorización expresa del titular o la negativa a entregar constancias de cancelación.
Servicios digitales y obligaciones para las entidades
El reglamento incorpora expresamente los servicios financieros digitales al marco de protección al usuario financiero. Reconoce al usuario como titular de sus datos personales, limita el tratamiento de información al consentimiento informado y establece que los mismos niveles de protección aplicarán tanto en canales físicos como en banca en línea, aplicaciones móviles y otras plataformas tecnológicas.
Para las entidades de intermediación financiera (EIF), las nuevas obligaciones incluyen la implementación de políticas internas de protección al usuario y conducta de mercado, la capacitación obligatoria del personal que atiende clientes, la prevención de conflictos de interés y la adopción de mecanismos para detectar y gestionar transacciones fraudulentas o no autorizadas. Adicionalmente, las EIF deberán evaluar la capacidad financiera de sus clientes antes de otorgar créditos o aumentar límites que puedan derivar en sobreendeudamiento.
La normativa extiende esas garantías a los procesos de recuperación de deudas, venta de carteras y servicios tercerizados, de modo que los usuarios reciban trato justo incluso cuando las gestiones las realiza un tercero contratado por la entidad o un cesionario de cartera.
El reglamento entró en vigor el lunes 12 de octubre, aunque su artículo 141 prevé que las entidades que requieran un período de adecuación para implementar aspectos específicos podrán solicitarlo a la SB; ese plazo no podrá superar un año y no suspende la aplicación del resto de las disposiciones. La SB, por su parte, tiene seis meses para emitir el instructivo de aplicación de la norma, un instrumento que precisará cómo se ejecutarán en la práctica las nuevas exigencias.