
La rentabilidad promedio de las AFP dominicanas cayó a 6.58% en los 12 meses cerrados en agosto de 2026, desde el 9.04% registrado en el mismo período de 2025, una contracción de 2.46 puntos porcentuales que reduce la ganancia real, descontada la inflación, a alrededor de 1.4% en promedio.

La cifra golpea directamente el bolsillo de los afiliados al sistema de capitalización individual. Con una inflación interanual de 5.13% entre agosto de 2025 y agosto de 2026, según el Banco Central, los ahorros previsionales siguen creciendo en términos nominales, pero su poder de compra avanza a la mitad del ritmo que traía hace doce meses, cuando el margen real rondaba los cuatro puntos porcentuales.
Una curva que sube y luego cae
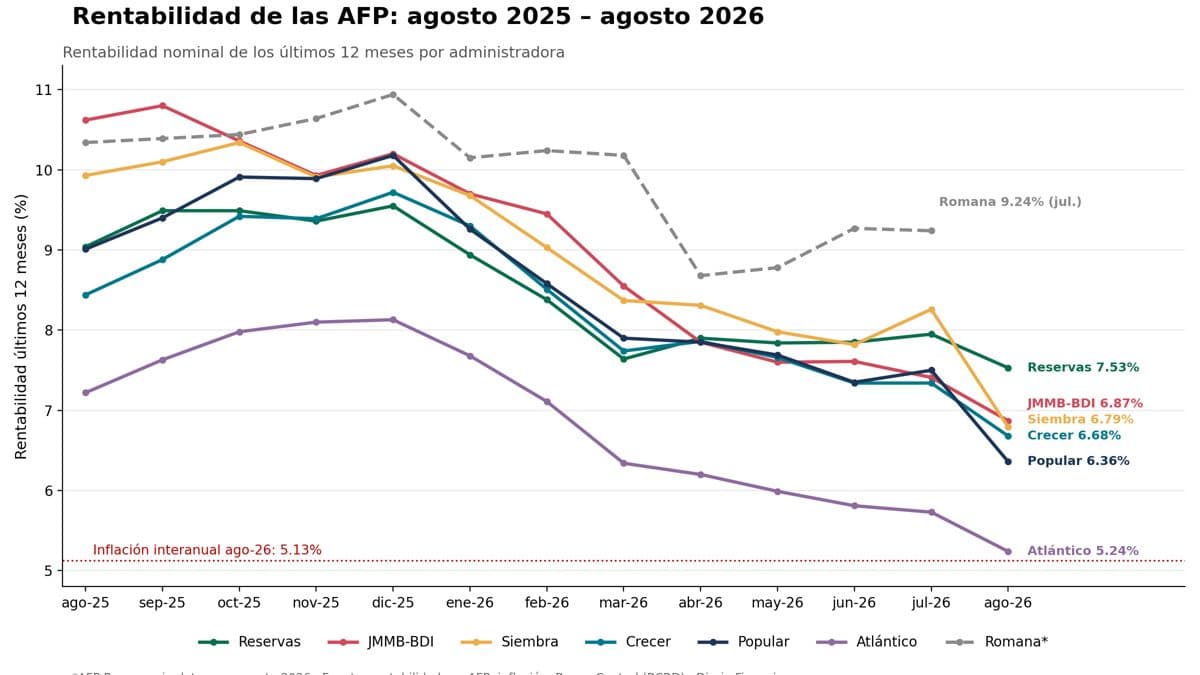
El período tuvo dos fases opuestas. Entre agosto y diciembre de 2025, las AFP mejoraron sus rendimientos y alcanzaron sus máximos anuales en el cuarto trimestre: AFP Romana llegó a 10.94% en diciembre, Popular a 10.18%, Crecer a 9.72% y Reservas a 9.55% ese mismo mes. JMMB-BDI tocó su pico antes, con 10.80% en septiembre, y Siembra lo hizo en octubre con 10.34%.
A partir de enero de 2026, la tendencia se invirtió. Los rendimientos bajaron mes a mes, con las caídas más pronunciadas en febrero y marzo, y agosto registró otra baja importante en casi todas las administradoras. Ninguna de las AFP con historial completo logró sostener el nivel que mostraba un año atrás.
Las carteras de las AFP se concentran en instrumentos de renta fija: bonos del Ministerio de Hacienda, títulos del Banco Central y certificados bancarios. Cuando las tasas de interés bajan, las nuevas inversiones rinden menos. A eso se suma un efecto estadístico: como la cifra de rentabilidad acumula 12 meses móviles, los meses de rendimientos altos de finales de 2025 van saliendo del cálculo y jalan el promedio hacia abajo.
Reservas lidera; Atlántico se queda al borde de la inflación
Entre las AFP que reportaron datos para agosto, Reservas cerró el mes como la más rentable, con 7.53%, y también fue la más estable del grupo: perdió solo 1.51 puntos porcentuales en el año, la menor caída registrada. Hace doce meses estaba en la mitad de la tabla.
En el extremo opuesto, JMMB-BDI sufrió el mayor ajuste: pasó de liderar el grupo con 10.62% a 6.87%, una caída de 3.75 puntos. Siembra bajó 3.14 puntos, hasta 6.79%, y Popular retrocedió 2.65 puntos, hasta 6.36%. Crecer quedó en 6.68% (caída de 1.76 puntos) y Atlántico cerró en último lugar con 5.24%, prácticamente empatada con la inflación, lo que le deja al afiliado una ganancia real aproximada de apenas 0.1%.
AFP Romana mostró los rendimientos más altos durante casi todo el período y marcaba 9.24% en julio, el último dato disponible, con una variación de -1.10 puntos frente a agosto de 2025. La administradora no reportó cifra para agosto de 2026, por lo que no es posible confirmar si sostuvo esa ventaja. APS tampoco reporta desde julio, y Camino, Caribalico, León y Porvenir aún no tienen historial completo en la serie.
Lo que significa en pesos
Para dimensionar el impacto, un afiliado con RD$500,000 acumulados habría generado cerca de RD$45,200 en un año con la rentabilidad promedio de agosto de 2025 (9.04%). Con la de agosto de 2026 (6.58%), la ganancia baja a unos RD$32,900, es decir, RD$12,300 menos con el mismo saldo.
La elección de administradora también pesa. Con esos mismos RD$500,000, la rentabilidad de Reservas (7.53%) habría producido unos RD$37,650, y la de Atlántico (5.24%) unos RD$26,200, una diferencia de RD$11,450 en un solo año. El efecto se amplifica con el tiempo: un millón de pesos que rinda 7.53% anual durante 25 años alcanzaría unos RD$6.1 millones; al 5.24%, llegaría a apenas RD$3.6 millones. Los cálculos suponen tasas constantes y no incluyen aportes adicionales ni comisiones, por lo que sirven como referencia ilustrativa, no como proyección.
Una rentabilidad menor no implica que el fondo pierda dinero. Los ahorros previsionales siguen creciendo en términos nominales; el cambio es de velocidad, no de dirección. El próximo indicador a seguir es la evolución de la inflación: el Banco Central prevé que continúe acercándose al rango meta de 4.0% ± 1.0%, y si eso ocurre, la rentabilidad real podría mejorar aunque las tasas nominales no regresen a los niveles de finales de 2025.