Santo Domingo.— En junio de 2003 entraron a las Administradoras de Fondos de Pensiones (AFP) las primeras cotizaciones del sistema de capitalización individual creado por la Ley 87-01. Veintitrés años después, los boletines estadísticos de la Superintendencia de Pensiones (SIPEN) permiten responder una pregunta incómoda: ¿quién ha ganado más con el sistema, el trabajador que ahorra o la empresa que administra su ahorro?
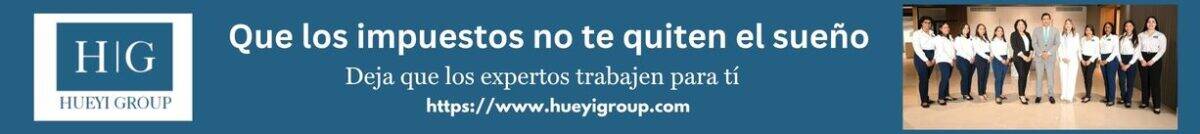
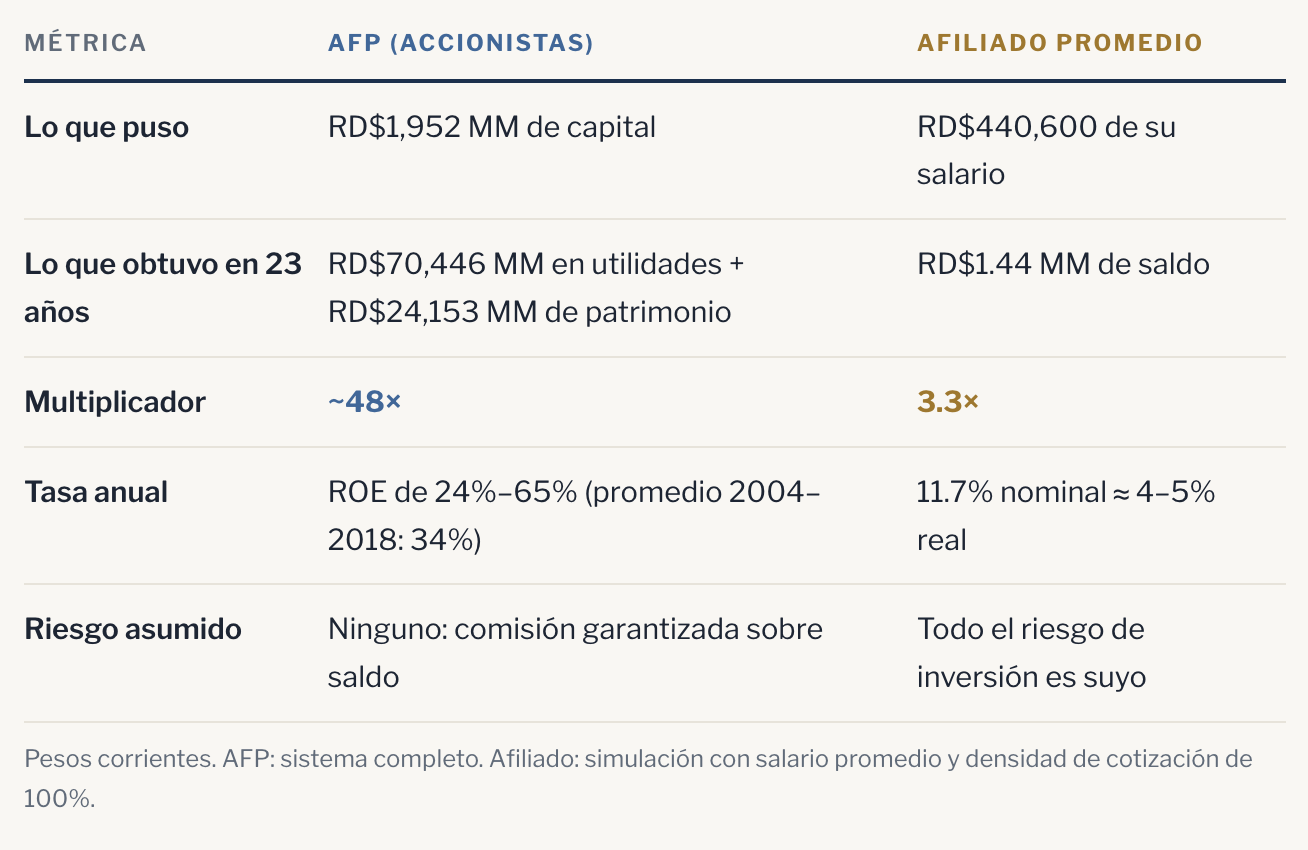
La respuesta, en pesos corrientes, es contundente. Cada peso que el afiliado promedio aportó a su cuenta se convirtió en 3.3 pesos. Cada peso que los accionistas de las AFP pusieron como capital ha producido 36 pesos en utilidades netas, sin contar el patrimonio de RD$24,153 millones que las administradoras conservan en sus balances.
Un negocio sin años malos
Las siete AFP del sistema han reportado utilidades todos los años desde 2004. Entre 2004 y 2019 acumularon ganancias por RD$39,769 millones, según los estados financieros compilados por la Fundación Juan Bosch. Los boletines de cierre de año de la SIPEN documentan el resto: RD$4,387 millones en 2020, RD$4,866 millones en 2021, RD$4,736 millones en 2022, RD$5,021 millones en 2023, RD$5,733 millones en 2024 y un récord de RD$5,934 millones en 2025.

El total: unos RD$70,446 millones en utilidades netas acumuladas, obtenidos con un capital pagado por los accionistas de RD$1,952 millones. La rentabilidad sobre patrimonio (ROE) del sistema promedió 34% anual entre 2004 y 2018, con picos de 65% en AFP Romana y 64% en AFP Crecer en 2019. En 2025, con un patrimonio ya engordado por dos décadas de ganancias retenidas, el ROE fue de 24.6%.
El punto de inflexión llegó con la Ley 13-20, de noviembre de 2020. Hasta entonces, el grueso del ingreso de las AFP dependía de una comisión sobre el exceso de rentabilidad: si los fondos rendían menos, las administradoras ganaban menos. La reforma sustituyó ese esquema por una comisión anual sobre el saldo administrado —0.95% en 2025, con descenso gradual hasta 0.75% en 2030—. Como el fondo crece solo, por los aportes obligatorios y el interés compuesto, el ingreso de las AFP quedó desacoplado de su desempeño: en 2025 sus ingresos operacionales alcanzaron RD$11,562 millones, y solo en el primer semestre de 2026 las comisiones sobre saldo sumaron RD$6,054 millones.
El trabajador: el interés compuesto sí trabajó
Del lado del afiliado, el sistema ha cumplido una parte de su promesa. Diario Financiero simuló la trayectoria de un trabajador con salario promedio cotizable RD$8,934 mensuales en 2003, unos RD$38,800 hoy que cotizó sin interrupción desde el primer día, con la gradualidad de aportes que fijó la ley (5% de su salario a la cuenta personal en 2003, subiendo hasta el 8% vigente desde 2009) y la rentabilidad nominal histórica del sistema, de 11.7% anual según la SIPEN y la ADAFP.
El resultado: aportes acumulados por RD$440,600 y un saldo estimado de RD$1.44 millones a agosto de 2026. El 69% de ese saldo no son aportes sino rendimiento, un dato que confirma a escala individual lo que la SIPEN reporta a escala de sistema: más de la mitad de los RD$1,274,000 millones acumulados en los fondos proviene del retorno de las inversiones.
El problema es lo que ese fondo compra. RD$1.44 millones financian una pensión por retiro programado de entre RD$9,000 y RD$10,500 mensuales: alrededor del 25% del último salario del trabajador. La tasa de reemplazo promedio del sistema dominicano, de 22.8%, es de las más bajas de la región, frente a un promedio latinoamericano de 64.2%.
Y ese es el escenario ideal. La densidad real de cotización ronda entre 50% y 60%, de modo que el afiliado de carne y hueso (con lagunas de empleo formal) acumula bastante menos que el de la simulación: el saldo promedio real por afiliado apenas ronda los RD$240,000.
Dos velocidades en el mismo sistema
Puestos lado a lado, los dos participantes del sistema corrieron a velocidades muy distintas. El afiliado asumió todo el riesgo de inversión y obtuvo 11.7% nominal anual, equivalente a entre 4% y 5% real después de inflación. Las administradoras, que no asumen riesgo de inversión propio y desde 2020 cobran una comisión garantizada sobre el saldo, obtuvieron retornos anuales sobre su capital de entre 24% y 65%. Como documentó Diario Libre en 2019, la rentabilidad histórica del negocio de las AFP ha sido más de nueve veces la rentabilidad real acreditada a los afiliados.
Los matices
Los matices que la discusión honesta exige. La rentabilidad nominal de los fondos dominicanos (11.7% histórico) es la más alta de la región. La utilidad de las AFP en 2025 equivale a apenas ~0.5% del fondo administrado por año. Y buena parte del problema de las pensiones bajas no está en la comisión sino en el aporte de 8% —bajo frente a estándares internacionales— y en que la densidad real de cotización ronda el 50–60%: el trabajador de carne y hueso tiene bastante menos que el de esta simulación.
Y el matiz decisivo: el riesgo. El inversionista —el accionista de la AFP— corre riesgo cero: su comisión sobre el saldo se cobra rinda lo que rinda el fondo. El ahorrante lo corre todo: un año malo golpea su cuenta y nadie le garantiza el valor final de su ahorro. Esa asimetría produce la paradoja de estos 23 años: una alta rentabilidad presente del fondo que se celebra cada año en los titulares, y aun así una pensión baja al final —un cuarto del salario—, porque el rendimiento se construye sobre aportes insuficientes y carreras incompletas. La rentabilidad del trabajador nadie se la asegura; la del administrador está garantizada por diseño.
Nota metodológica: La simulación del afiliado asume cotización mensual continua de junio 2003 a agosto 2026, salario promedio cotizable según los boletines de la SIPEN (RD$8,934 en el tercer trimestre de 2003, con crecimiento de 6.5% anual), aportes a la cuenta personal según la gradualidad de la Ley 87-01 y su modificación 188-07, y rentabilidad nominal de 11.7% anual (promedio histórico del sistema). Las utilidades de las AFP 2020–2025 provienen del cuadro 8.2 (estado de resultados) de los boletines trimestrales de cierre de año de la SIPEN; las de 2004–2019, de la compilación de estados financieros de la Fundación Juan Bosch; la de 2019 se estimó por diferencia entre acumulados publicados. Cifras en pesos corrientes.
Fuentes: SIPEN, boletines estadísticos trimestrales Nos. 70, 74, 78, 82, 86 y 90 y boletín de septiembre 2003; Fundación Juan Bosch, «Comisiones y ganancias de las AFP» (2020); ADAFP; Diario Libre; Ley 87-01 (Art. 56) y Ley 13-20.