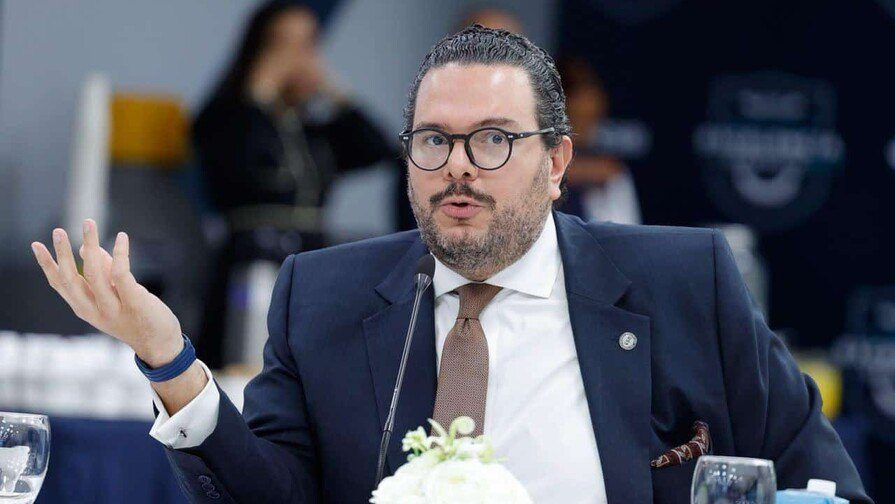

Las provisiones de la banca dominicana alcanzan una cobertura de 185.7%, casi el doble del mínimo que exige la regulación, y suman cerca de RD$77,000 millones, según la Superintendencia de Bancos (SB). El superintendente, Enmanuel Cedeño Brea, afirmó que el sector está «bien provisionado».
Para el ahorrante y para el empresario que depende del crédito, el dato apunta a que los bancos tendrían margen para soportar un aumento de préstamos incobrables sin frenar de golpe los desembolsos. La SB sostiene que el sistema podría absorber pérdidas relevantes sin comprometer su estabilidad.
Qué son las provisiones y cuánto cubren
Las provisiones son reservas que los bancos separan de sus ganancias para cubrir pérdidas esperadas de deudores atrasados o con riesgo de no pagar. Una cobertura de 185.7% significa que las reservas equivalen a casi dos veces la cartera en riesgo que la norma obliga a respaldar.
El monto de unos RD$77,000 millones se ha mantenido relativamente estable durante los últimos 18 meses, de acuerdo con la SB. Antes, la propia Superintendencia había informado provisiones por RD$65,300 millones, un alza de 12.3% anual, y una morosidad en niveles históricamente bajos.
Capital por encima del mínimo
Más allá de las provisiones, los bancos cuentan con un capital primario accionario de unos RD$260,000 millones. Según Cedeño Brea, ese respaldo permitiría montar otro sistema financiero de tamaño similar al actual, con activos cercanos a RD$4.5 billones.
El nivel patrimonial de las entidades llegó a RD$548,000 millones a agosto, 14.7% más que un año antes. El excedente sobre el capital mínimo que fija la Ley Monetaria y Financiera sumó RD$258,000 millones, un aumento cercano a 29%.
Ese excedente funciona como una segunda línea de defensa: mientras las provisiones cubren pérdidas que ya se prevén, el capital adicional sirve para eventos inesperados, como una recesión, un salto de la morosidad o turbulencias en los mercados financieros.
Morosidad en descenso
La cartera morosa, es decir, los préstamos con pagos atrasados, aumentó durante unos 18 meses, pero en los últimos seis comenzó a bajar, con una reducción superior a RD$5,000 millones. La tasa de morosidad se ubica por debajo de 1.7% y la cartera vencida bajó a RD$42,293 millones.
La SB atribuye esa mejoría a una mayor calidad del crédito y a la gestión prudente de las entidades para depurar sus carteras. Los activos del sistema se aproximan a RD$4.6 billones, cerca de 55.6% del producto interno bruto (PIB).
Riesgos y debates pendientes
Cedeño Brea advirtió que el sistema de pagos instantáneos que prepara el Banco Central (BCRD) podría ampliar la inclusión financiera, pero también aumentar los fraudes, porque permitirá enviar dinero mediante números telefónicos o alias. Según dijo, las instituciones trabajan en mecanismos para mitigar ese riesgo.
Sobre la propuesta legislativa de limitar a 30% los intereses de las tarjetas de crédito, el superintendente sostuvo que se trata de un control de precios que, según su experiencia en otros países, no ha funcionado.
Quedan por seguir la evolución de la morosidad tras seis meses de descenso, el nivel de provisiones si el entorno económico cambia, las medidas antifraude antes del lanzamiento de los pagos instantáneos y el trámite en el Congreso del tope a las tarjetas.