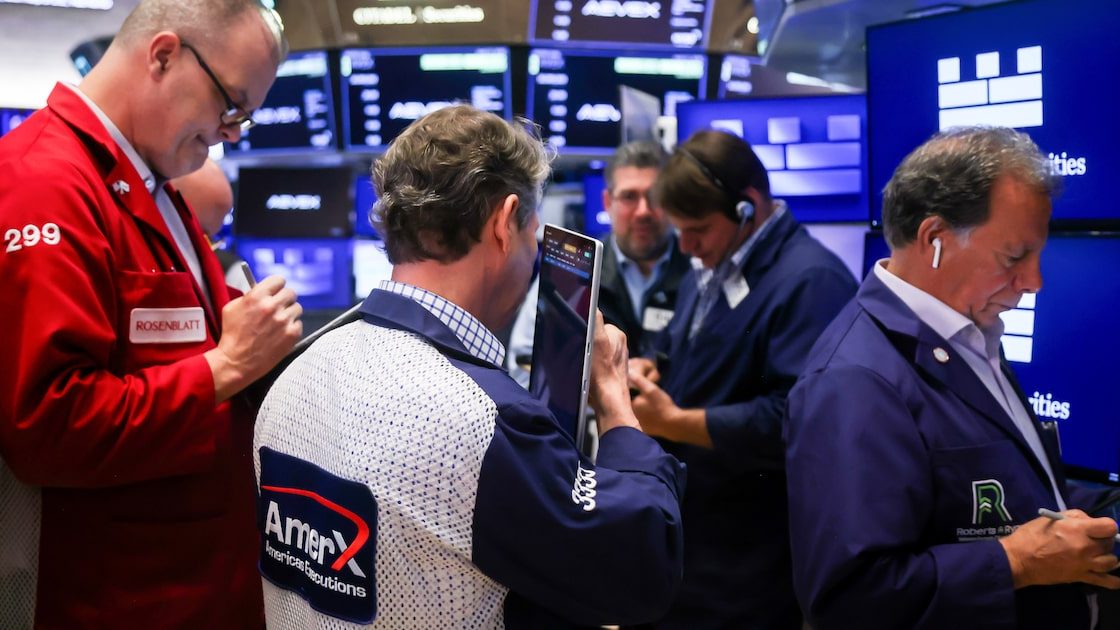

El S&P 500 cerró este jueves 15 de octubre con una ganancia de 0.33%, recuperándose de una apertura negativa impulsada por una rotación de capitales que salió de las empresas vinculadas a la inteligencia artificial (IA) y buscó oportunidades en otros sectores. El Dow Jones Industrial lideró los avances con un alza de 1.08%, equivalente a 556 puntos, mientras el Nasdaq Composite apenas ganó 0.08%.

La jornada se enmarcó en un entorno de datos económicos que agravan el dilema de la Reserva Federal (Fed): los precios al productor en Estados Unidos subieron 1.3% mensual en septiembre, su mayor avance en más de cuatro años, elevando la variación anual a 6.3%. Esa presión sobre los costos traslada incertidumbre a las empresas dominicanas y latinoamericanas que importan bienes y servicios desde Estados Unidos, y refuerza la posibilidad de que las tasas de interés en ese país permanezcan elevadas por más tiempo.
Inflación mayorista y ventas minoristas complican a la Fed
El índice de precios al productor sin alimentos ni energía subió 0.7% mensual y 5% anual en septiembre, según los datos publicados este jueves. Por componentes, los precios energéticos se dispararon 10.8%, los servicios de transporte y almacenamiento aumentaron 3.4% y los alimentos subieron 1.2%.
Las ventas minoristas crecieron 0.8% en septiembre, por encima de las previsiones del mercado, después de un avance revisado de 1.3% en agosto. Sin embargo, el resultado estuvo distorsionado por un salto de 6.4% en las compras en estaciones de gasolina. Al excluir automóviles y combustibles, las ventas apenas avanzaron 0.2%, y el grupo de control utilizado para calcular el consumo de bienes en el PIB creció solo 0.1%. En contraste, el gasto en restaurantes y bares subió 1.1%.
Brian Jacobsen, de Annex Wealth Management, advirtió que la inflación se está extendiendo a más sectores mientras el crecimiento pierde amplitud. El encarecimiento de la gasolina, señaló a Bloomberg, reduce el margen de los hogares para adquirir otros productos.
Pese a la fortaleza de los datos, el mercado de bonos reaccionó de forma distinta: los rendimientos de los títulos del Tesoro estadounidense cayeron entre 12 y 15 puntos básicos, ante una mayor demanda de activos refugio. Steven Zeng, estratega de tasas de Deutsche Bank, señaló a Bloomberg que las preocupaciones sobre el crecimiento parecen superar a las relacionadas con la inflación, especialmente si las noticias negativas sobre la inteligencia artificial continúan acumulándose.
Los operadores aún contemplan una nueva subida de tasas antes de finalizar el año, con una probabilidad cercana a 30% de que ocurra en octubre. Las expectativas de ajustes adicionales durante 2027, sin embargo, se han moderado. La atención se concentra ahora en las declaraciones del presidente de la Fed, Kevin Warsh, previstas para este jueves en Bangkok; Krishna Guha, de Evercore, considera que sus comentarios probablemente no señalarán un alza en octubre, dadas la volatilidad tecnológica y el endurecimiento de las condiciones financieras.
Dudas sobre la IA pesan sobre el sector tecnológico
A las presiones monetarias se sumaron las cifras de Anthropic, que informó a potenciales inversionistas ingresos trimestrales de US$16,800 millones, rentabilidad ajustada y un margen bruto ajustado de 85%, según Bloomberg. Aun así, la aparente desaceleración del crecimiento frente al segundo trimestre generó inquietud sobre las valoraciones del sector, en un momento en que los elevados compromisos financieros para ampliar la capacidad informática ponen a prueba la credibilidad de los modelos de negocio.
Gary Tan, de Allspring Global Investments, señaló que los inversionistas exigen mayores pruebas de que el gasto en infraestructura puede convertirse en beneficios sostenibles. Anthropic prepara su salida a bolsa para noviembre, con una valoración esperada de entre US$1.8 billones y US$2 billones, y enfrenta una competencia creciente de OpenAI y Meta, que presentó recientemente su modelo Muse Wonder.
Las dudas también alcanzaron el crédito tecnológico: CoreWeave (CRWV) perdió hasta 17% en la sesión del miércoles 14 de octubre, mientras sus bonos con vencimiento en 2032 cotizaron por debajo de 78 centavos por dólar. La presión se moderó después de que Jensen Huang, director ejecutivo de Nvidia, rechazó las preocupaciones sobre la situación financiera de CoreWeave y descartó que su compañía deba acudir a rescatarla. Desde los mínimos de 2022, el S&P 500 se ha más que duplicado, aunque apenas cinco compañías explican cerca de 40% de sus ganancias, lo que mantiene el debate sobre la concentración del mercado.
Petróleo, oro y divisas latinoamericanas
El petróleo tuvo un comportamiento dispar en la jornada. El Brent cedió 0.04%, hasta US$106.02 por barril, mientras el WTI avanzó 2.9%, a US$97.86, ante la combinación de una nueva liberación de reservas estratégicas y los persistentes riesgos de suministro. Los países miembros de la Agencia Internacional de Energía (AIE) se comprometieron a completar la liberación de 100 millones de barriles pendientes de una intervención anunciada en marzo. A esas tensiones se sumó la decisión del presidente ucraniano, Volodímir Zelenski, de reanudar los ataques contra refinerías rusas tras una pausa de tres días.
El oro avanzó más de 1%, hasta US$4,173.19 por onza, y la plata subió 3.4%, a US$57.47, favorecidos por la mayor demanda de activos refugio. En cuanto a las divisas latinoamericanas, el desempeño fue mixto: el peso colombiano y el peso chileno ganaron terreno frente al dólar, mientras el real brasileño, el peso mexicano y el peso argentino retrocedieron.
En el frente corporativo, Charles Schwab superó las expectativas del tercer trimestre con ganancias ajustadas de US$1.69 por acción y un beneficio neto de US$3,020 millones; los activos de clientes crecieron 15%, hasta US$13.33 billones. AstraZeneca firmó un acuerdo de hasta US$1,860 millones con Insitro para usar IA en el descubrimiento de tratamientos para enfermedades hepáticas y cardíacas, con un pago inicial de US$40 millones y hasta US$1,460 millones adicionales sujetos al cumplimiento de objetivos. Blackstone, por su parte, reportó US$200,000 millones invertidos en centros de datos y exposición a empresas como OpenAI, Anthropic y SpaceX.
La próxima cita clave para los mercados son las declaraciones de Warsh desde Bangkok y la evolución de los datos de inflación en las próximas semanas, que definirán si la Fed tiene margen para pausar su ciclo de ajuste o se verá presionada a actuar nuevamente antes de que cierre el año.