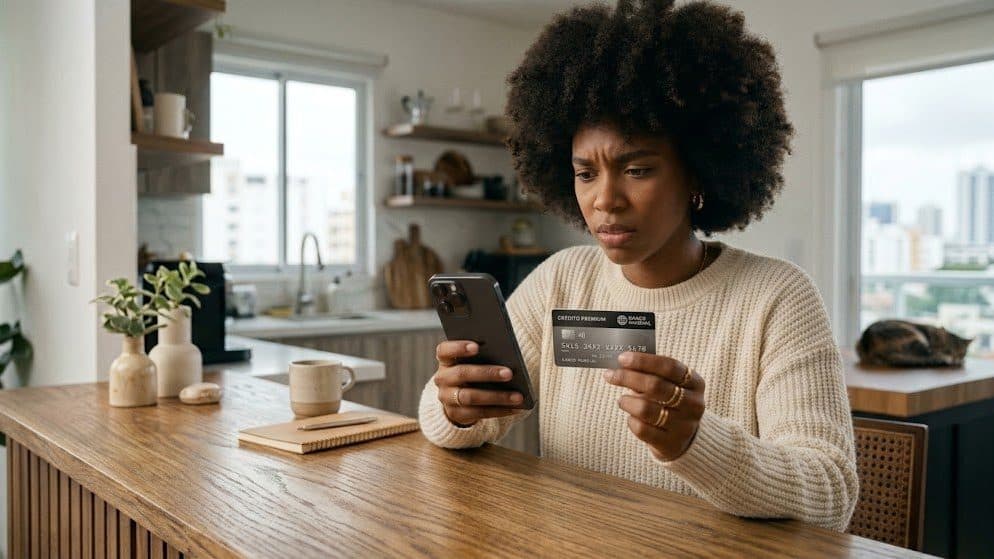

Los impagos de tarjetas de crédito aumentaron en el trimestre hasta agosto en el Reino Unido, según reportó el Banco de Inglaterra, y los prestamistas anticipan que la cifra continuará creciendo hasta noviembre. El alza refleja el efecto acumulado del costo de vida elevado sobre los presupuestos de los hogares.
Cuando alguien pierde un pago de tarjeta, los intereses y cargos por mora se acumulan, la calificación crediticia cae y la deuda crece precisamente en el momento en que el ingreso disponible es menor. Para millones de personas que ya destinan la mayor parte de sus ingresos al alquiler, la alimentación y la energía, los impagos de tarjetas de crédito se convierten en el primer síntoma visible de una presión financiera que venía gestándose desde antes.
La segunda crisis: empresas que explotan la desesperación
Paralela al aumento de los incumplimientos opera una industria que la Autoridad de Conducta Financiera del Reino Unido (FCA, por sus siglas en inglés) ha identificado como una amenaza directa para los deudores vulnerables: empresas que prometen «eliminar la deuda», cobran honorarios por adelantado y dirigen a los clientes hacia soluciones costosas sin evaluarles primero las alternativas gratuitas.
La FCA describe un patrón reconocible: contacto inicial por llamada en frío o anuncio en línea, frecuentemente haciéndose pasar por organizaciones de asesoría benéfica o por cobradores; recogida de datos personales; y posterior venta de esa información a firmas que comercializan planes de manejo de deuda con comisión. En los casos más graves, las empresas llegan a «entrenar» al deudor para que altere sus ingresos, gastos o respuestas en formularios de prestamistas.
Entre las señales de alerta que el regulador ha identificado figuran la presión para decidir de inmediato, frases como «borramos tu deuda» o «aprobación garantizada», el cobro de honorarios antes de explicar todas las alternativas y la omisión deliberada de la asesoría gratuita existente.
IVA y otros planes: útiles solo si son la opción correcta
Un Acuerdo Voluntario Individual (IVA, por sus siglas en inglés) es un mecanismo formal mediante el cual el deudor paga una parte de sus obligaciones durante un período fijo, con posible condonación del resto. Puede ser adecuado para ciertos perfiles, pero el riesgo aparece cuando una empresa lo presenta como la única salida sin evaluar antes si existen alternativas gratuitas o más apropiadas para la situación particular del deudor.
La FCA y MoneyHelper, el servicio público de orientación financiera del gobierno británico, recomiendan comenzar siempre por asesoría gratuita, confidencial e imparcial. Antes de aceptar cualquier propuesta, el organismo aconseja verificar que la empresa esté autorizada por la FCA, que sus datos coincidan con el registro oficial y que ofrezca opciones sin costo antes de presentar cualquier solución que implique pago. Los deudores que reciban un mal servicio de una firma autorizada pueden reclamar ante la FCA y, si no quedan satisfechos, acudir al Financial Ombudsman Service, el defensor financiero independiente del Reino Unido.
Pasos concretos ante un primer impago
El Banco de Inglaterra y los reguladores del sector coinciden en que la clave es actuar antes de que la deuda crezca. Como primer paso, identificar las deudas prioritarias: el alquiler, la energía, los alimentos y los impuestos suelen tener consecuencias más inmediatas que el incumplimiento de una tarjeta. A continuación, contactar directamente al emisor de la tarjeta para preguntar por planes de pago, congelamiento de intereses o programas de dificultades financieras, opciones que muchas entidades están obligadas a ofrecer.
Tomar crédito adicional para cubrir deuda existente sin asesoría previa puede aliviar el mes pero empeorar la situación estructural. Guardar evidencia de cualquier comunicación presionante o promesa verbal, ya sea por mensaje de texto, WhatsApp o correo electrónico, resulta fundamental si posteriormente se quiere presentar una reclamación ante el regulador.
El mercado de asesoría de deuda seguirá bajo escrutinio de la FCA en los próximos meses, a medida que los bancos esperan un nuevo incremento en los impagos de tarjetas de crédito hacia finales de año. La pregunta que los reguladores quieren que los consumidores se formulen antes de firmar cualquier acuerdo es directa: qué otras opciones existen y por qué la que me ofrecen es la más adecuada para mi caso. Si la respuesta es vaga o llega acompañada de urgencia, es una señal de que conviene buscar una segunda opinión gratuita primero.