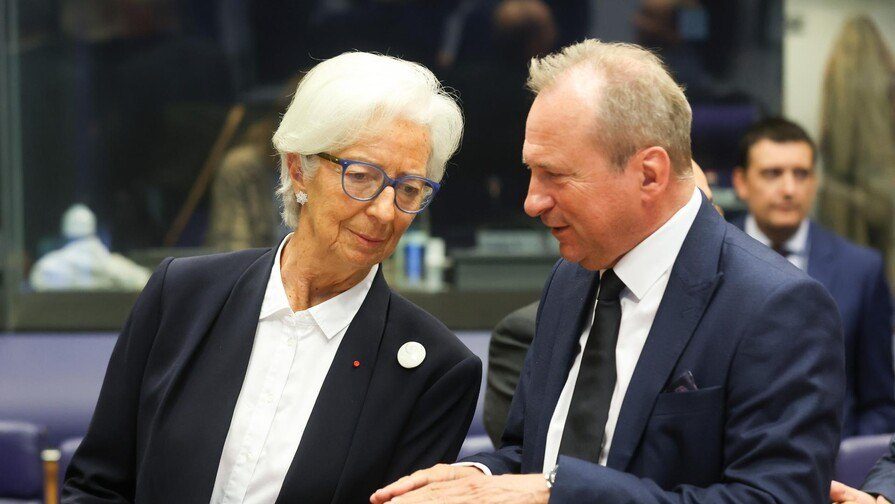
La presidenta del Banco Central Europeo (BCE), Christine Lagarde, advirtió este jueves 8 de octubre al Eurogrupo que la institución dispone de herramientas para actuar contra «dinámicas injustificadas y desordenadas» en los mercados de deuda europeos si estas turbulencias «amenazan» la transmisión de su política monetaria a la economía real.
La declaración llegó en una reunión de ministros de Economía y Finanzas de la eurozona marcada por la presión sobre la deuda soberana francesa, cuya rentabilidad alcanzó el 4.8% durante la jornada y cuya prima de riesgo llegó a situarse en 144 puntos básicos. Una prima de riesgo mide el sobrecosto que paga un país para financiarse en los mercados respecto a un referente más seguro, y su ensanchamiento encarece el crédito público y puede propagarse al sector privado.
La posición del BCE ante la presión soberana
Lagarde fue preguntada directamente por el aumento de las primas de riesgo en varios países de la zona euro, según fuentes conocedoras de las conversaciones. La presidenta subrayó que el BCE «no comenta la situación de países individuales», pero aclaró que la entidad «permanece atenta al buen funcionamiento de los mercados financieros».
La responsable del BCE precisó que la institución cuenta con instrumentos para intervenir «sujetos a criterios claros de elegibilidad», una referencia implícita al Instrumento para la Protección de la Transmisión (TPI, por sus siglas en inglés), mecanismo creado en 2022 precisamente para contener divergencias no justificadas por fundamentos económicos entre las tasas de los países miembros de la moneda única.
Contexto: Francia bajo escrutinio
La reunión del Eurogrupo en Luxemburgo estuvo dominada por las preocupaciones en torno a las finanzas públicas de Francia. Una prima de riesgo de 144 puntos básicos refleja la desconfianza de los inversores ante el deterioro fiscal del país galo y la incertidumbre política que ha dificultado la aprobación de presupuestos de ajuste.
El episodio recuerda las tensiones de deuda soberana que sacudieron la eurozona en 2010-2012, aunque los mecanismos de respuesta del BCE son hoy más amplios y explícitos. La arquitectura institucional europea ha evolucionado desde entonces con la creación del Mecanismo Europeo de Estabilidad y herramientas como el TPI, precisamente para evitar que la fragmentación financiera paralice la política monetaria común.
Para economías emergentes y abiertas como la República Dominicana, la estabilidad de los mercados de deuda europeos importa en la medida en que las turbulencias en economías avanzadas elevan la aversión global al riesgo, encarecen el financiamiento externo y pueden presionar el tipo de cambio y los flujos de inversión en toda la región. Los mercados estarán atentos a si las declaraciones de Lagarde bastan para estabilizar los diferenciales o si el BCE deberá pasar de las palabras a los instrumentos.