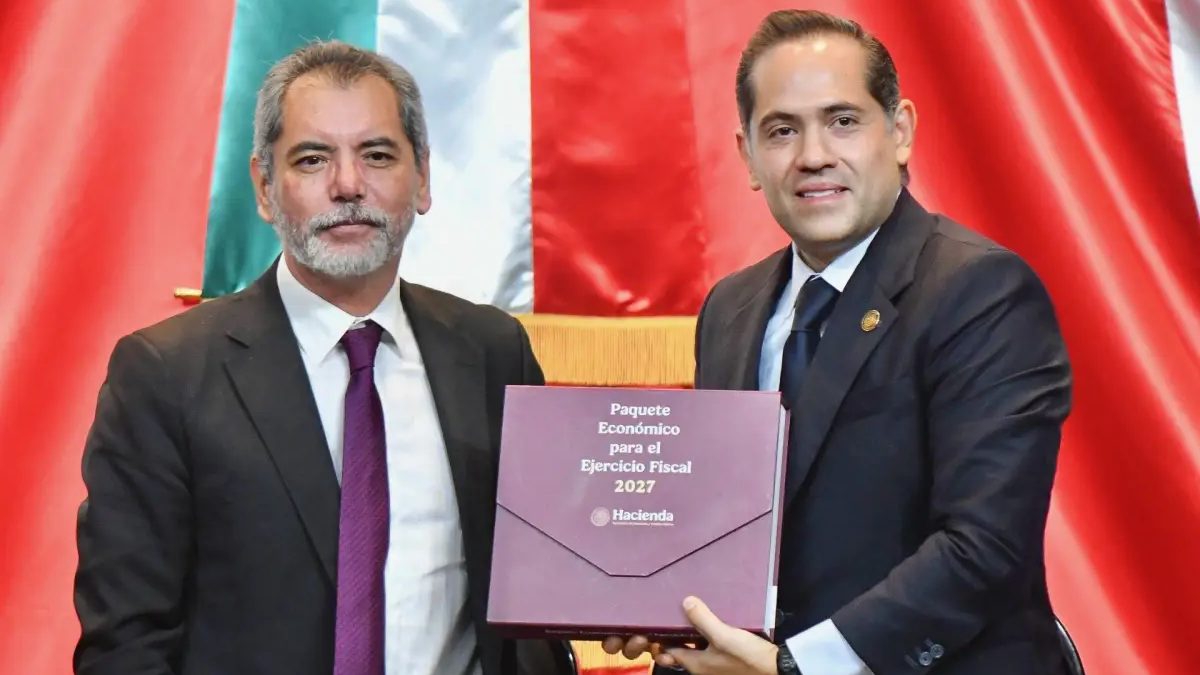
El presupuesto 2027 de México recibió una valoración mixta de Fitch Ratings: la calificadora reconoce que el Paquete Económico presenta una ruta fiscal más creíble que propuestas anteriores, pero advierte que la reducción del déficit sería de apenas 0.2 puntos porcentuales del PIB y que la deuda pública podría continuar aumentando como proporción de la economía.

El dictamen tiene consecuencias directas para el costo del financiamiento soberano de México. Fitch mantiene la nota del país en BBB- con perspectiva estable, su calificación mínima de grado de inversión, y advierte que esta podría enfrentar presión si el gobierno no logra una consolidación fiscal más profunda. Una rebaja pondría en alerta a los inversionistas que tienen exposición a deuda mexicana y encarecería el crédito soberano.
Ingresos más realistas, déficit que baja poco
Uno de los aspectos que la calificadora rescata es la previsión de crecimiento. El gobierno mexicano estima que la economía avanzará entre 1.5% y 2.5% en 2027, con un punto medio de 2.0%, cifra cercana al pronóstico de 1.8% de la propia Fitch. En presupuestos previos, proyecciones de crecimiento más optimistas hacían más difícil cumplir las metas fiscales cuando los ingresos tributarios quedaban por debajo de lo estimado.
La propuesta también cambia el enfoque para reducir el déficit: en lugar de nuevos recortes al gasto, el Paquete Económico incluye medidas para elevar los ingresos en el equivalente a 0.7% del PIB en 2027. Sin embargo, Fitch advierte que no todo ese aumento sería duradero. 0.4 puntos del PIB corresponderían a medidas permanentes, entre ellas límites más estrictos al uso de deducciones fiscales por parte de las empresas y acciones contra la evasión fiscal. Los 0.3 puntos restantes provendrían principalmente de ingresos no tributarios que la calificadora considera en gran medida extraordinarios, es decir, que no se repetirían en años siguientes.
Esa distinción tiene implicaciones para el mediano plazo: un ingreso que se recibe una sola vez puede ayudar a cumplir la meta de 2027, pero no financia de forma recurrente pensiones, servicios públicos ni inversión.
La deuda, el nudo por resolver
El gobierno prevé que los Requerimientos Financieros del Sector Público (RFSP, la medida más amplia del déficit que incluye todos los compromisos financieros del Estado), pasen de 4.1% del PIB en 2026 a 3.9% en 2027. Esa meta es, además, menos ambiciosa que el 3.5% planteado en abril en los Precriterios de política económica.
Fitch estima que la deuda pública federal cerrará 2026 en 58% del PIB. Para estabilizarla, la calificadora calcula que los RFSP tendrían que ubicarse en torno a 2.5% del PIB, aproximadamente 1.5 puntos porcentuales por debajo de la meta propuesta para 2027. El esfuerzo requerido podría ser incluso mayor conforme crezcan las pensiones y otros gastos sociales.
El presupuesto contempla aumentos reales de 4.4% en el gasto de operación, 4.6% en pensiones y 3.5% en inversión fija. Fitch reconoce que la estrategia de mayores ingresos abre espacio para esos rubros, pero sostiene que el ajuste propuesto sigue siendo insuficiente para frenar el crecimiento de la deuda. La calificadora también identifica un riesgo hacia el final de la década: un nuevo esquema de financiamiento de infraestructura aplazaría parte de sus costos fiscales hasta 2029 y 2030, lo que podría hacer más urgente una reforma fiscal más amplia.
Pemex, una presión adicional
El presupuesto supone que Pemex puede registrar un superávit operativo antes de recibir una inyección de liquidez del gobierno por 81,000 millones de pesos. Fitch señala, no obstante, que la caída en la producción de refinados durante este año y la necesidad de importar combustibles costosos muestran que la recuperación operativa de la empresa todavía no está asegurada, lo que añade una fuente adicional de presión sobre las cuentas públicas.
La calificación de BBB- para México fue ratificada por Fitch en abril con perspectiva estable. El Paquete Económico 2027 mejora el punto de partida, según la calificadora, pero deja sin respuesta la pregunta central para los próximos años: de dónde saldrán los ingresos permanentes necesarios para cubrir un gasto creciente y, al mismo tiempo, detener el aumento de la deuda como proporción del PIB.