JPMorgan Chase en Alemania desató una guerra de depósitos en la zona euro desde que su filial digital aterrizó en el país el 20 de mayo con una cuenta de ahorro sin comisiones al 4% anual durante los primeros cuatro meses y un tope de hasta un millón de euros. La reacción en cadena entre competidores reordenó las tasas de varios neobancos y empujó a su matriz JPMorgan a las puertas de convertirse en el primer banco del mundo con una capitalización bursátil de 1 billón de dólares.
El movimiento tiene peso directo en los mercados de ahorro europeos porque Alemania es uno de los mayores reservorios de depósitos del continente y el país donde los neobancos han ganado más terreno frente a la banca tradicional. La oferta de Chase elevó inmediatamente el piso de rentabilidad que los competidores deben pagar para retener clientes, encareciendo el costo de captación de pasivo en toda la región.
La guerra de tasas se extiende por Europa
La respuesta de los competidores fue rápida. Revolut reaccionó en agosto con una cuenta al 4.25%, superando directamente la propuesta de Chase. BBVA estiró su tasa al 3.5% durante los primeros seis meses para nuevos clientes en Alemania y hasta 200,000 euros, casi un punto porcentual por encima de lo que ofrecía en mayo. En España, Openbank elevó su cuenta al 2.75% e ING ofrece depósitos al 3%, aún muy por debajo de lo que se paga en Alemania por el mismo dinero en euros.
Las búsquedas del banco en alemán se dispararon superando a la competencia, según reportó el diario alemán Handelsblatt, lo que generó problemas a algunas entidades regionales. JPMorgan, sin embargo, no ha publicado cifras sobre depósitos o clientes captados desde el lanzamiento, por lo que el volumen de dinero desplazado aún no puede medirse con precisión.
La estrategia de Dimon: depósitos primero, rentabilidad después
La lógica de JPMorgan es escalar primero en volumen para después diversificar. Chase ha anunciado planes para añadir cuentas corrientes, productos de inversión y crédito antes de finales de 2028. Los depósitos funcionan como fuente de financiación estable que permite al gigante estadounidense generar negocio adicional en tarjetas, préstamos y gestión patrimonial.
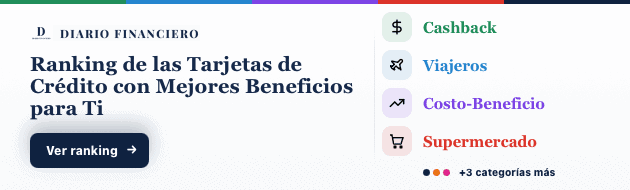
Alemania es el segundo capítulo europeo de Chase. La expansión internacional arrancó en Reino Unido en 2021, donde el banco ya supera los 3 millones de clientes y acumula alrededor de 30,000 millones de libras esterlinas en depósitos. El presidente de JPMorgan, Jamie Dimon, estudia además llevar el modelo a Francia, España e Italia. «Hemos abierto en Berlín. Lo hemos hecho mucho mejor en Alemania de lo que pensábamos, aunque todavía no es rentable», declaró ante analistas durante la presentación de resultados del banco en julio.
Rumbo al billón de dólares en bolsa
La ofensiva europea coincide con un momento de fortaleza bursátil para JPMorgan. Al cierre del 31 de agosto, su capitalización de mercado rondaba los US$950,000 millones, según datos de mercado recopilados por Business Insider España. Para cruzar el umbral del billón de dólares, necesita sumar alrededor de US$49,000 millones adicionales, una barrera que hasta hace poco parecía reservada a las grandes compañías tecnológicas.
En enero, cuando su valor rondaba los US$919,000 millones, JPMorgan ya figuraba en esa trayectoria. Si lo logra, sería el primer banco en la historia en alcanzar esa capitalización. Los inversores seguirán de cerca tanto la evolución de los depósitos en Alemania como la velocidad a la que Chase convierte clientes de ahorro en usuarios de productos más rentables, los dos factores que determinarán si la apuesta europea de Dimon termina moviendo la aguja en los resultados del grupo.