

La Comisión Económica para América Latina y el Caribe (Cepal) recomendó ampliar el sistema de pensiones de República Dominicana, que en 2024 cubría con pensiones contributivas solo al 16% de las personas de 65 años y más, mientras la cobertura no contributiva alcanzaba apenas al 4% de esa población.
La brecha toca directamente a los trabajadores informales y a quienes se acercan a la edad de retiro sin cotizaciones suficientes. Según el organismo, el país aún tiene una población en edad de trabajar amplia, pero envejece más rápido que Europa, lo que reduce el margen para corregir el sistema.
Qué propone la Cepal para ampliar las pensiones
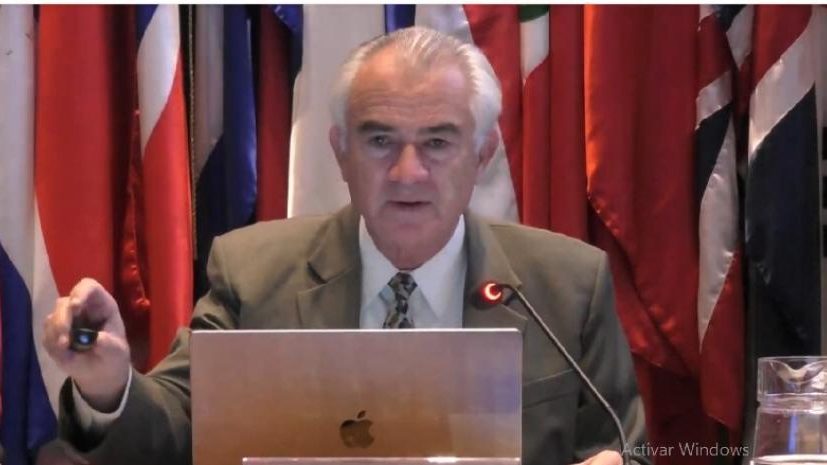
El secretario ejecutivo de la Cepal, José Manuel Salazar-Xirinachs, explicó que el organismo propone ampliar de forma progresiva la cobertura del sistema no contributivo, es decir, las pensiones que se pagan sin que el beneficiario haya cotizado. Según dijo, esa expansión se ha estimado financieramente viable.
También planteó reforzar la complementariedad entre el sistema contributivo y el no contributivo, y ampliar la base de cotizantes con políticas de inclusión laboral que reduzcan la informalidad. A su juicio, la alta informalidad es un factor determinante del resultado previsional y explica la baja cobertura contributiva.
Salazar-Xirinachs afirmó que el desafío no se limita a la cobertura: también hay que asegurar la sostenibilidad financiera para redistribuir recursos y reducir brechas estructurales. «La región puede garantizar la protección social aun en un contexto de elevada desigualdad si avanza hacia sistemas universales, integrales, sostenibles y resilientes», dijo. Según indicó, la ampliación de la protección social es una de las 11 transformaciones que la Cepal plantea en su modelo de desarrollo.
Retiro programado y renta vitalicia: quién asume el riesgo
El funcionario explicó las dos modalidades con que un afiliado convierte el saldo de su cuenta individual en pagos periódicos. En el retiro programado, el afiliado conserva la propiedad de los fondos, pero queda expuesto al riesgo de las inversiones y al de vivir más de lo esperado, de modo que las crisis económicas y la longevidad pueden reducir sus prestaciones.
En la renta vitalicia, el afiliado entrega el fondo a una compañía de seguros, que asume esos riesgos. A cambio, queda expuesto a una eventual insolvencia de la aseguradora. En Chile, precisó, existen garantías explícitas frente a ese último riesgo.
Por ello, la Cepal propone proteger económicamente a las personas mayores frente a los riesgos financieros y de gestión de los sistemas, además de generar políticas que entreguen más y mejor información a los afiliados.
Panorama Social 2026: pobreza y cobertura en la región
Las declaraciones se dieron en la presentación, este miércoles 18 de noviembre, del informe anual Panorama Social de América Latina y el Caribe 2026: Desafíos de la sostenibilidad de los sistemas de pensiones. El documento destaca el envejecimiento acelerado, la alta informalidad, la baja capacidad de crecimiento y la persistencia de la pobreza y las desigualdades.
Según el informe, la pobreza por ingresos en la región bajó a 24.4% de la población en 2025, 1.1 puntos porcentuales menos que en 2024. El número de personas pobres pasó de 162 millones a 156 millones. La pobreza extrema afectó a 60 millones de personas (9.4%), frente a 9.7% en 2024, y la pobreza multidimensional cayó de 20.3% a 19.4%.
La desigualdad del ingreso disminuyó levemente entre 2019 y 2025. La cobertura de las pensiones no contributivas en la región subió de 4.7% a 33.6% de la población de 65 años y más entre 2000 y 2024, aunque sus montos suelen ser bajos. La Cepal advirtió que persisten, y en algunos casos se amplían, las brechas por género, edad y condición étnico-racial.
Antecedentes: bono demográfico y reducción de la pobreza
El organismo ya había advertido que, como publicó Diario Financiero en agosto, el bono demográfico de la región concluye en 2028, con presión sobre pensiones y salud. En noviembre de 2025, la Cepal había reportado que la pobreza regional tocó su menor nivel desde que hay registro, con 25.5% de la población en 2024.
Para los próximos meses, el seguimiento estará en si el Gobierno y el Congreso incorporan la ampliación de las pensiones no contributivas y las medidas de formalización laboral en la discusión previsional, y en cómo se financiaría esa expansión.