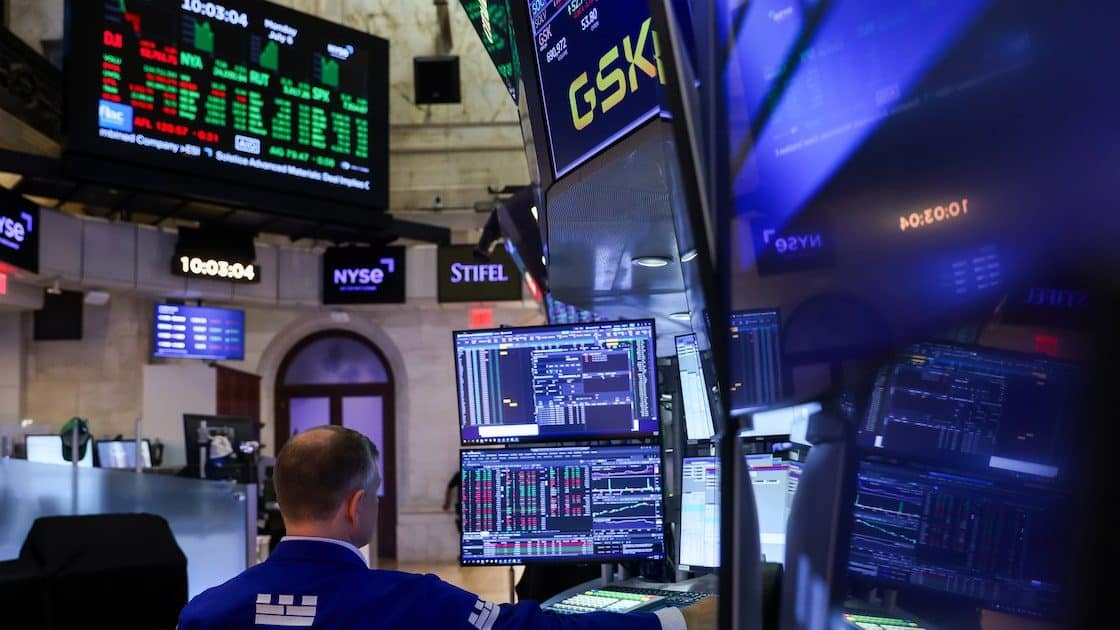
Las ganancias del S&P 500 crecerían 34% interanual en el tercer trimestre de 2026, en línea con el resultado del trimestre anterior y por encima del 27% que anticipa el consenso del mercado, según estimaciones de los estrategas de renta variable de Deutsche Bank, Binky Chadha y Parag Thatte. De confirmarse, se trataría de una tasa de expansión récord si se excluyen los repuntes registrados tras períodos de recesión.

La proyección sitúa a las empresas del índice en un ciclo de resultados que superaría ampliamente las expectativas de Wall Street, lo que podría impulsar la valoración de activos en mercados globales y, por extensión, afectar flujos de capital hacia economías emergentes como la dominicana, donde inversionistas institucionales y fondos de pensiones mantienen exposición a renta variable internacional.
Los tres motores del crecimiento
El informe de Deutsche Bank identifica tres factores que explicarían esta dinámica. El primero y más determinante es la demanda vinculada con la inteligencia artificial (IA), que crecería 54% interanual y aportaría 20 puntos porcentuales al crecimiento total de las ganancias del índice.
El segundo factor es la recuperación del crecimiento cíclico (es decir, de los sectores cuyo desempeño sigue de cerca el ciclo económico, como manufactura, consumo discrecional y transporte), que avanzaría 14% y contribuiría con 8 puntos porcentuales, excluidos los sectores de tecnología, energía y materiales.
El tercer componente es el alza en los precios del petróleo y las materias primas, que según las estimaciones crecería 108% y aportaría 7 puntos porcentuales al resultado de los sectores de energía y materiales. En conjunto, los tres motores explicarían la totalidad del crecimiento proyectado para el trimestre.
Europa también entraría en zona de récord
Deutsche Bank estima que las ganancias de las empresas europeas crecerían 25% interanual en el tercer trimestre, unos 5 puntos porcentuales por encima del consenso de analistas. La temporada de resultados en esa región tomará impulso la semana del 19 de octubre.
Chadha y Thatte consideran que, salvo sorpresas adversas, la temporada de resultados será muy sólida tanto en Estados Unidos como en Europa y, en términos generales, a nivel global. Si el crecimiento de las ganancias se extiende a más sectores, el mercado europeo, con una composición más orientada a actividades cíclicas, podría verse favorecido en términos relativos frente al estadounidense.
El sector tecnológico, en revisión
Pese a las perspectivas de expansión excepcional en las ganancias tecnológicas, los mismos estrategas rebajaron su recomendación sobre el sector tecnológico a neutral en un informe semanal publicado el viernes 10 de octubre. Por el peso que tiene la tecnología en la composición del S&P 500 y otros índices de referencia, esa decisión introduce un posible factor adverso para el desempeño general del mercado bursátil.
Los analistas sostienen, no obstante, que la rotación de capital hacia otros sectores, impulsada por una temporada de resultados amplia y sólida, podría compensar ese efecto. El comportamiento de las ganancias en sectores cíclicos y de materias primas será la variable a seguir en las próximas semanas para confirmar si la expansión de resultados tiene la amplitud suficiente para sostener los niveles actuales de los índices.