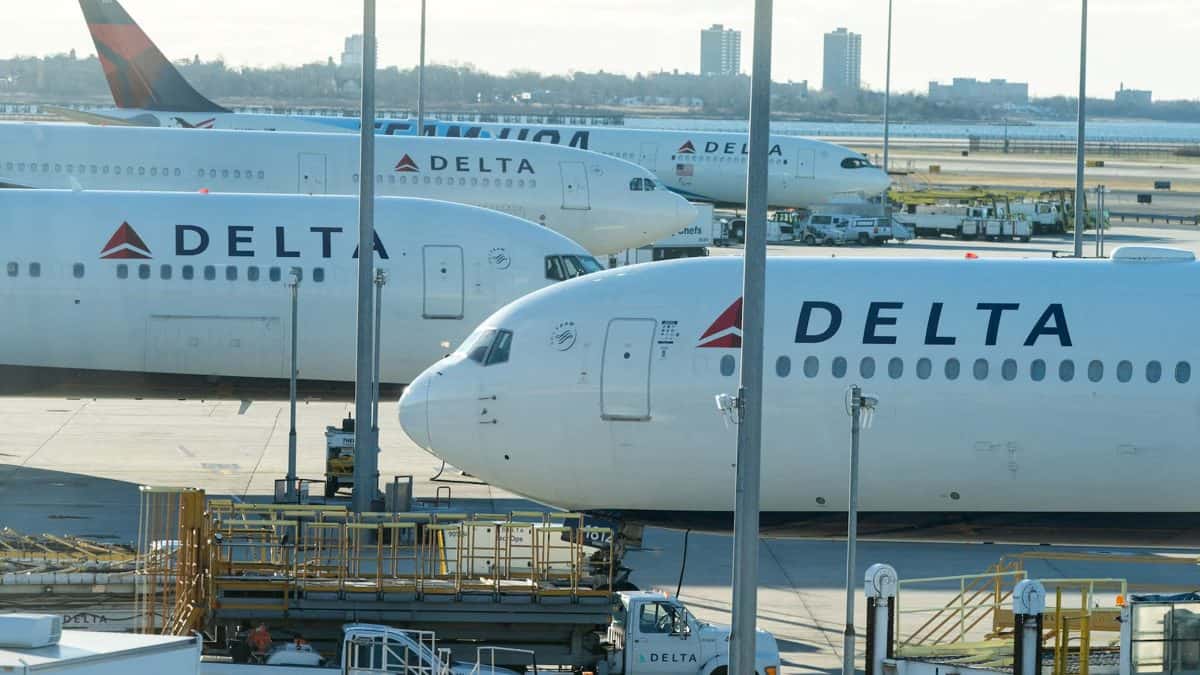

Delta Air Lines recortó su pronóstico de ganancias para 2026 luego de que los precios del combustible se dispararan, aunque el director ejecutivo Ed Bastian señaló que la demanda de los viajeros sigue siendo robusta. La aerolínea revisó su estimado de beneficio por acción ajustado a un rango de $5.10 a $5.60, frente a la proyección de $6.50 a $7.50 por acción que había presentado en julio, cuando el combustible era más barato.
El impacto de los costos de combustible también golpeó el flujo de caja libre: Delta redujo su estimado anual a $2,500 millones, desde los hasta $4,000 millones que esperaba en julio. La compañía es la primera aerolínea grande en reportar resultados del tercer trimestre, que cubre la temporada alta de verano, y también el pronóstico para el cuarto trimestre quedó por debajo de las estimaciones de los analistas.
Demanda firme pese al traslado de costos
Bastian indicó que la aerolínea ha trasladado a los pasajeros gran parte de un incremento de $6,000 millones en costos de combustible durante el año, mediante aumentos de tarifas. Aun así, los reservaciones continúan llegando. «La respuesta del consumidor sigue siendo muy fuerte. Lo vemos en todos los canales, todas las cabinas de servicio, todas las geografías, viajes de negocio y de ocio», dijo el ejecutivo en entrevista.
Según datos de FactSet, el precio del combustible de aviación en la región del Golfo de México de Estados Unidos casi se duplicó, al pasar de $2.19 hace un año a $4.34 por galón al jueves 8 de octubre. El alza tiene su origen en la guerra con Irán iniciada en febrero, que ha presionado los costos del sector aéreo incluso cuando las aerolíneas ejercen poder de fijación de precios. El índice de inflación de septiembre registró las tarifas aéreas con un alza de más del 23% frente al año anterior.
Tercer trimestre: primera vez en dos años que Delta falla las estimaciones
En el tercer trimestre, Delta reportó una utilidad neta de $756 millones, equivalente a $1.15 por acción, una caída del 47% respecto a los $1,420 millones, o $2.17 por acción, del mismo período del año anterior. Ajustando por partidas extraordinarias, la ganancia por acción fue de $1.72, frente a los $1.75 que esperaba Wall Street según el consenso de LSEG. Los ingresos ajustados sumaron $17,590 millones, ligeramente por debajo de los $17,670 millones estimados. Fue la primera vez en dos años que la aerolínea no cumplió con las expectativas del mercado.
Cuarto trimestre y ventaja de la refinería propia
Para el cuarto trimestre, Delta proyecta un aumento de ingresos del 20% frente al mismo período del año anterior, por encima del crecimiento del 16% que registró en el tercer trimestre, ambas cifras ajustadas para reflejar el beneficio que otorga a la compañía su refinería en Trainer, Pensilvania. Esa instalación, que procesa petróleo crudo en combustible de aviación y otros productos, le ofrece una ventaja de costos frente a otras aerolíneas que dependen exclusivamente del mercado spot. «Obviamente, los precios del combustible y su volatilidad tienen algo que ver con eso», reconoció Bastian.
Los inversores y analistas seguirán atentos a la evolución de los precios del crudo y a si Delta mantiene su capacidad de trasladar esos costos a las tarifas sin erosionar la demanda, un equilibrio que hasta ahora se ha sostenido pero que podría ponerse a prueba si la volatilidad del combustible se prolonga hacia 2027.