
Las grandes marcas de lujo europeas acumulan pérdidas históricas en bolsa en 2026: LVMH cede más del 35% en el año y abandona el top 10 de las empresas cotizadas más valiosas de Europa por primera vez en casi una década, según datos recogidos por Business Insider España.

La caída no es un accidente de mercado. Unos 60 millones de consumidores aspiracionales han abandonado el segmento en los últimos tres años, según estimaciones de Bain & Company recogidas por el Financial Times, empujados por incrementos de precios de entre el 50% y el 70% respecto a los niveles de 2019. Esa pérdida de base compradora golpea directamente los ingresos de las firmas que dependían de ese cliente de gama media-alta para sostener su crecimiento.
Desplome generalizado, con excepciones en joyería
El retroceso abarca a casi todo el sector. Hermès pierde un 37% en el acumulado anual; Dior, un 38%; EssilorLuxottica, un 48%; Kering, un 24%; Moncler y Burberry, un 20% cada una. En contraste, Richemont solo cede un 2%, reflejo de que la joyería de altísimo precio muestra mayor resistencia que la moda o la marroquinería.
El índice sectorial de Goldman Sachs que agrupa a las principales empresas del lujo retrocede más del 13% en lo que va de año, mientras que el STOXX Europe Luxury 10 acumula una caída del 18.5%, todo ello en un contexto en que el mercado europeo en su conjunto se mantiene en terreno positivo.
«El consumidor verdaderamente rico sigue gastando y por eso determinadas marcas muy exclusivas han resistido mejor, mientras el consumidor aspiracional está reduciendo compras o buscando alternativas más asequibles», señaló Antonio Castelo, analista de iBroker. «Esa divergencia explica también por qué cosmética, joyería o determinadas marcas extremadamente exclusivas están funcionando mejor que buena parte de la moda y la marroquinería tradicional.»
El caso LVMH: de liderar Europa a salir del podio
LVMH encarna el reverso de lo que fue el auge del lujo. En 2023, la compañía lideró el ranking de las diez empresas más valiosas de Europa y su acción llegó a cotizar a 900 euros por título. En abril de aquel año se convirtió en la primera empresa europea en superar los 500,000 millones de dólares de capitalización bursátil. Hoy, con una capitalización de unos 201,000 millones de euros, se ubica por debajo de firmas como L’Oreal o Siemens, y sus acciones cotizan a niveles no vistos desde la pandemia, con una caída acumulada superior al 55% desde ese máximo.
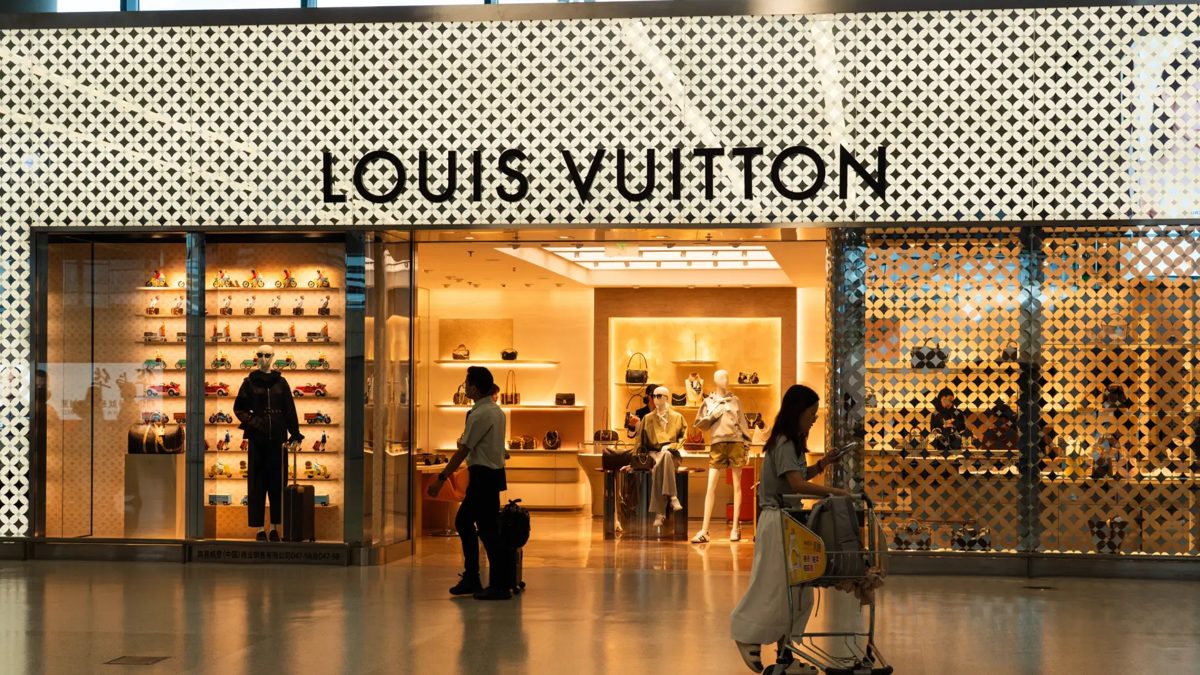
La marca Louis Vuitton, la más rentable del grupo, enfrenta además una reacción adversa de los consumidores chinos derivada de una disputa de marcas registradas con una empresa local de té, lo que agrava el deterioro en ese mercado. Los analistas de HSBC apuntan que la menor dinámica en China, la controversia por la disputa entre LVMH y Molly Tea en redes sociales, y la ralentización de las ventas en Corea del Sur y Norteamérica configuran un segundo semestre de 2026 más difícil para el sector.
Para Castelo, la salida de LVMH del top 10 europeo «no significa que el modelo de LVMH esté roto. Significa que el mercado ya no está dispuesto a pagar los múltiplos extraordinarios de años anteriores hasta que vuelva a ver crecimiento orgánico claramente sostenible.»
Los analistas descuentan una recuperación rápida
Los analistas han recortado en más del 20% sus previsiones de beneficios para todo el sector del lujo desde que comenzó el conflicto en Oriente Medio. Según Deutsche Bank, «no hay catalizadores que permitan anticipar que estos obstáculos vayan a desaparecer a corto plazo». El banco alemán advierte que, sin una mejora más fuerte de la confianza del consumidor y una recuperación de las importaciones hacia China, «el camino hacia una aceleración del crecimiento sigue siendo incierto».
Los analistas de HSBC son igual de cautelosos: «Los inversores no deberían comprar acciones porque parezcan baratas en cuanto a valoración o porque los márgenes estén aumentando, sino porque el segundo indicador del crecimiento de las ventas está mejorando. No vemos margen para un mayor impulso positivo en la segunda mitad del año.»
Desde ING se mostraron aún más directos: «Quienes afirman que Europa ha vuelto se equivocan; Europa no ha vuelto. Lo que nos dice LVMH es que su principal motor de crecimiento, el lujo, está roto.»
Algunos analistas señalan, no obstante, que las correcciones han llevado a varias compañías a cotizar por debajo de sus medias históricas. LVMH, en particular, opera en su ratio precio-beneficio más bajo en 10 años, lo que podría representar ventanas de entrada para inversores con horizonte de largo plazo.
El contrapeso estadounidense y el riesgo de concentración
El gasto de los consumidores estadounidenses en artículos de lujo creció con fuerza durante 2026, apoyado en parte por el efecto riqueza generado por los mercados bursátiles y el sector tecnológico. Castelo advierte, sin embargo, que esa dependencia introduce un riesgo adicional: «Si los mercados financieros corrigen con fuerza, también podría resentirse ese consumidor.»
El catalizador que el mercado necesita para revertir la tendencia sería, según Castelo, una recuperación convincente del consumidor chino, la estabilización de la demanda aspiracional y colecciones capaces de retomar el crecimiento sin depender de nuevas subidas de precios. Hasta que esas condiciones se materialicen, los analistas prevén que el mercado continuará diferenciando con rigor entre las firmas de ‘hard luxury’, como la joyería de alta gama, y las de moda y marroquinería, que enfrentan un terreno mucho más complicado.